PRESENTACIÓN
El Informe de Sistemas y Servicios de Pago en Nicaragua del Banco Central de Nicaragua (BCN) tiene como objetivo presentar las transacciones efectuadas a través de los sistemas de pagos que regula y supervisa el BCN, así como las operaciones realizadas con instrumentos e infraestructura de pagos.
Un sistema de pagos es un conjunto de instrumentos, procedimientos y normas para la transferencia de fondos (físico, electrónico o virtual) entre los participantes del sistema. Los sistemas de pagos en Nicaragua son: Sistema Interbancario Nicaragüense de Pagos Electrónicos (SINPE), que es administrado por el Banco Central de Nicaragua (BCN); Sistema de Interconexión de Pagos (SIPA), que es un sistema de pagos regional operado por los bancos centrales de Centroamérica y República Dominicana; y la Cámara de Compensación Automatizada, que es administrada por ACH de Nicaragua S.A. (UNIRED por su nombre comercial).
Los pagos en la economía se realizan a través de diferentes medios, siendo el principal el dinero en efectivo, que está compuesto por billetes y monedas. Asimismo, existen medios de pago que operan como sustitutos del dinero, a través de instrumentos y canales. Los instrumentos de pago, diferentes a los billetes y monedas, están referidos a cheques, tarjetas de crédito, tarjetas de débito, tarjetas prepagadas, transferencias electrónicas de fondos y carteras digitales, entre otros; estos permiten pagar, sin necesidad de utilizar el dinero físico, posibilitando así una mayor eficiencia en las operaciones.
Por su parte, los canales de pago son el conjunto de medios, infraestructura, procedimientos o relaciones mediante los cuales se realiza un pago, y se refieren a sucursales y ventanillas, banca por internet (banca virtual, banca en línea, e-banking), banca móvil, cajeros automáticos, puntos de venta, corresponsales no bancarios, entre otros.
En el presente informe de sistemas y servicios de pagos en Nicaragua, primeramente, se muestran las transacciones realizadas a través de los distintos sistemas de pagos a nivel nacional. Seguidamente, se describe el monto y cantidad de instrumentos de pago en circulación, así como las transacciones realizadas con dichos instrumentos. Posteriormente, se muestra la cantidad de canales de pago y las operaciones realizadas a través de la infraestructura de pagos. Finalmente, en los anexos se presenta información estadística más detallada por sistemas e instituciones.
RESUMEN EJECUTIVO
Durante el tercer trimestre de 2026, las transacciones efectuadas a través de los diferentes sistemas de pagos que operan en el país reflejaron un incremento tanto en el valor como en el volumen de las operaciones, respecto al mismo período de 2025. También se observó un incremento en el efectivo en circulación y en el uso de otros instrumentos de pago, particularmente en las tarjetas de pago. Adicionalmente, en el mismo período, se registraron mayores transacciones a través de la infraestructura de pagos, tales como corresponsales no bancarios, puntos de venta móviles (mPOS) y canales de adquirencia, entre otros.
En el tercer trimestre del año se efectuaron 5.1 millones de transacciones a través de los distintos sistemas de pagos, las que totalizaron 808,200.5 millones de córdobas. Las transacciones se incrementaron 11.5 por ciento en el valor y 52.6 por ciento en el volumen de las operaciones, con relación al mismo período de 2025.
El valor de las operaciones en SINPE ascendió a 629,435.9 millones de córdobas, lo que reflejó un incremento interanual de 10.5 por ciento (una disminución de 6.5% en el volumen). Dentro de este sistema, el servicio de transferencias electrónicas de fondos (TEF) fue el más representativo con una participación de 55.8 por ciento del valor total. Las operaciones en TEF aumentaron 9.0 por ciento en valor y 6.4 por ciento en el volumen.
Por su parte, las transacciones en el sistema UNIRED totalizaron 177,278.2 millones de córdobas (4,524,571 operaciones), lo que equivale a un aumento interanual de 15.3 por ciento en el valor transado y de 64.7 por ciento en el número de operaciones.
Por otra parte, las operaciones en SIPA alcanzaron 1,486.4 millones de córdobas (3,632 transferencias), reflejándose un incremento interanual de 27.9 por ciento en el valor y de 24.9 por ciento en el volumen.
En cuanto al uso de los instrumentos de pago, se registraron 88.1 millones de operaciones que totalizaron 937,702.0 millones de córdobas. El uso de estos instrumentos reflejó un aumento interanual de 12.0 por ciento en el valor transado y de 18.6 por ciento en el número de operaciones.
Al final del tercer trimestre de 2026, se registraron 4.1 millones de tarjetas de pago en circulación (incremento interanual de 15.4%); 403,505 cuentas de dinero electrónico y 865,510 usuarios de carteras digitales registrados. El instrumento de pago más utilizado continúa siendo la tarjeta de débito, a través de la cual se registraron 35.5 millones de transacciones.
Con relación al efectivo en circulación, este ascendió a 66,529.3 millones de córdobas, registrándose un aumento interanual de 16.3 por ciento.
Respecto a las operaciones que se realizan a través de los distintos canales de pago, se llevaron a cabo 108.0 millones de operaciones. Por tipo de canal, el mayor volumen de operaciones se realizó en canales de pago presenciales (58.8% del volumen total), mientras que la mayor participación en el valor la tuvieron los canales no presenciales (76.1% del valor total).
A través de canales de pago presenciales se efectuaron 63.5 millones de operaciones, por un valor de 268,991.5 millones de córdobas, las que incluyen operaciones a través de sucursales y ventanillas, corresponsales no bancarios, agencias de servicios, agencias de recaudo y retiros, cajeros automáticos y pagos presenciales con tarjetas, realizados a través de POS, mPOS e integraciones a sistemas de facturación. El uso de estos canales de pago reflejó un aumento interanual de 8.4 por ciento en el valor transado y de 13.0 por ciento en el número de operaciones, lo cual es congruente con el incremento observado en la cobertura de estos canales de pago (1,425 nuevos establecimientos que operan como corresponsales no bancarios y 36 cajeros automáticos más; así como 11,094 POS y 24,485 mPOS, respecto al tercer trimestre de 2025).
Finalmente, por medio de los canales de pago no presenciales se realizaron 44.5 millones de operaciones por un valor de 855,641.7 millones de córdobas, las que incluyen transacciones a través de banca electrónica, chatbot de pagos, telepagos, pasarelas de pago online y procesamiento de débitos automáticos. El uso de estos canales de pago reflejó un incremento interanual de 16.5 por ciento en el valor transado y 49.5 por ciento en el número de operaciones.
CAPÍTULO I: SISTEMAS DE PAGO
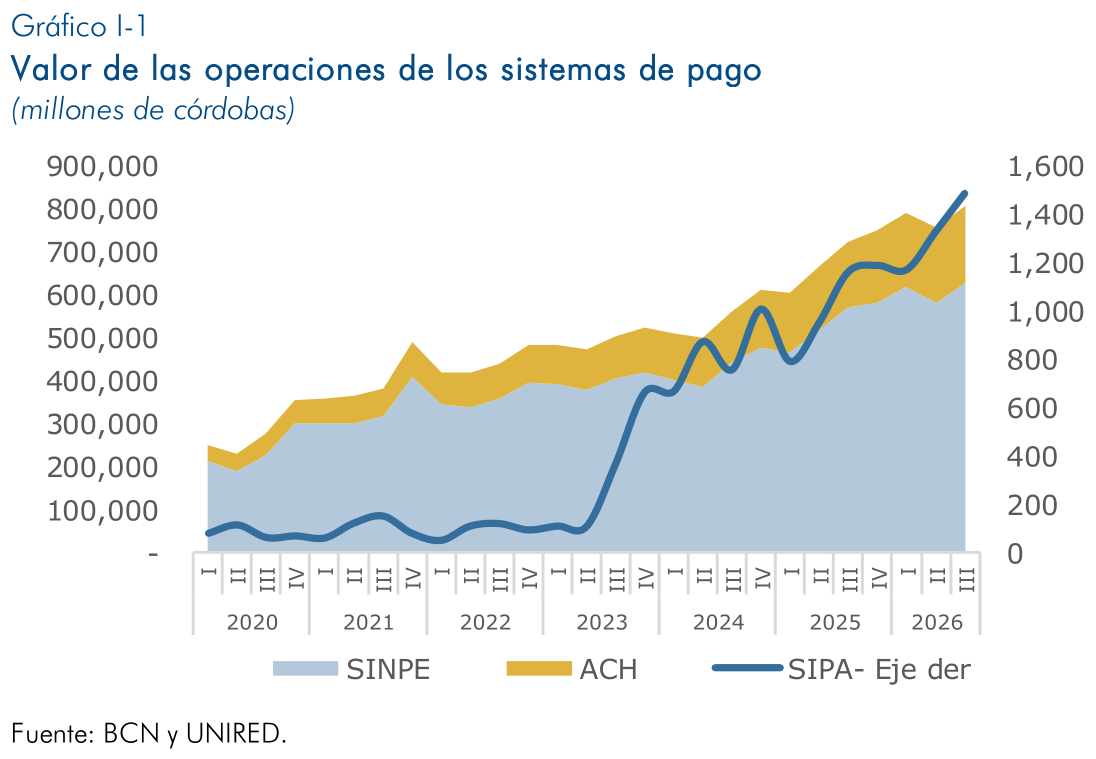
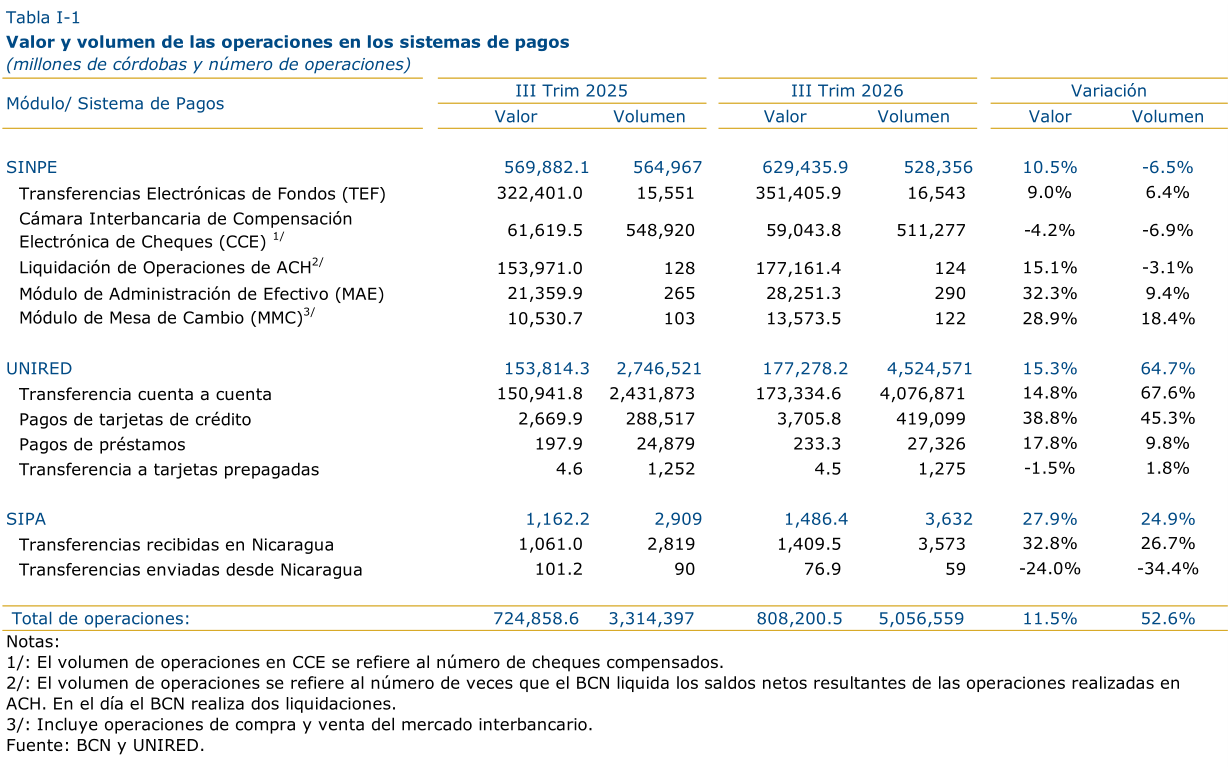
Durante el tercer trimestre de 2026, las transacciones efectuadas a través de los diferentes sistemas de pagos que operan en el país ascendieron a 808,200.5 millones de córdobas (C$724,858.6 millones en el tercer trimestre de 2025), para un total de 5,056,559 transacciones, lo que representó un crecimiento de 11.5 por ciento en el valor y de 52.6 por ciento en el volumen de las operaciones, respecto al mismo período de 2025.
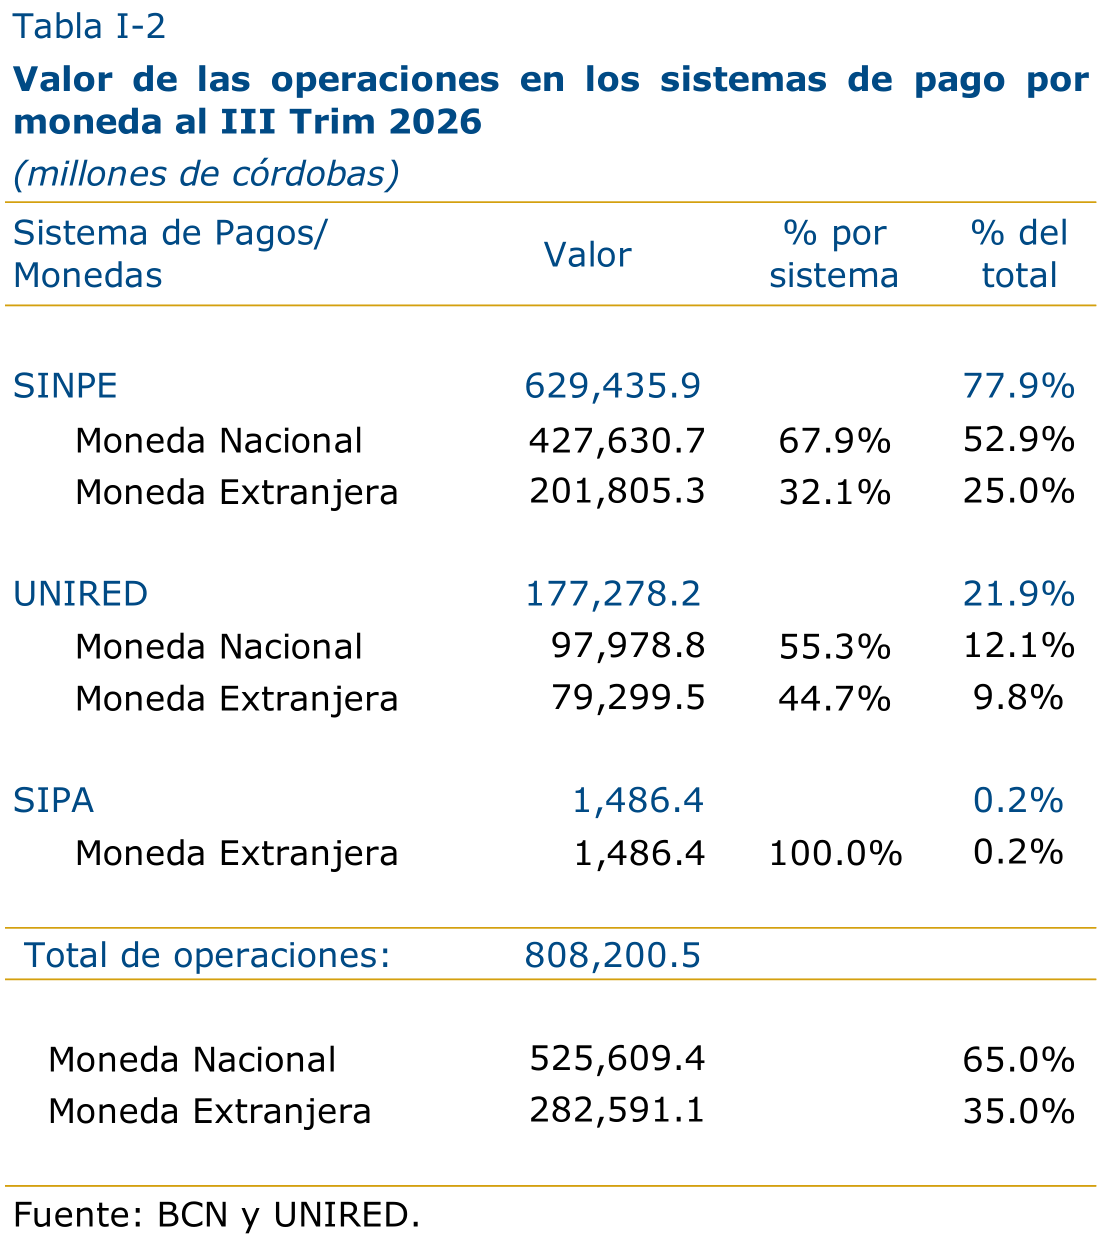
Por sistema, las operaciones del SINPE representaron el 77.9 por ciento del monto total. Por moneda de transacción, el 65.0 por ciento del valor transado fue en moneda nacional.
Operaciones en el SINPE[1]
A través de este sistema, las operaciones alcanzaron 629,435.9 millones de córdobas, con 528,356 transacciones, lo que reflejó un incremento de 10.5 por ciento en el valor y una disminución de 6.5 por ciento en el volumen.
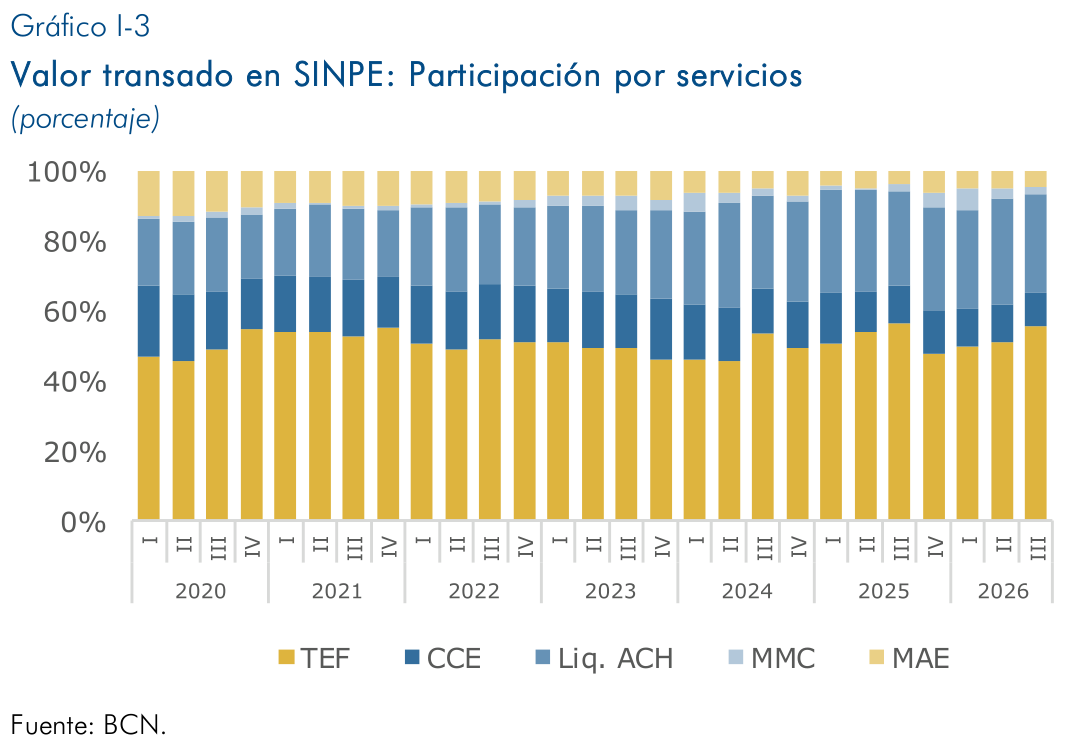
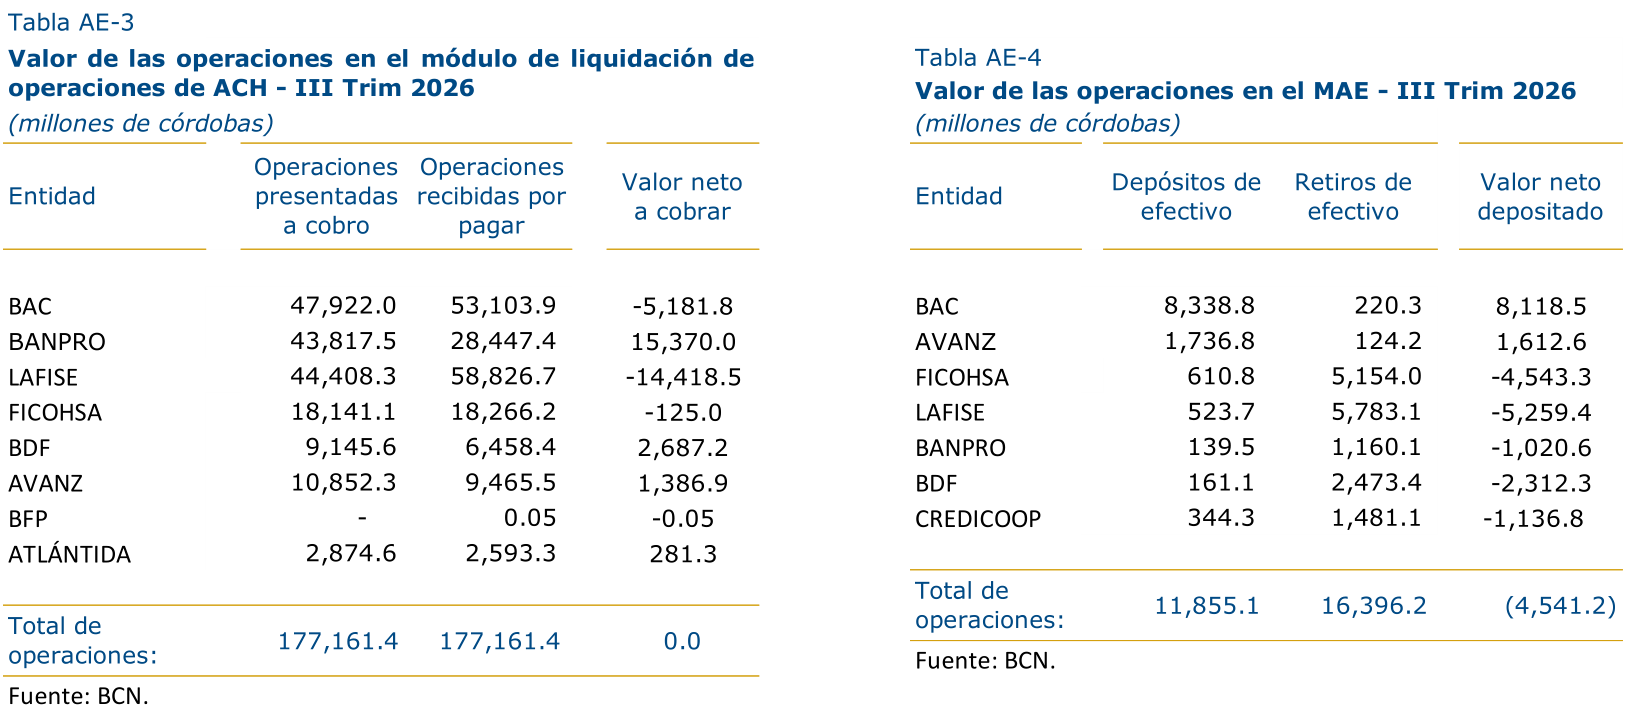
Los servicios del SINPE con mayor importancia fueron las Transferencias Electrónicas de Fondos (TEF), con una participación de 55.8 por ciento en el valor transado, y la liquidación de operaciones ACH que representó el 28.1 por ciento. Asimismo, la compensación y liquidación electrónica de cheques a través de la Cámara Interbancaria de Compensación Electrónica de Cheques (CCE) representó el 9.4 por ciento. Por su parte, las operaciones de depósito y retiro en efectivo (dólares y córdobas) que realizaron los bancos en el BCN, a través del Módulo de Administración de Efectivo (MAE), tuvieron una participación de 4.5 por ciento en el valor de los servicios.
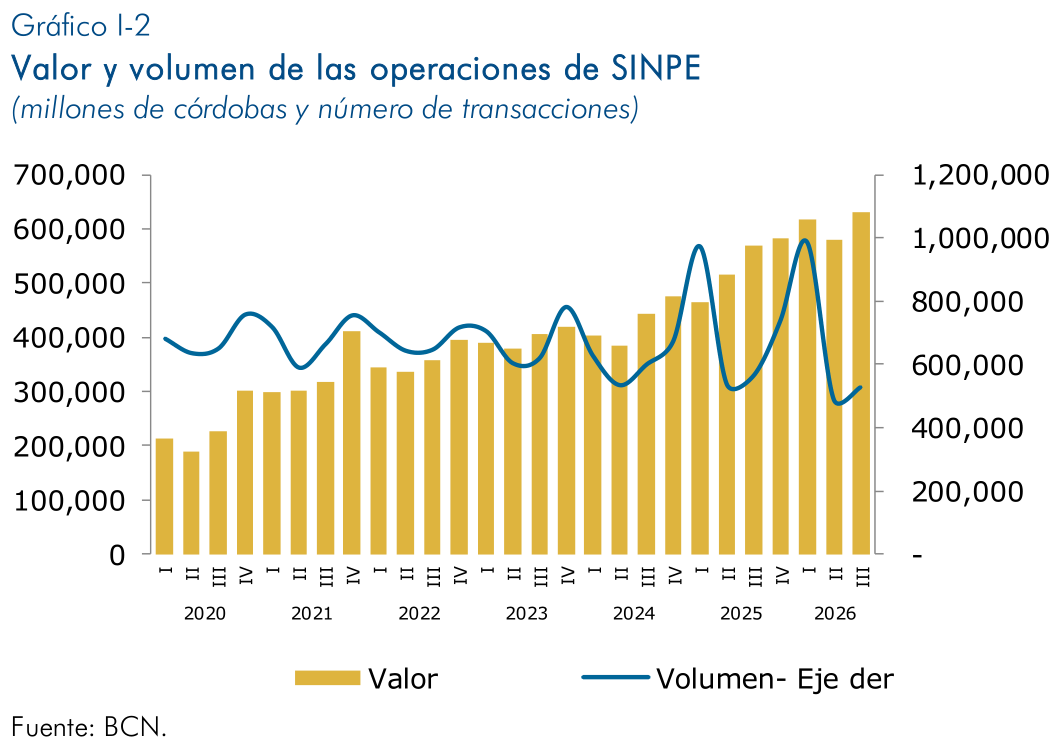
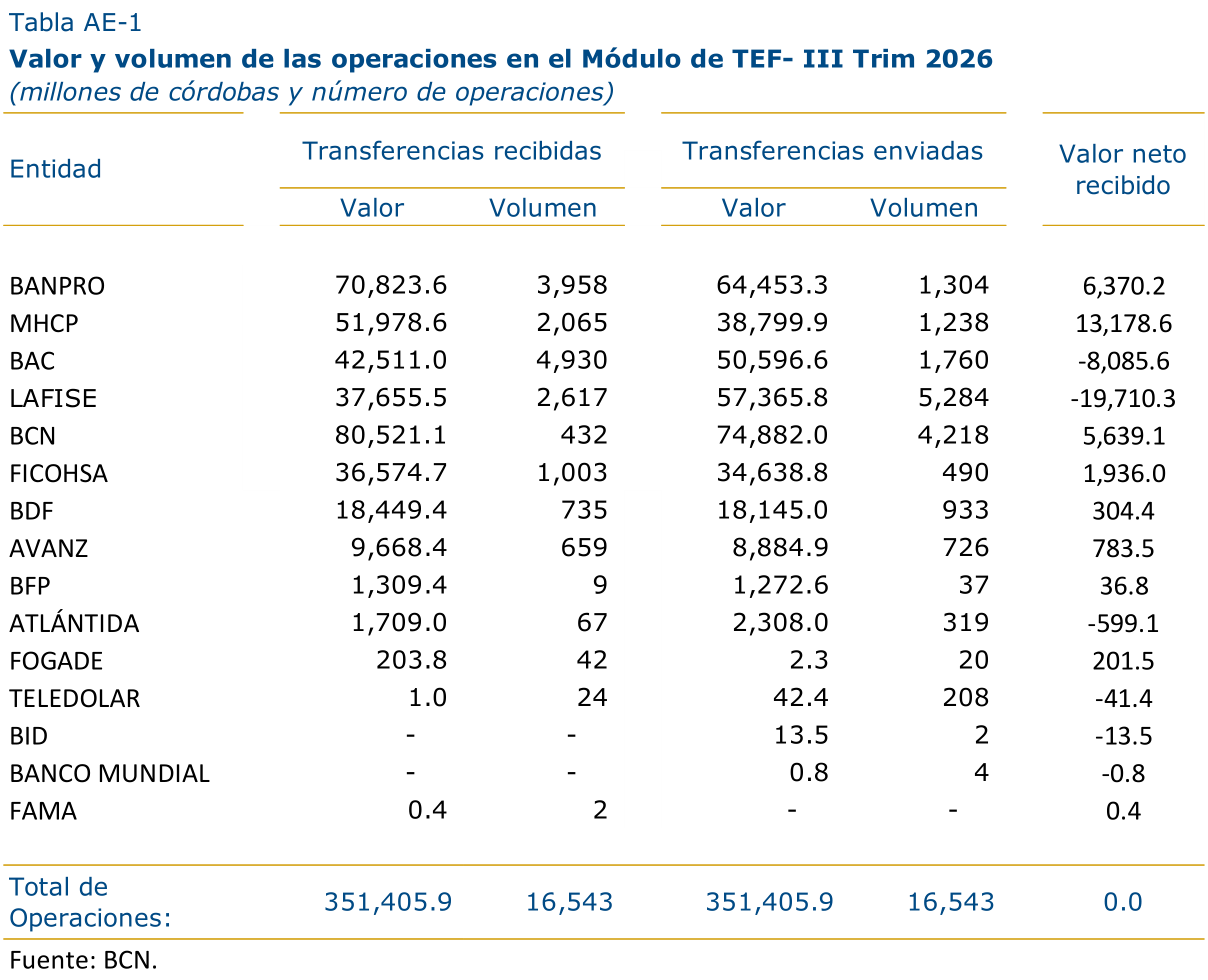
A través de TEF el monto transado ascendió a 351,405.9 millones de córdobas, equivalente a un incremento de 9.0 por ciento respecto al monto del mismo período de 2025. En este sistema se procesaron 16,543 transferencias en córdobas, dólares y euros, lo que reflejó un aumento de 6.4 por ciento respecto a lo observado en el tercer trimestre de 2025. El valor promedio diario transado en el sistema fue de 5,667.8 millones de córdobas, equivalente a 21.2 millones de córdobas por transferencia en promedio, caracterizándolo como un sistema donde se realizan pagos de más alto valor.
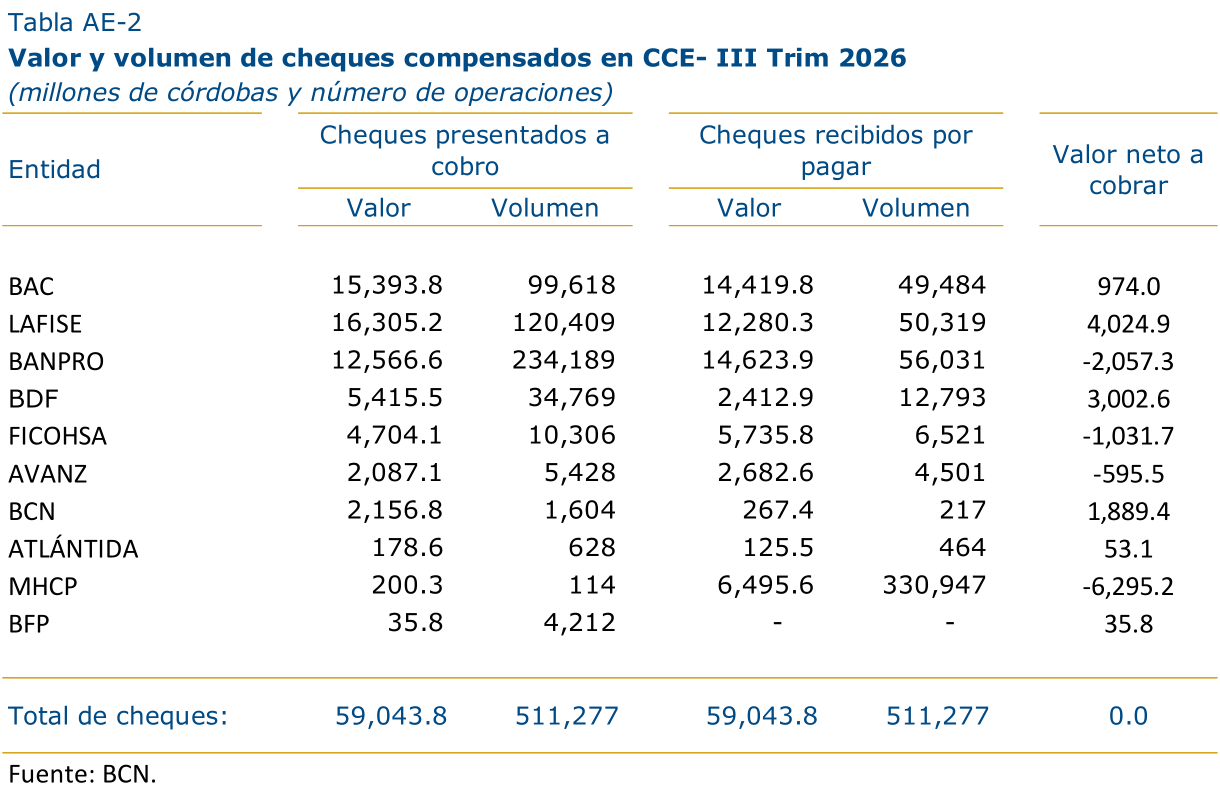
A través de la CCE[2] se compensaron y liquidaron 511,277 cheques en córdobas, dólares y euros, registrándose una disminución de 6.9 por ciento en volumen, respecto al tercer trimestre de 2025. El monto de las operaciones totalizó 59,043.8 millones de córdobas, lo que resultó en una disminución interanual de 4.2 por ciento en el valor. El valor promedio diario compensado fue de 952.3 millones de córdobas, equivalente a un promedio de 115,483.0 córdobas por cheque.
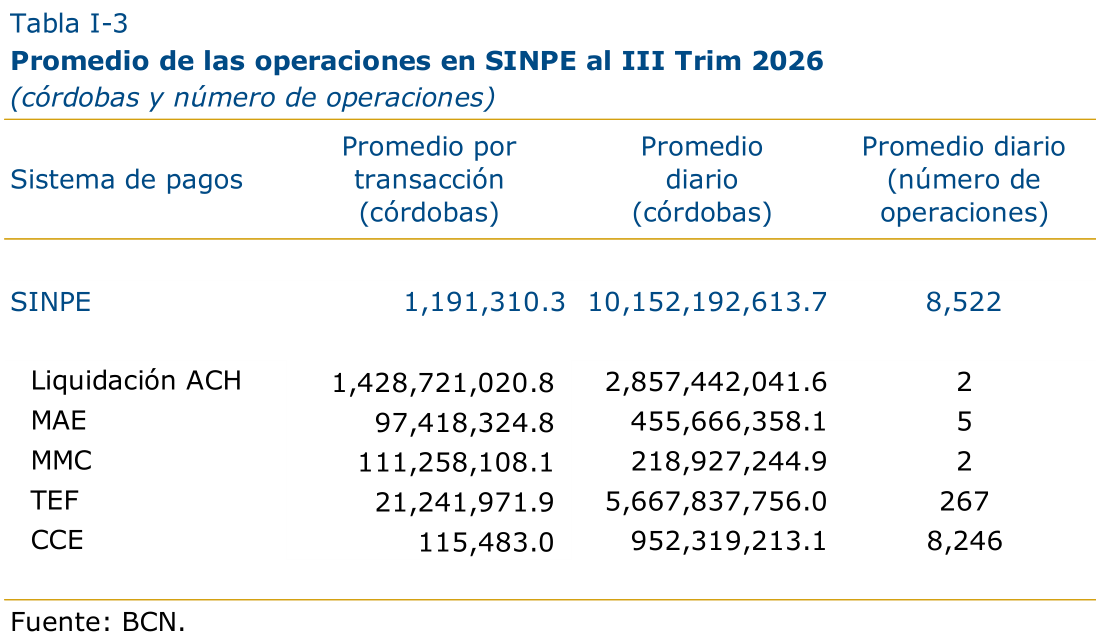
En su rol de liquidador de las operaciones de UNIRED[3], el BCN ejecutó órdenes de liquidación en córdobas y dólares por un monto equivalente a 177,161.4 millones de córdobas, lo que representó un incremento de 15.1 por ciento respecto al tercer trimestre de 2025. El valor promedio diario liquidado fue de 2,857.4 millones de córdobas.
Las operaciones de depósito y retiro de efectivo en córdobas y dólares que los bancos realizaron en el BCN, y que se registraron a través del Módulo de Administración de Efectivo (MAE), fueron 28,251.3 millones de córdobas. Esto significó un incremento de 32.3 por ciento respecto a lo registrado en el tercer trimestre de 2025. Asimismo, el valor promedio depositado y retirado diariamente fue de 455.7 millones de córdobas.
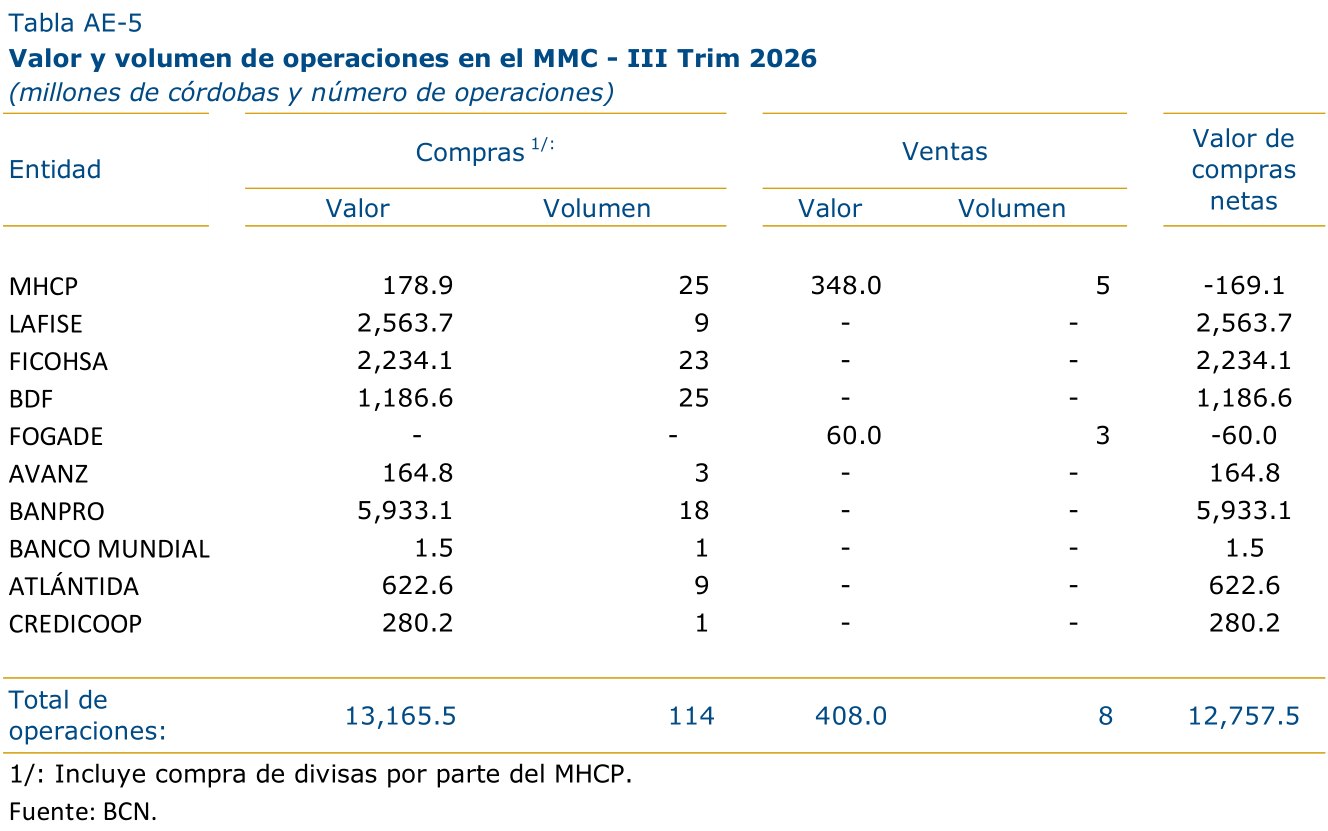
Por otra parte, en el Módulo de Mesa de Cambio (MMC) se realizaron 122 operaciones de compra y venta de dólares y euros con los bancos, otras entidades financieras y el Gobierno. Estas operaciones totalizaron 13,573.5 millones de córdobas. El valor promedio transado diariamente fue de 218.9 millones de córdobas.
Operaciones en UNIRED[4]
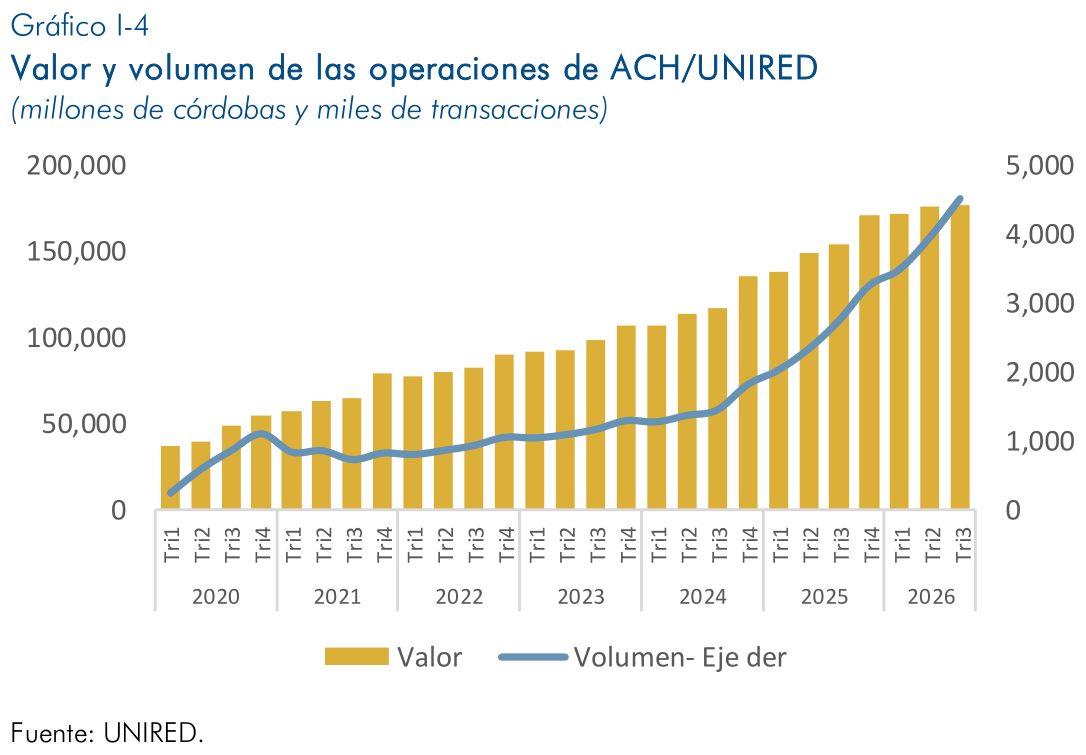
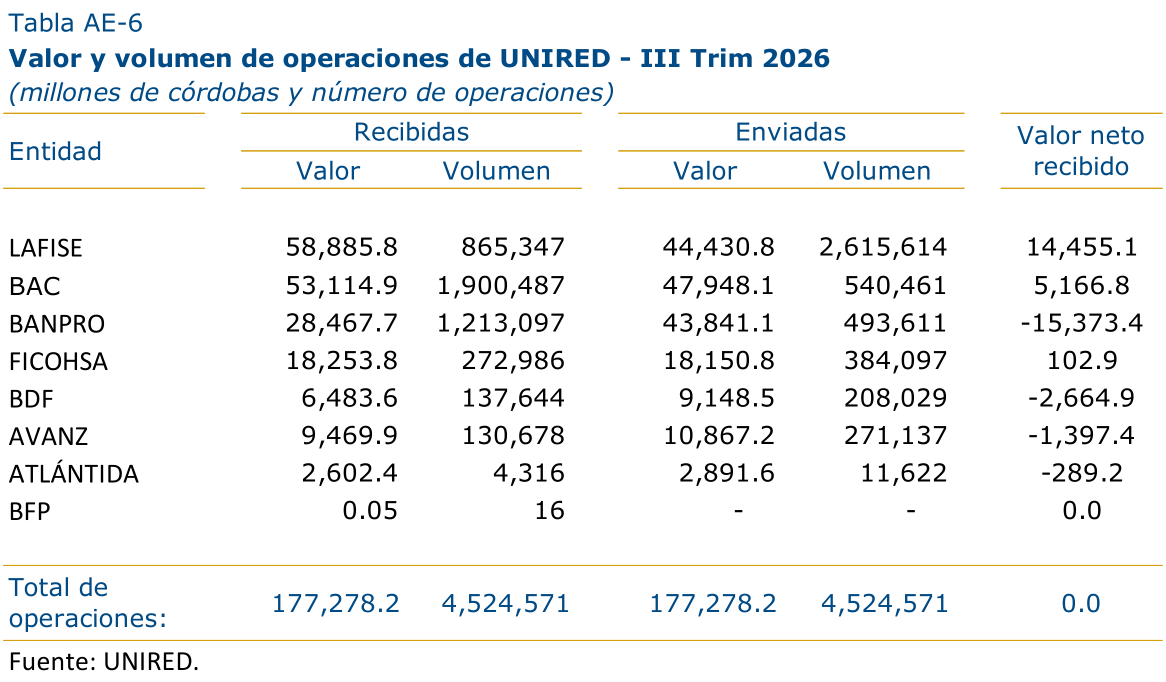
Las transacciones en el sistema UNIRED totalizaron 177,278.2 millones de córdobas, correspondientes a 4,524,571 operaciones, lo que equivale a un aumento de 15.3 por ciento en el valor transado y de 64.7 por ciento en el número de operaciones.
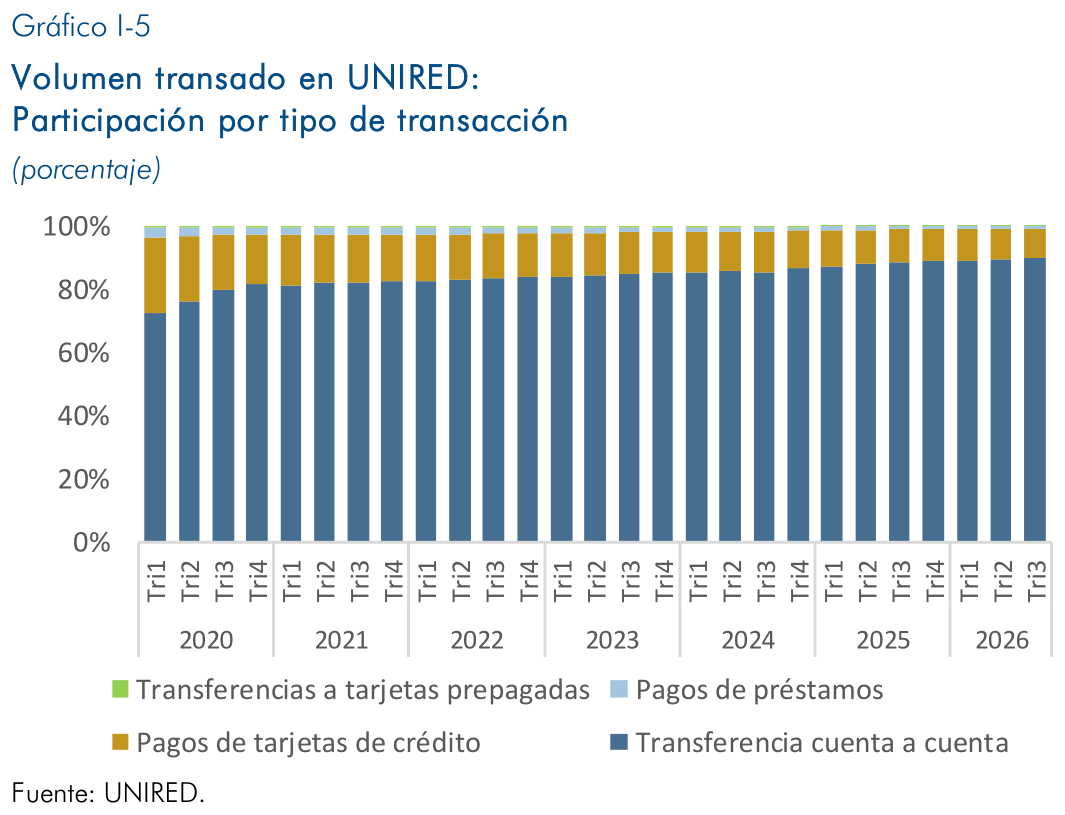
Por tipo de transacción, las transferencias de cuenta a cuenta- tanto individuales como múltiples- representaron la mayor participación, tanto en términos de valor transado (97.8%) como en número de operaciones (90.1%). Estas cifras incluyen también las transferencias realizadas desde o hacia carteras digitales, que aportaron el 0.1 por ciento del valor y el 4.6 por ciento del volumen total de las transferencias de cuenta a cuenta. En segundo lugar, se ubicaron los pagos de tarjetas de crédito, con una participación del 2.1 por ciento en valor y del 9.3 por ciento en volumen.
El valor de las transferencias de cuenta a cuenta ascendió a 173,334.6 millones de córdobas (4,076,871 operaciones), registrándose un incremento interanual de 14.8 por ciento en valor y de 67.6 por ciento en volumen. Por su parte, el valor de los pagos de tarjetas de crédito fue por 3,705.8 millones de córdobas, resultado de 419,099 operaciones, observándose un aumento interanual de 38.8 por ciento en el valor y de 45.3 por ciento en el volumen.
En promedio se realizaron 49,180 operaciones diarias a través de UNIRED por un monto de 1,926.9 millones de córdobas, siendo el valor promedio por operación de 39,181.2 córdobas.
Operaciones del SIPA[5]
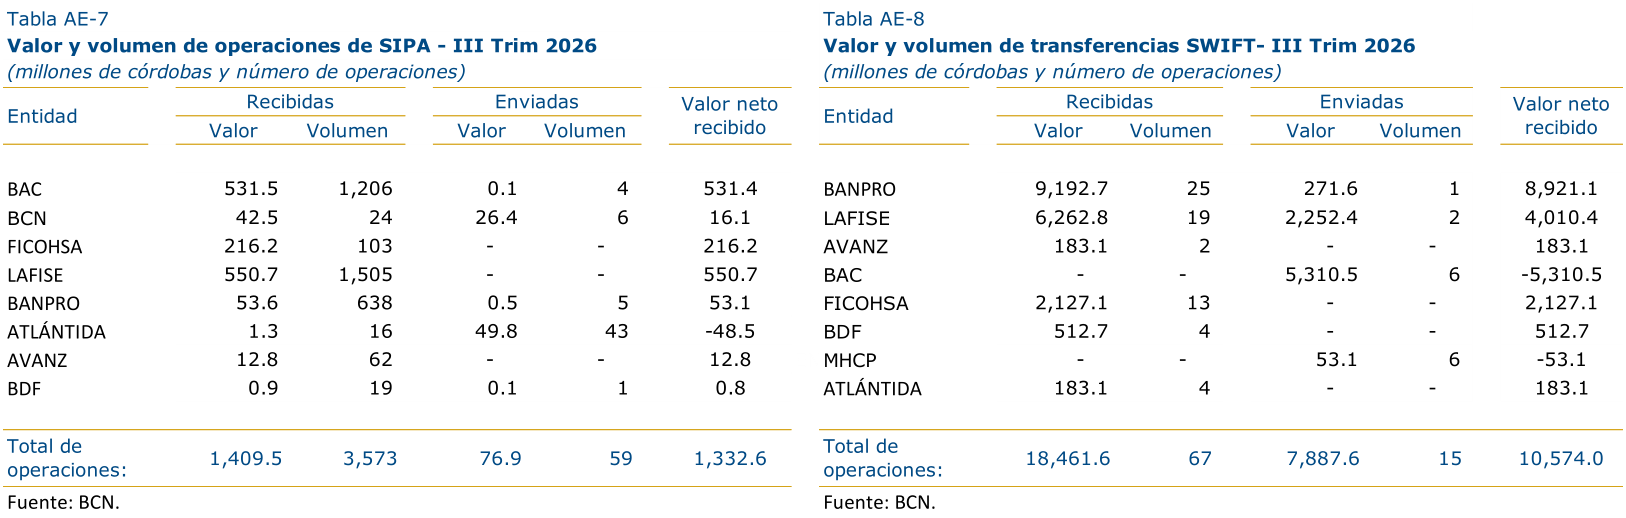
A través del SIPA se realizaron 3,632 transferencias desde o hacia el resto de los países de Centroamérica y República Dominicana, por un monto equivalente a 1,486.4 millones de córdobas, lo que reflejó un incremento interanual de 27.9 por ciento en el valor de las transferencias y de 24.9 por ciento en el volumen.
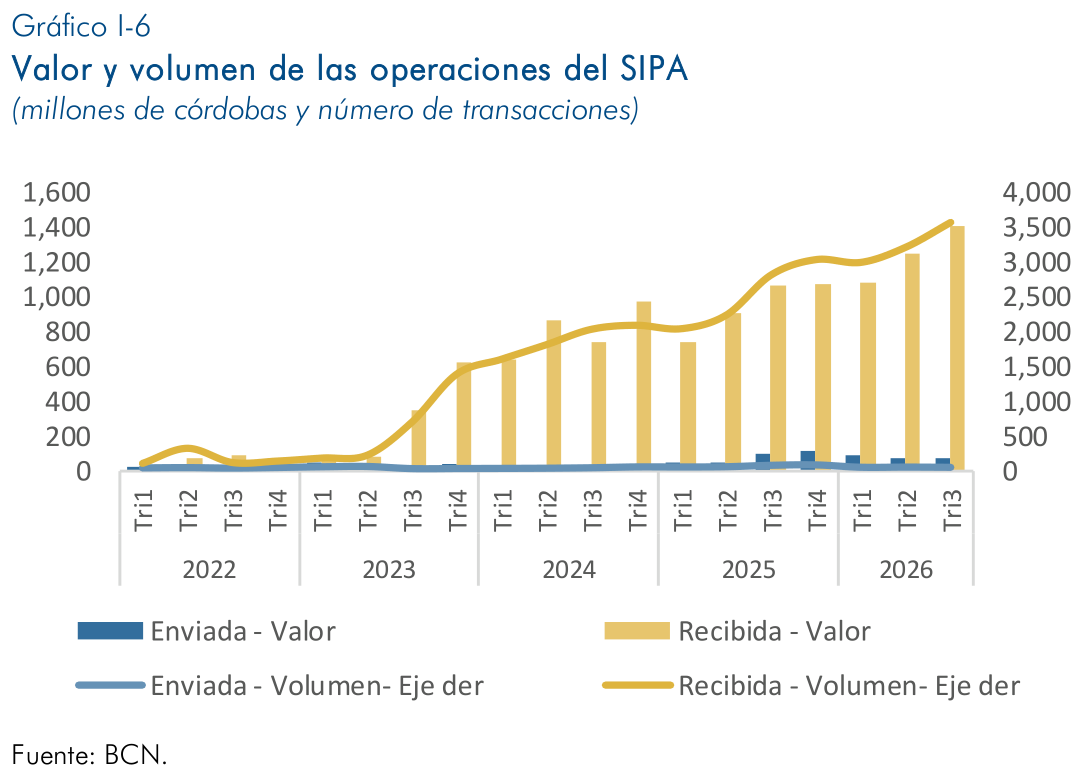
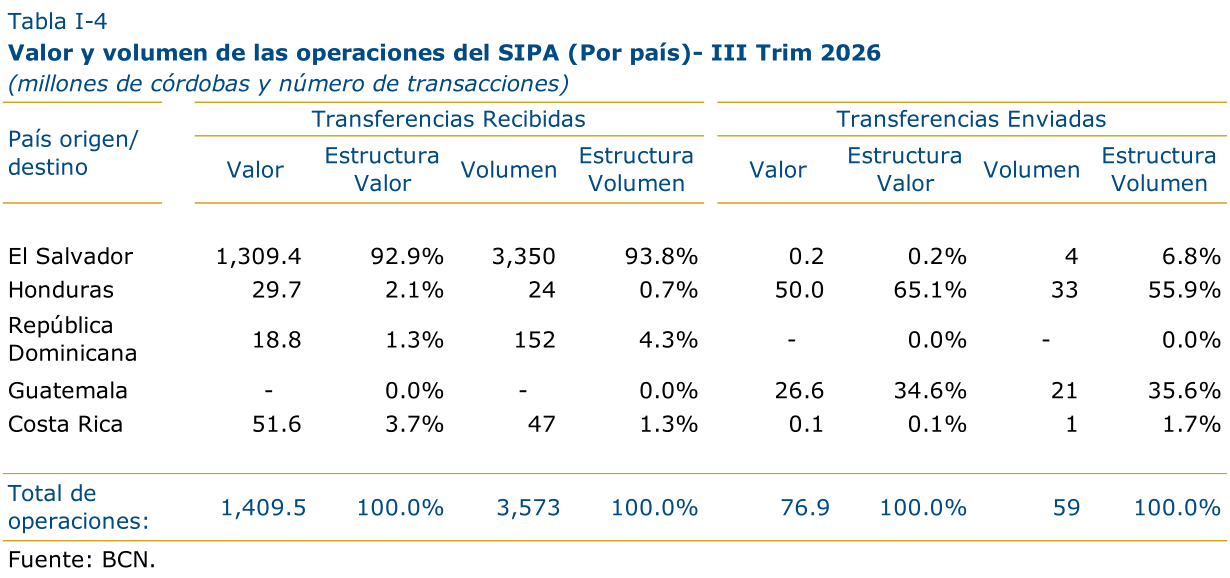
Se recibieron 3,573 transferencias, por un monto equivalente a 1,409.5 millones de córdobas (un incremento de 26.7% en el volumen y de 32.8% en el valor). El valor promedio de las transferencias recibidas fue de 394,484.1 córdobas.
Por su parte, las transferencias hacia el resto de países de Centroamérica y República Dominicana totalizaron 76.9 millones de córdobas (59 transferencias), lo que representó una disminución de 24.0 por ciento en el valor de las operaciones y de 34.4 por ciento en la cantidad de transferencias enviadas, respecto al mismo período de 2025. El valor promedio de las transferencias enviadas fue de 1,302,708.0 córdobas.
Transferencias SWIFT
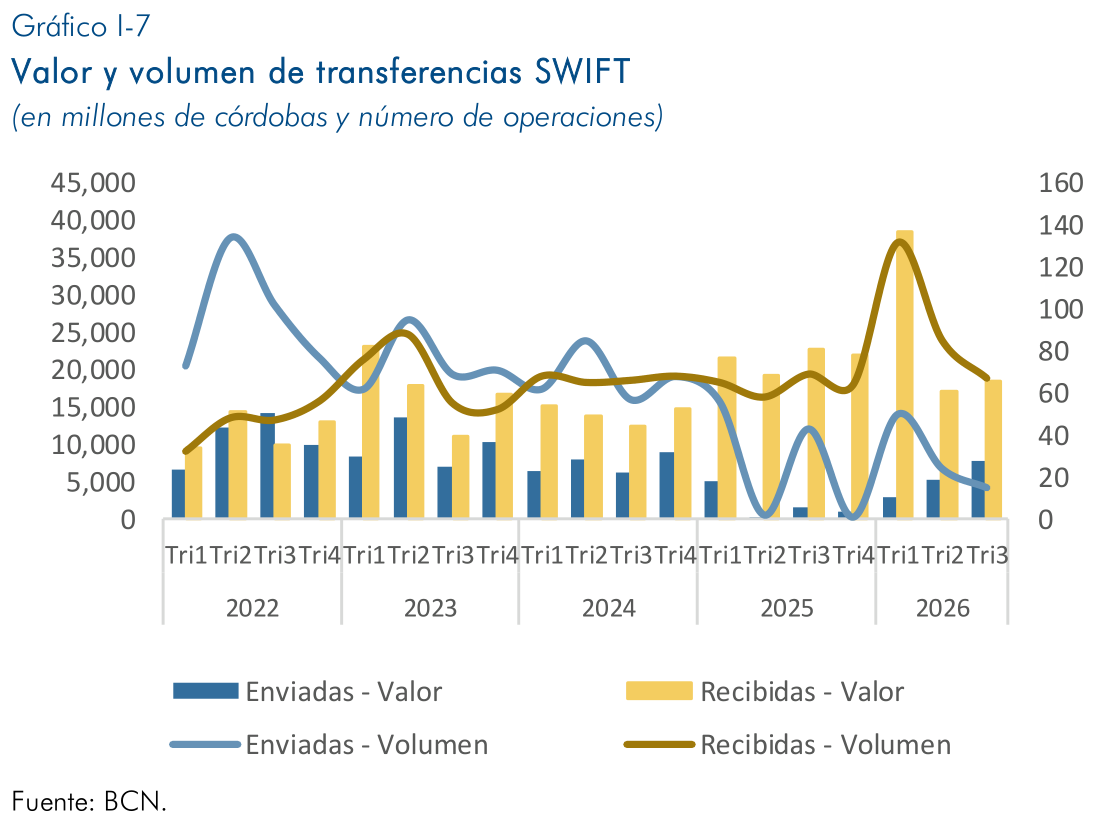
Durante el tercer trimestre de 2026, el BCN recibió a favor de las instituciones depositantes en el BCN, 67 transferencias de fondos a través de la mensajería SWIFT por un valor de 18,461.6 millones de córdobas. Esto representó una disminución interanual de 18.7 por ciento en el valor y de 2.9 por ciento en el volumen. Asimismo, el BCN, conforme instrucciones de las instituciones depositantes, envió 15 transferencias por un valor de 7,887.6 millones de córdobas.
El valor promedio de las transferencias enviadas fue de 525.8 millones de córdobas, mientras que el promedio de las transferencias recibidas fue de 275.5 millones de córdobas.
CAPÍTULO II: INSTRUMENTOS DE PAGO
Al final del tercer trimestre de 2026, se registraron 4.1 millones de tarjetas de pago en circulación[6] (15.4% más que el mismo período del año anterior), que incluyen tarjetas de débito, crédito y prepagadas; 403,505 cuentas de dinero electrónico (disminución de 15.8%); y 865,510 usuarios registrados de carteras digitales (disminución de 9.0% con respecto al tercer trimestre de 2025). Asimismo, el efectivo en circulación ascendió a 66,529.3 millones de córdobas, lo que representó un aumento interanual de 16.3 por ciento.
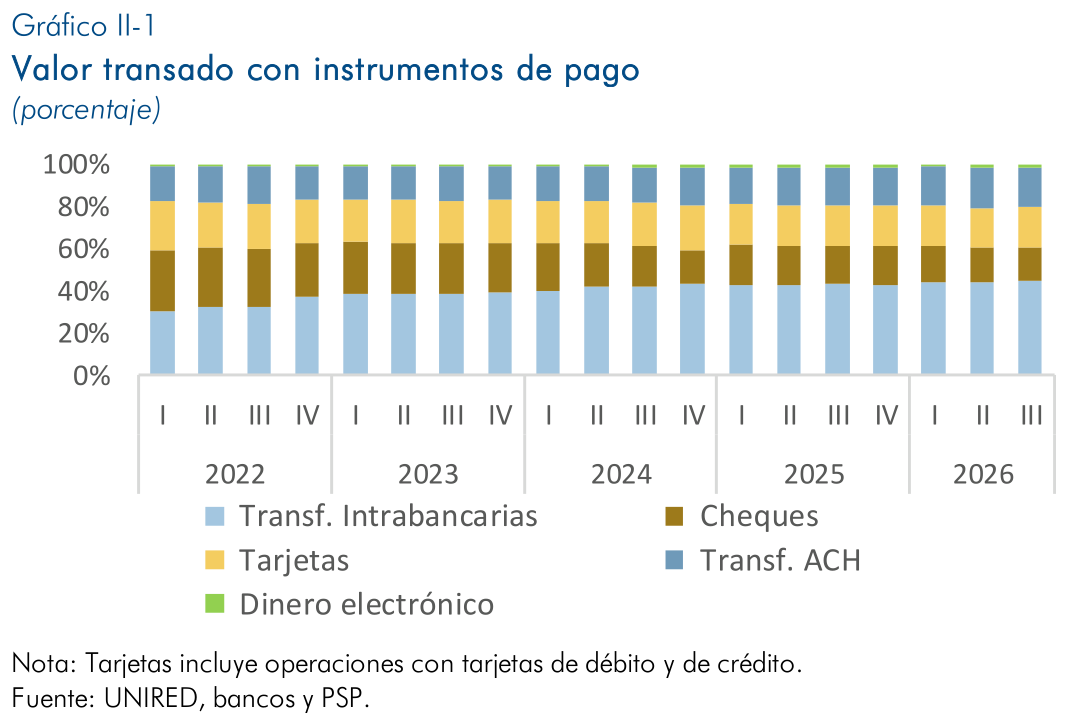
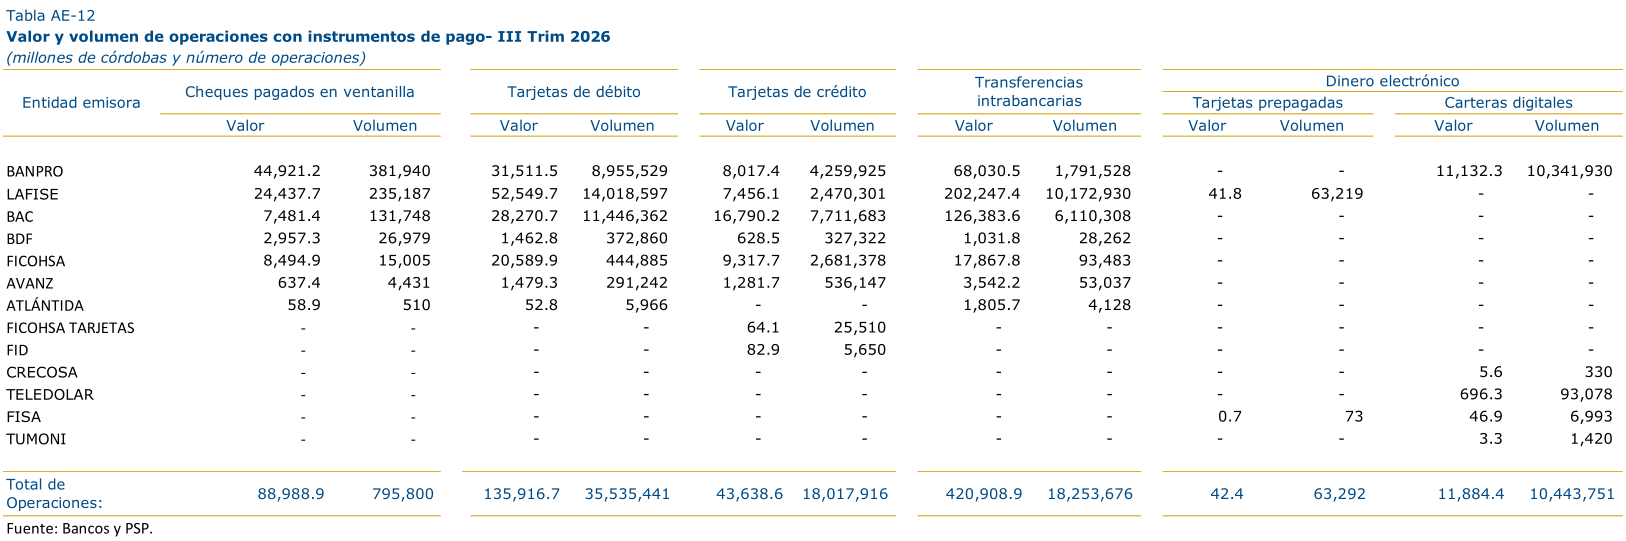
En cuanto al uso de los instrumentos de pago, se registraron 88.1 millones de operaciones que totalizaron 937,702.0 millones de córdobas, las que incluyen pagos con cheques, pagos con tarjetas, transferencias de fondos (intrabancarias[7] y ACH[8]) y dinero electrónico.
El uso de estos instrumentos reflejó un aumento interanual de 12.0 por ciento en el valor transado y de 18.6 por ciento en el número de operaciones.
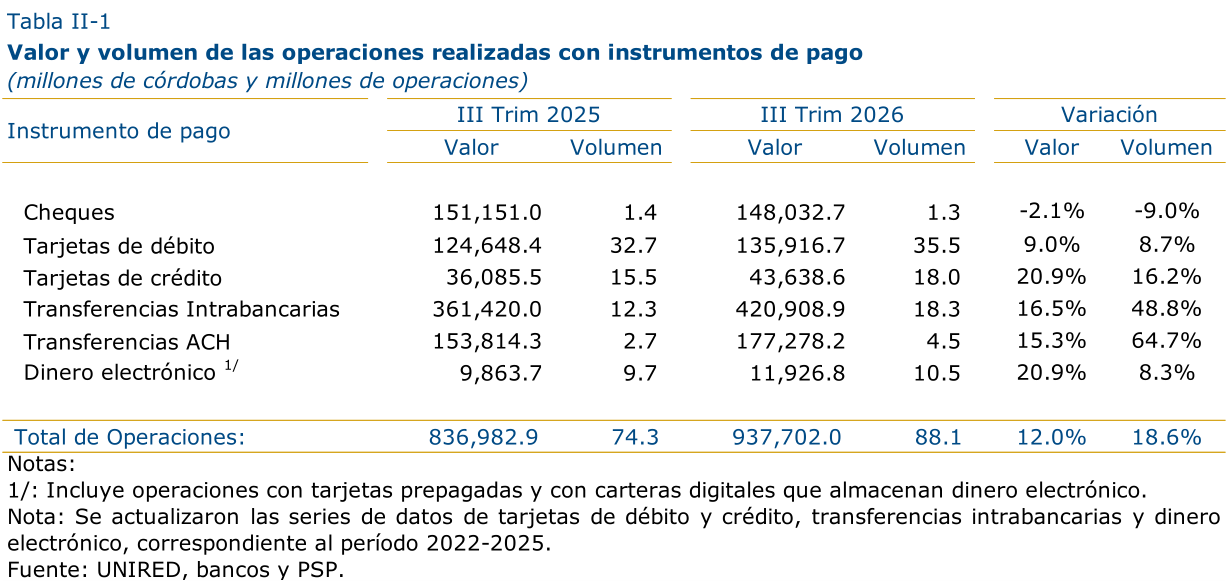
El instrumento de pago con mayor número de operaciones fue la tarjeta de débito, a través de la cual se realizaron 35.5 millones de transacciones, lo que representó un incremento interanual de 8.7 por ciento. Por su parte, en términos del monto, las transferencias intrabancarias fueron las más representativas (44.9% del valor total).
Cheques
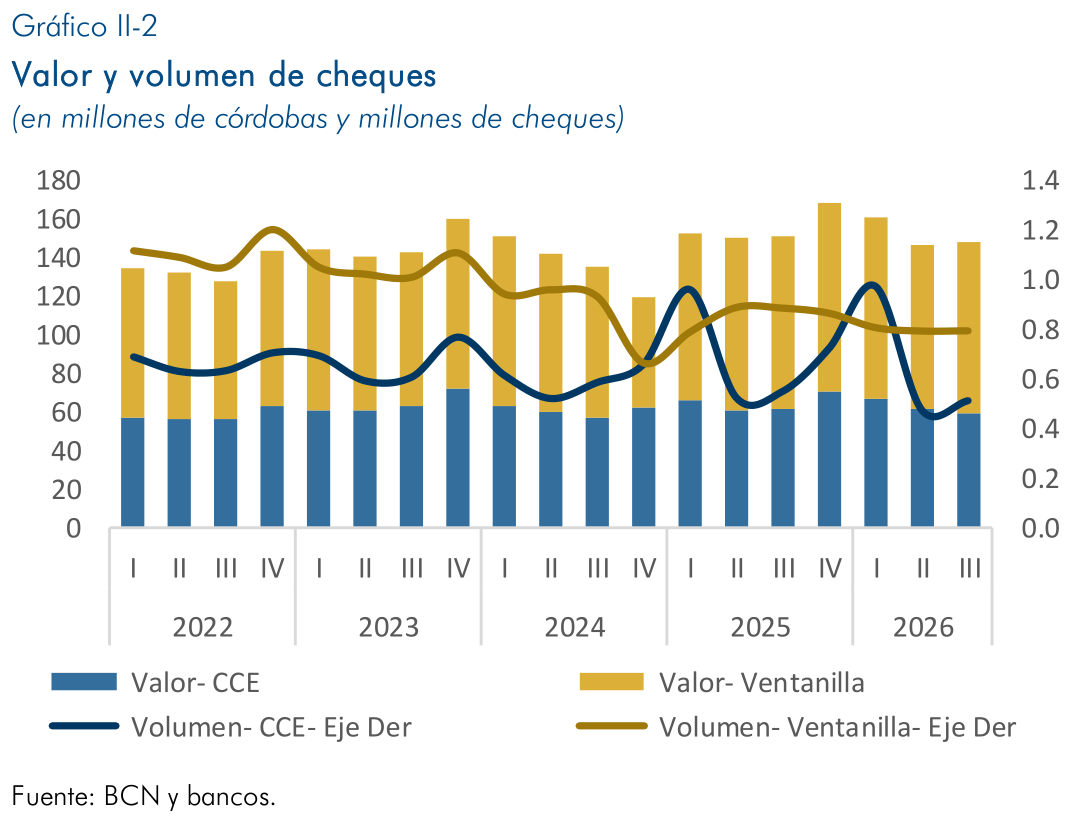
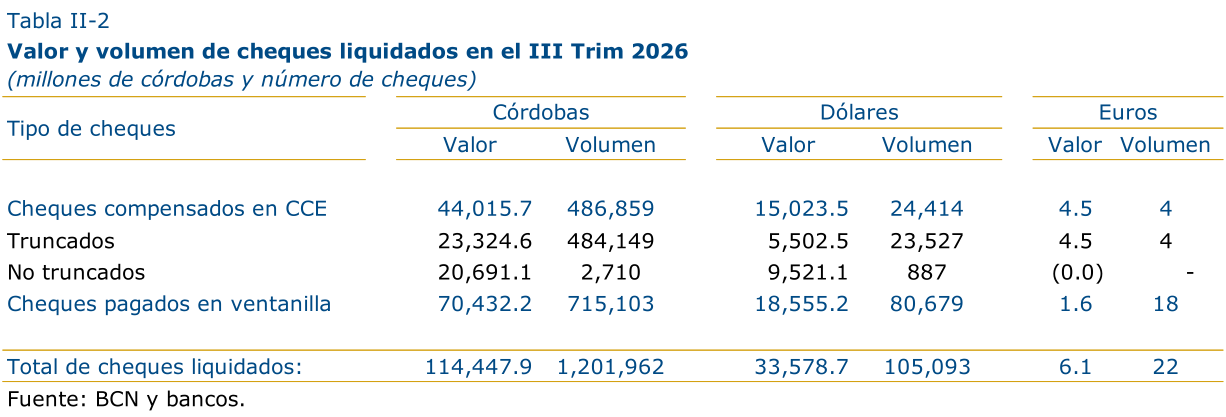
Durante el tercer trimestre de 2026, se liquidaron 1.3 millones de cheques por un valor de 148,032.7 millones de córdobas (denominados en córdobas, dólares y euros), lo cual representó una disminución de 2.1 por ciento en el valor y de 9.0 por ciento en el volumen. El valor promedio fue de 113,254.8 córdobas por cheque.
Del total de cheques, el 60.9 por ciento se pagó a través de las ventanillas de sucursales bancarias (60.1% en valor), mientras que el restante se compensó en CCE.
El 92.0 por ciento del volumen total de los cheques fue emitido en córdobas.
De los 511,277 cheques que fueron compensados en la CCE, el 64.7 por ciento fueron emitidos por el Gobierno (cheques fiscales) y el resto por bancos y otras instituciones que participan en la cámara.
Se truncaron 507,680 cheques, lo que representó el 99.3 por ciento del volumen de cheques compensados en CCE[9].
Tarjetas de pago
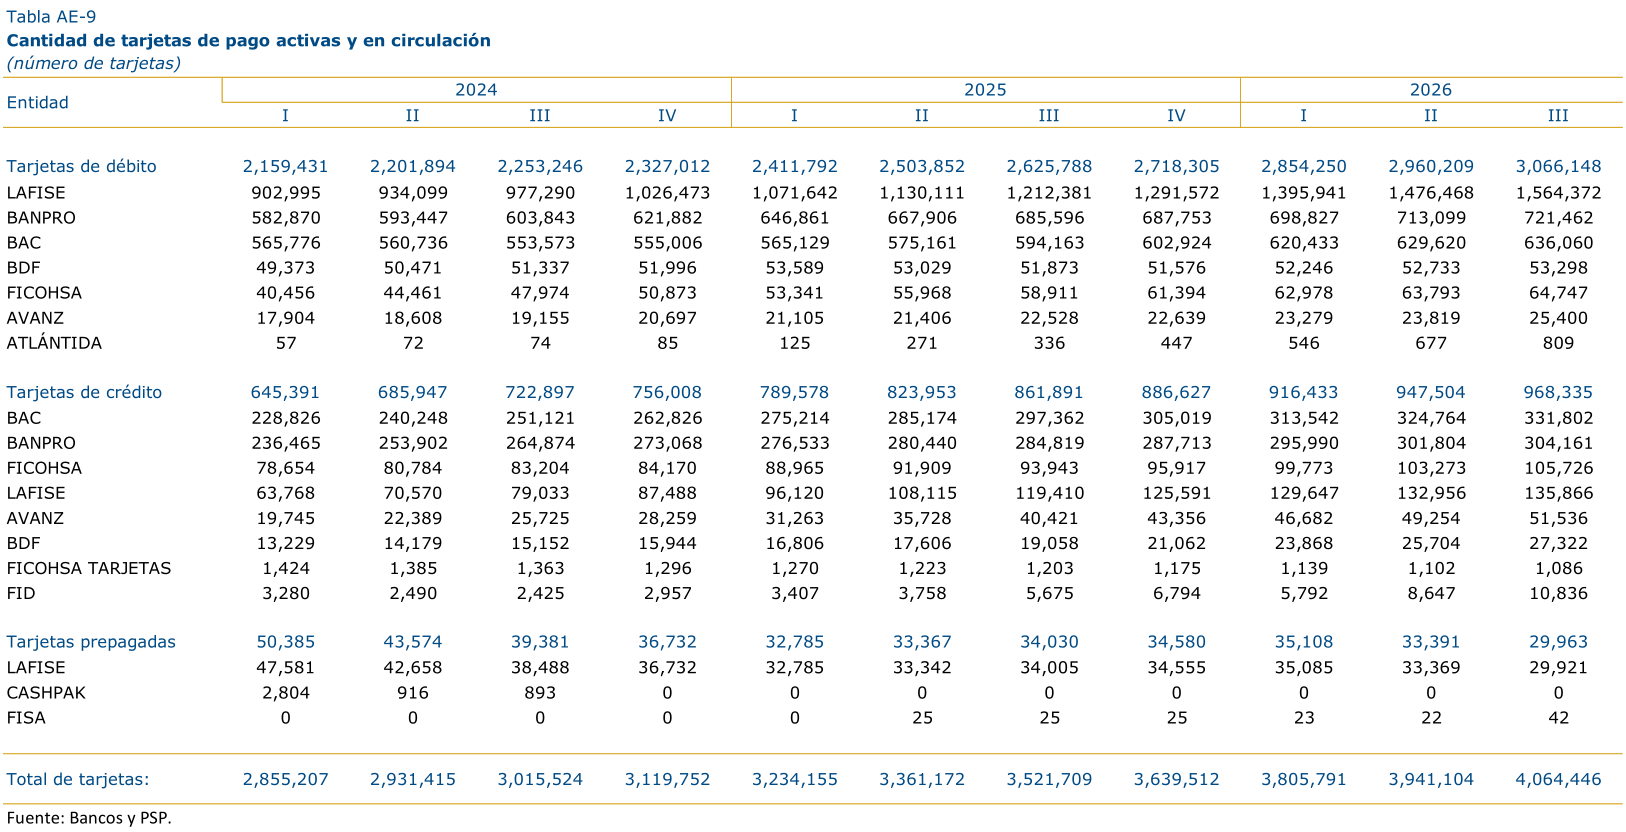
El número de tarjetas de pago activas al finalizar el tercer trimestre de 2026 fue de 4.1 millones de tarjetas (3.5 millones en igual período de 2025). De esa cantidad, 3.1 millones correspondieron a tarjetas de débito (75.4% del total), 968,335 a tarjetas de crédito (23.8%) y 29,963 a tarjetas prepagadas (0.7%).
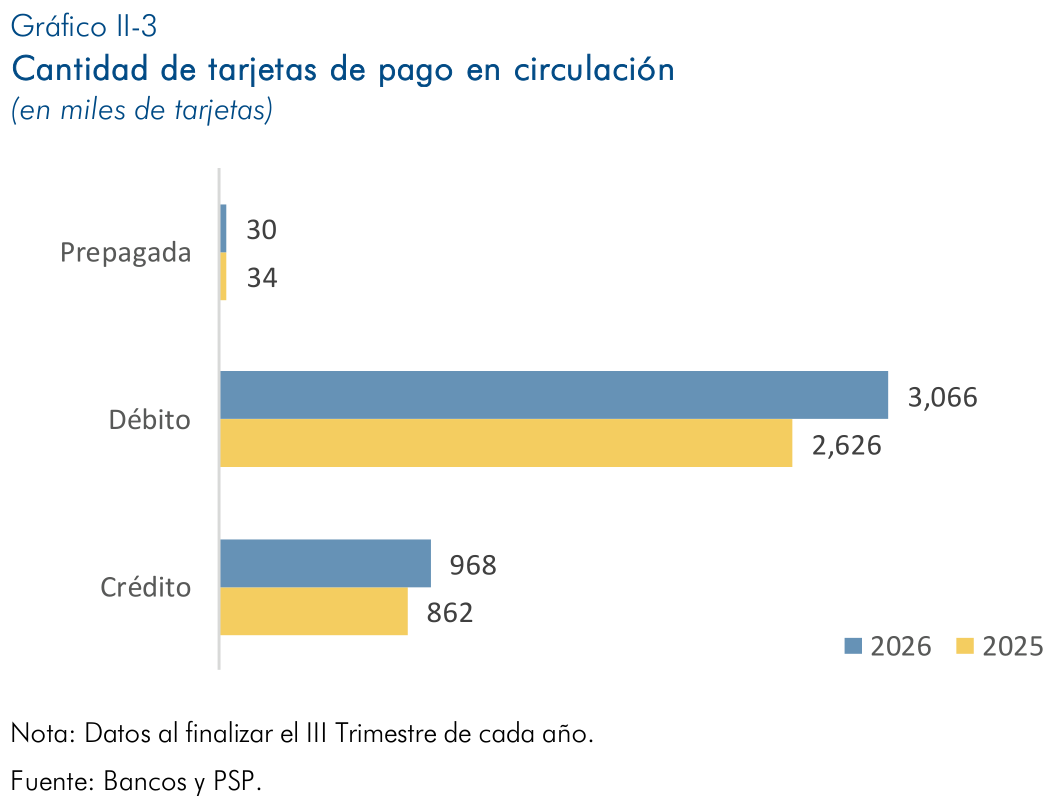
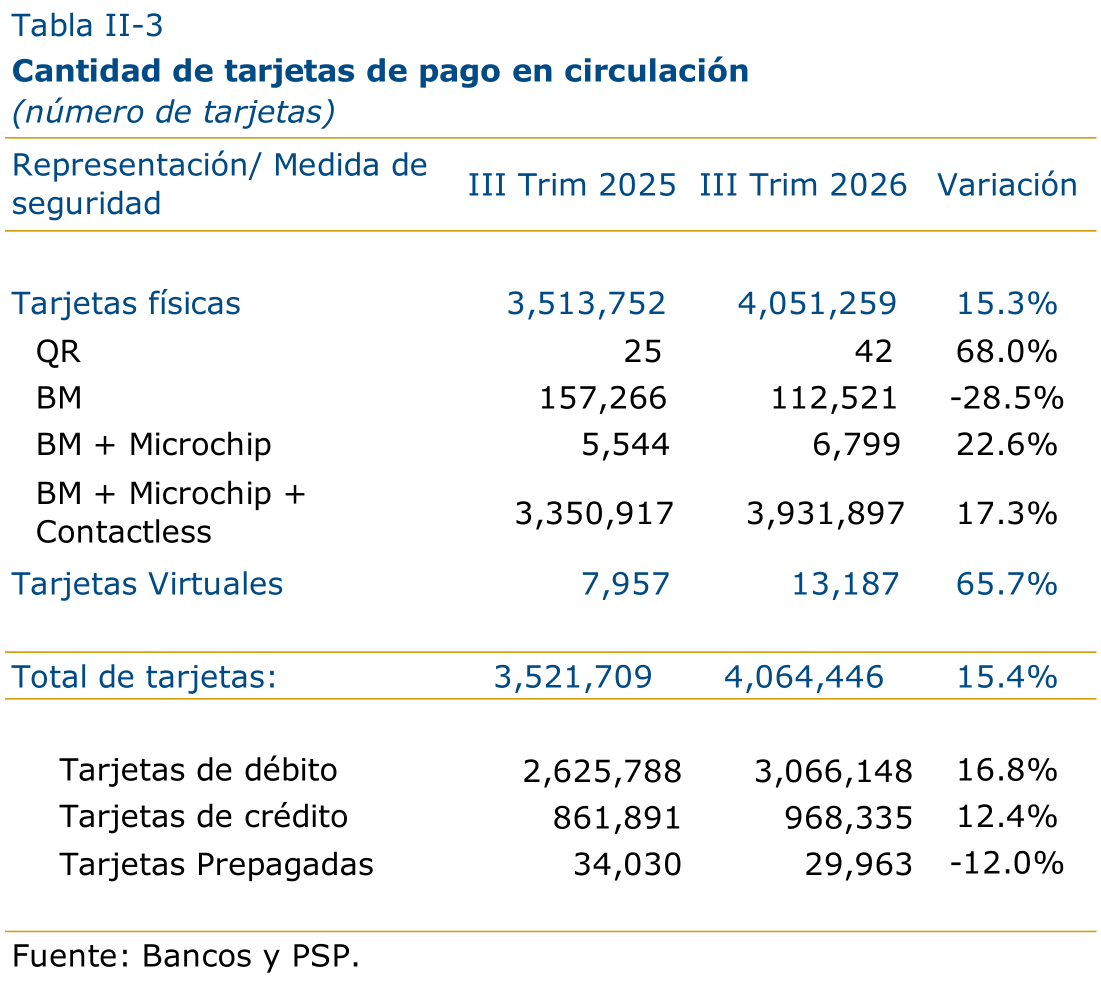
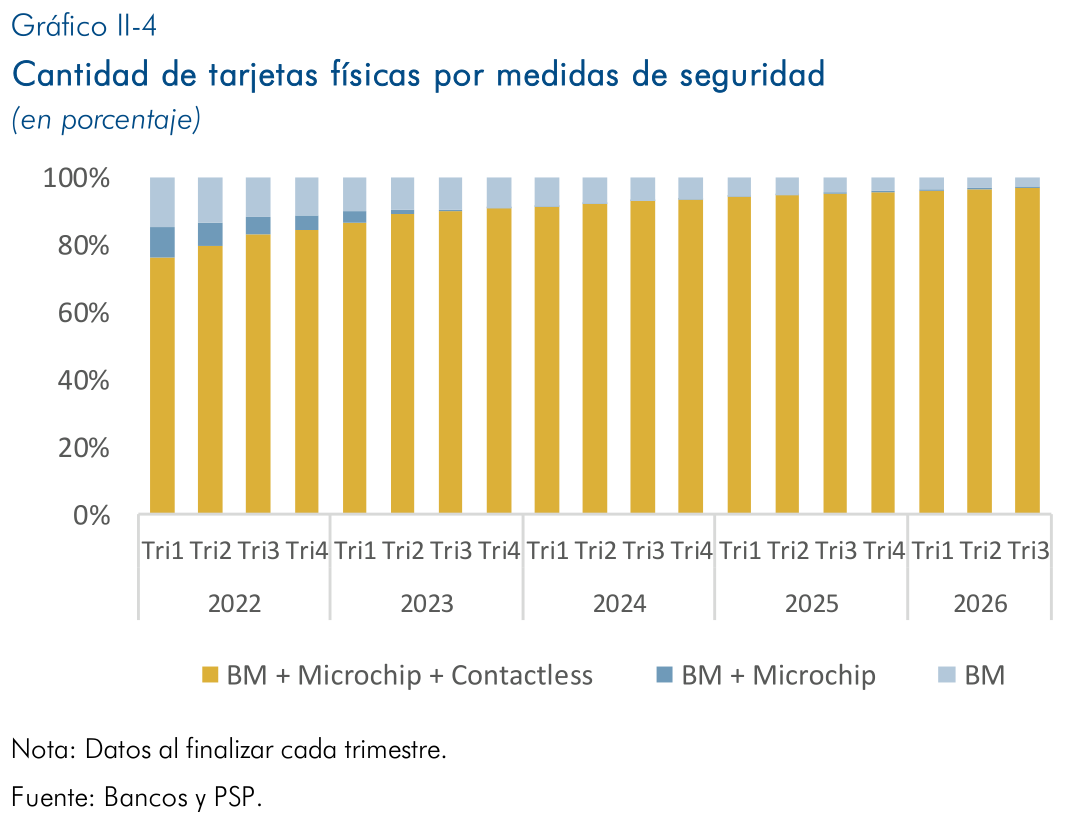
Del total de tarjetas en circulación, el 99.7 por ciento son tarjetas físicas, mientras que el 0.3 por ciento restante corresponde a tarjetas virtuales (13,187 tarjetas). Del total de tarjetas físicas, el 97.1 por ciento incorporan las medidas de seguridad de banda magnética, microchip y tecnología sin contacto (contactless); el 2.8 por ciento, solamente tienen banda magnética; el 0.2 por ciento presentan una combinación de banda magnética y microchip, y el restante (42 tarjetas) poseen código QR.
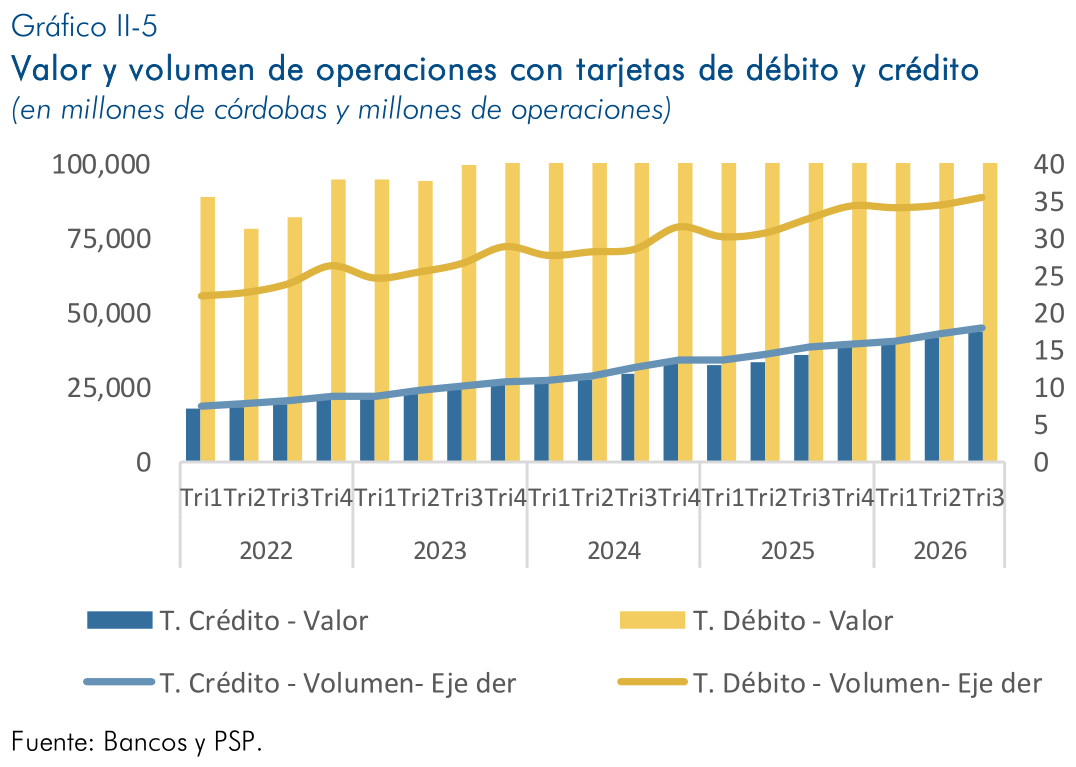
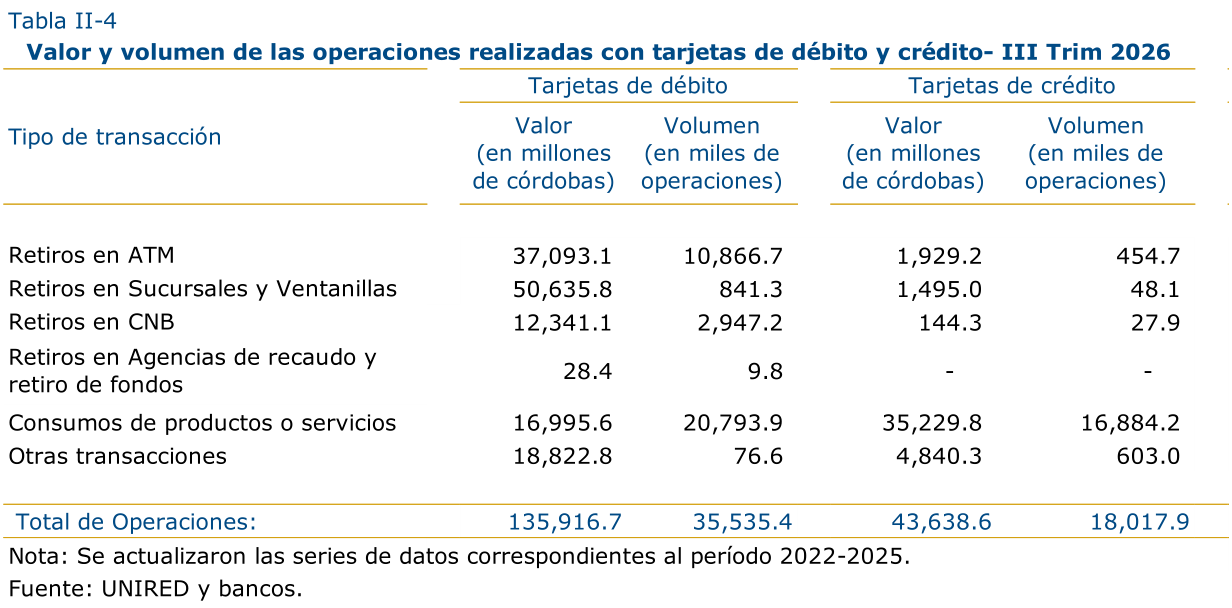
Durante el tercer trimestre de 2026, las operaciones con tarjetas de crédito y débito[10] ascendieron a 53.6 millones de transacciones, por valor de 179,555.3 millones de córdobas, lo cual representó un incremento de 11.1 por ciento en el volumen y de 11.7 por ciento en el valor de operaciones, con respecto a igual período de 2025.
Por tipo de tarjeta, el volumen de las operaciones con tarjetas de crédito ascendió a 18.0 millones (crecimiento interanual de 16.2%), para un valor total de 43,638.6 millones de córdobas (incremento de 20.9%). Mientras que con tarjetas de débito se realizaron 35.5 millones de operaciones (crecimiento interanual de 8.7%), para un valor total de 135,916.7 millones de córdobas (incremento de 9.0%).
Por tipo de operación, los pagos por consumos de productos o servicios fueron el tipo de operación más realizado, representando el 58.5 por ciento del volumen (12.5% del valor) de las operaciones con tarjeta de débito y el 93.7 por ciento de las operaciones con tarjeta de crédito (80.7% del valor). El valor promedio de los consumos con tarjetas de débito fue 817.3 córdobas, mientras que con tarjetas de crédito fue 2,086.6 córdobas.
Por tipo de moneda, el 80.1 por ciento de las operaciones (retiros y consumos) se realizó en moneda nacional (64.0% del valor) y el resto en dólares.
Del total de operaciones con tarjetas de crédito, 2.5 millones de transacciones se realizaron fuera del país (13.6% del volumen total) por un valor de 7,696.8 millones de córdobas (17.6% del valor total). Asimismo, del total de operaciones con tarjetas de débito, 4.5 millones de transacciones se realizaron fuera del país (12.6% del volumen total) por un valor de 3,787.1 millones de córdobas (2.8% del valor total).
Transferencias de fondos
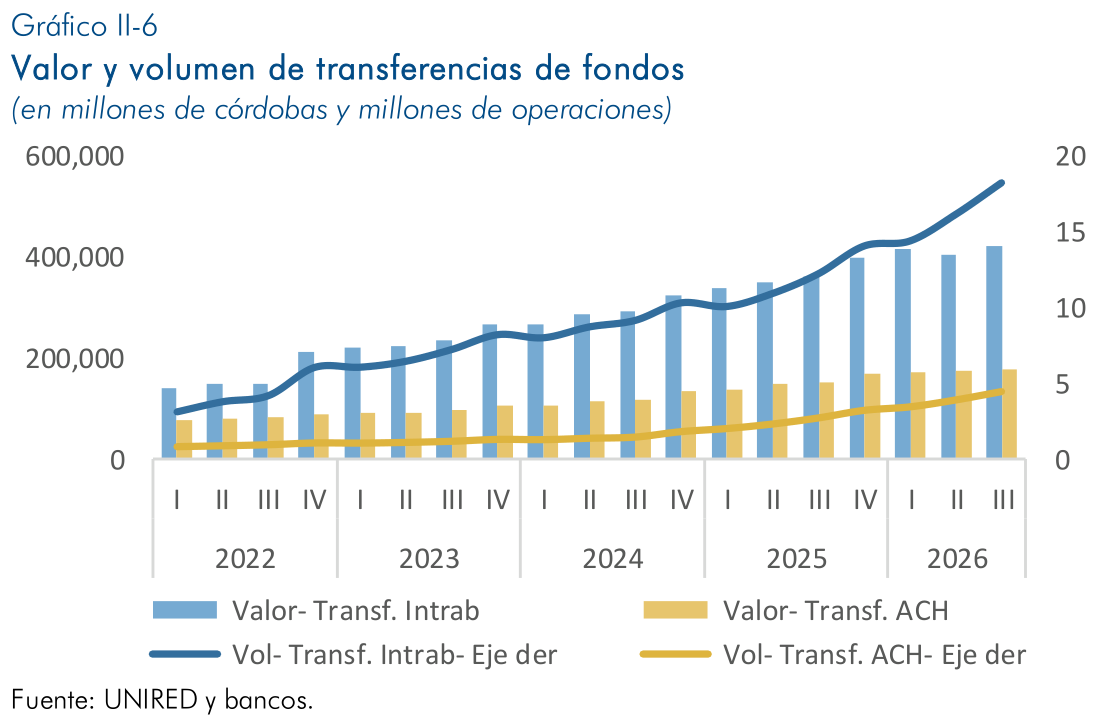
Las transferencias de fondos sumaron 598,187.1 millones de córdobas (incremento interanual de 16.1%), con un volumen de 22.8 millones de transferencias (aumento interanual de 51.7%). Del valor total de las transferencias, el 70.4 por ciento fueron intrabancarias, es decir, entre cuentas del mismo banco (80.1% del volumen), mientras que el resto fueron interbancarias, realizadas a través de UNIRED[11].
El valor promedio de las transferencias intrabancarias fue de 23,058.9 córdobas, mientras que el de las transferencias ACH fue de 39,181.2 córdobas.
Por tipo de moneda, el mayor volumen de transferencias se realizó en córdobas (67.8%), las cuales también representaron la mayor participación en el valor (59.0%), mientras que las transferencias en dólares o euros representaron el 32.2 por ciento del volumen y el 41.0 por ciento del valor.
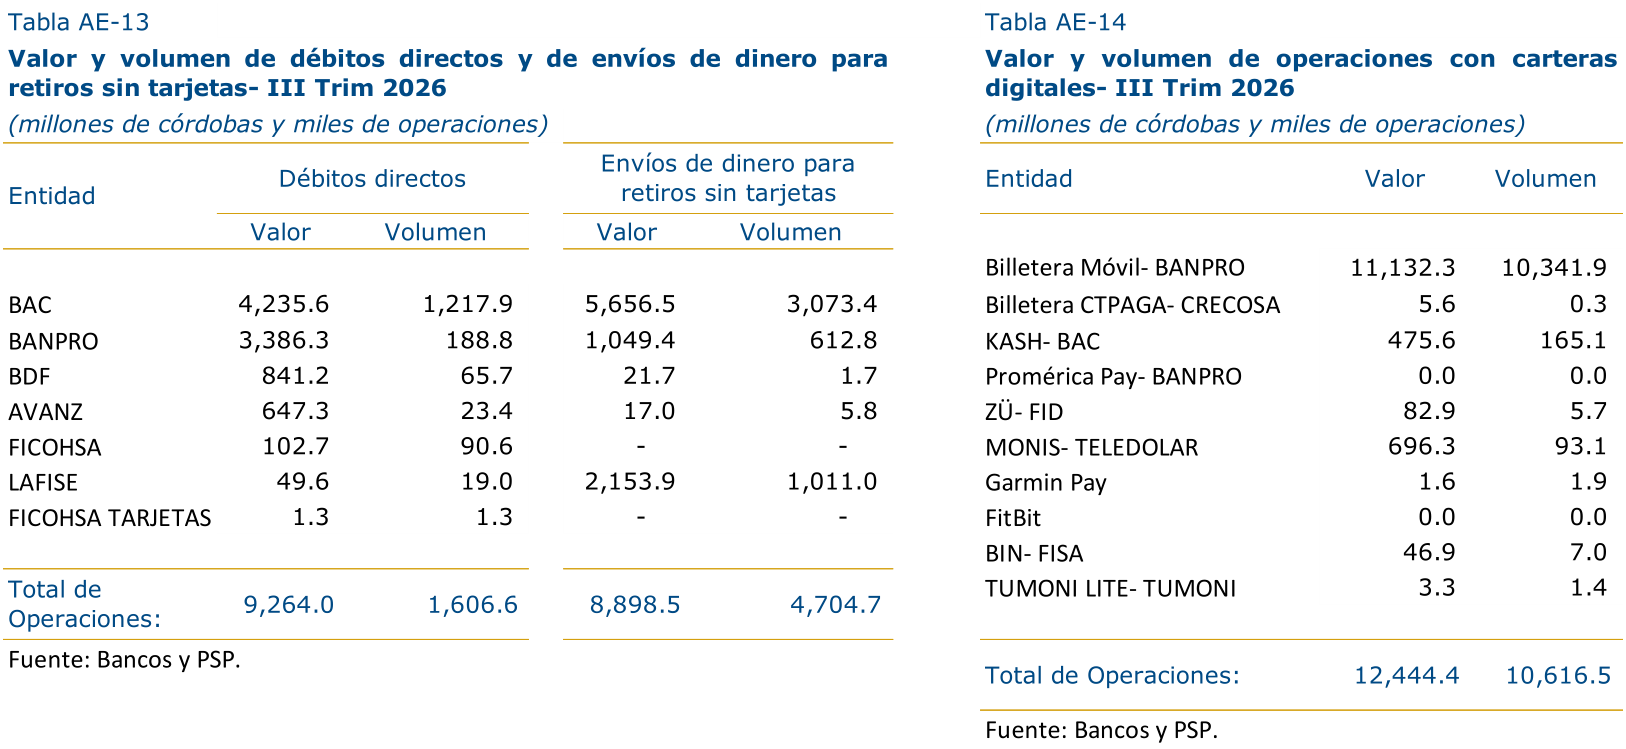
Débitos directos
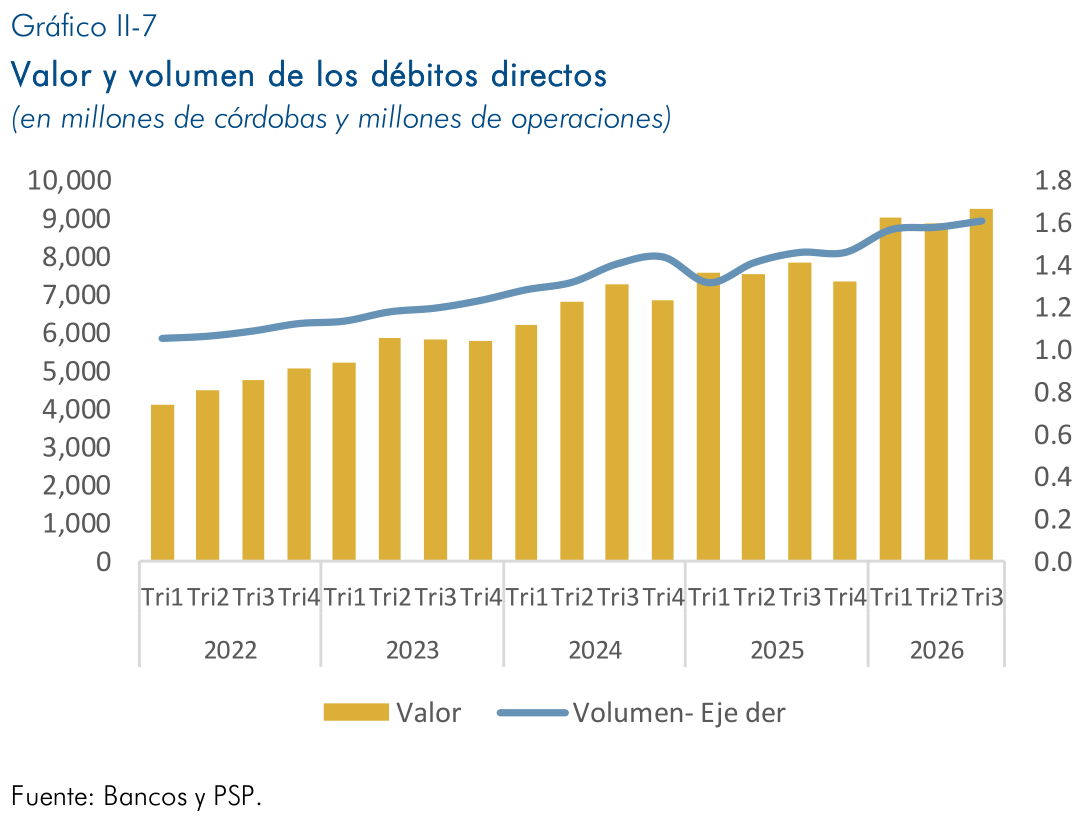
Los débitos directos[12] sumaron el equivalente de 9,264.0 millones de córdobas (incremento interanual de 17.9%), con un volumen de 1.6 millones de operaciones (aumento interanual de 10.1%). El valor promedio de los débitos fue de 5,766.1 córdobas. El mayor volumen de débitos se realizó en córdobas (55.4%), mientras que en términos de valor, fueron más representativos los débitos en dólares (81.9%).
Envíos de dinero para retiros sin tarjeta
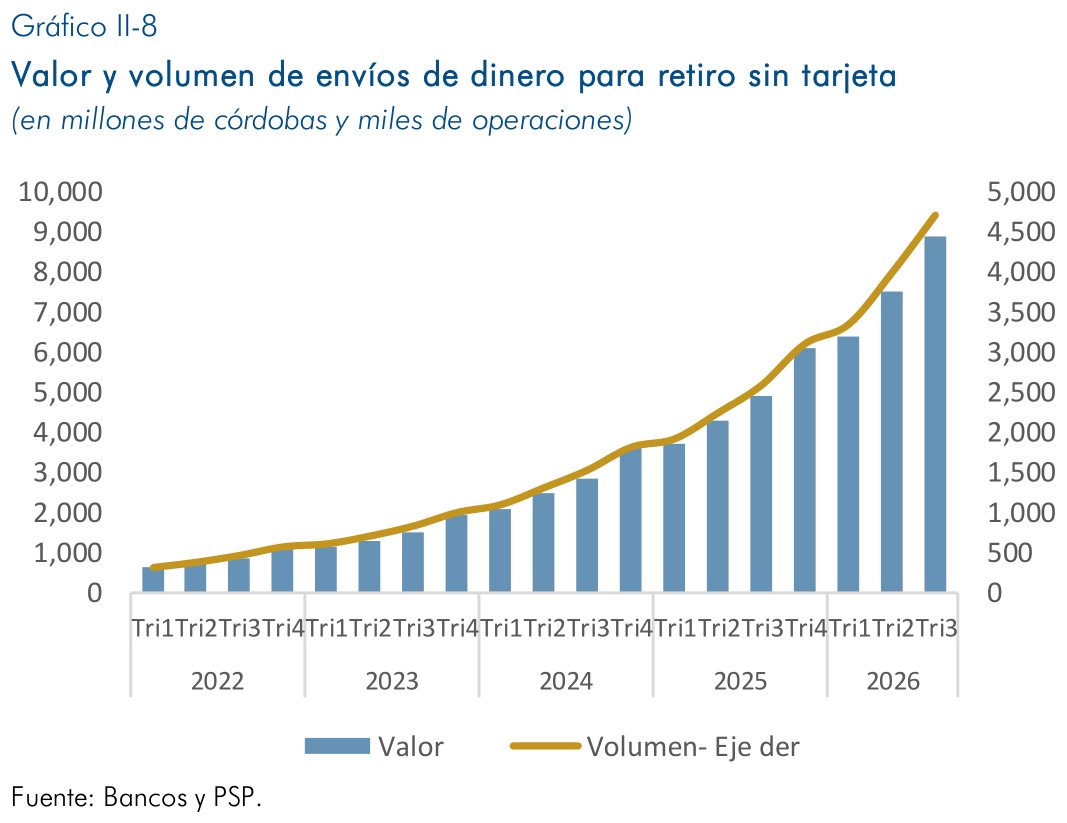
Los envíos de dinero para retiros sin tarjeta[13] sumaron el equivalente de 8,898.5 millones de córdobas (incremento interanual de 82.1%), con un volumen de 4.7 millones de operaciones (aumento interanual de 81.9%). El valor promedio de los retiros sin tarjeta fue de 1,891.4 córdobas. Del valor total, el 91.4 por ciento fueron en córdobas (94.3% del volumen).
Dinero electrónico
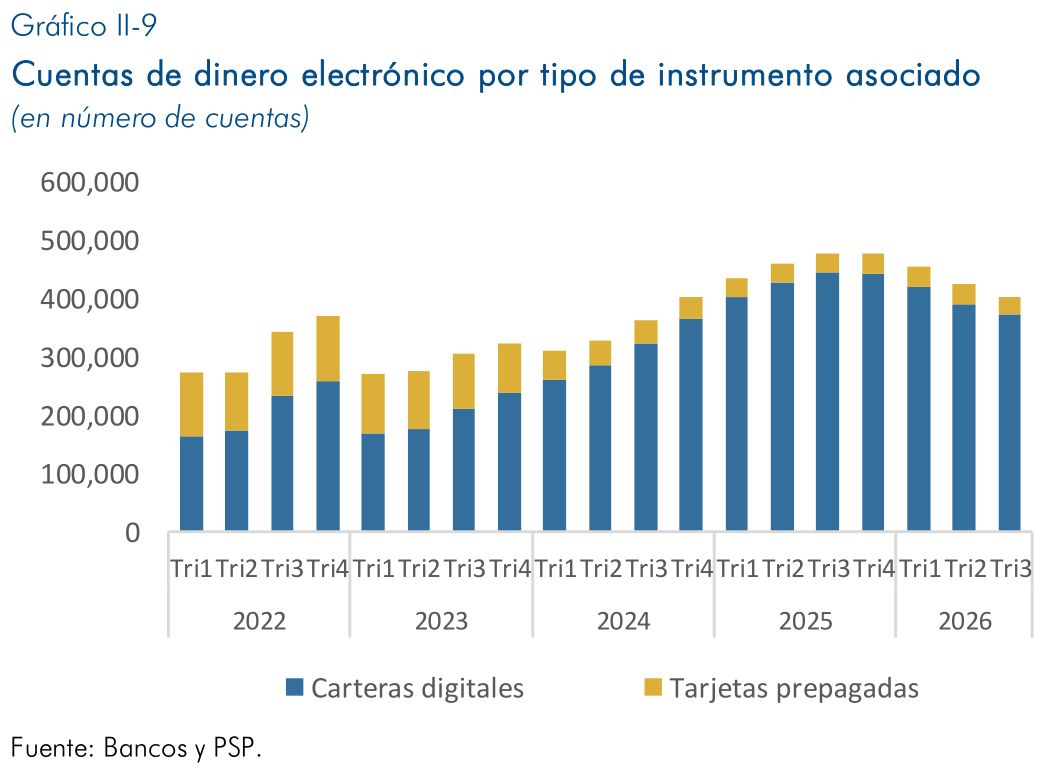
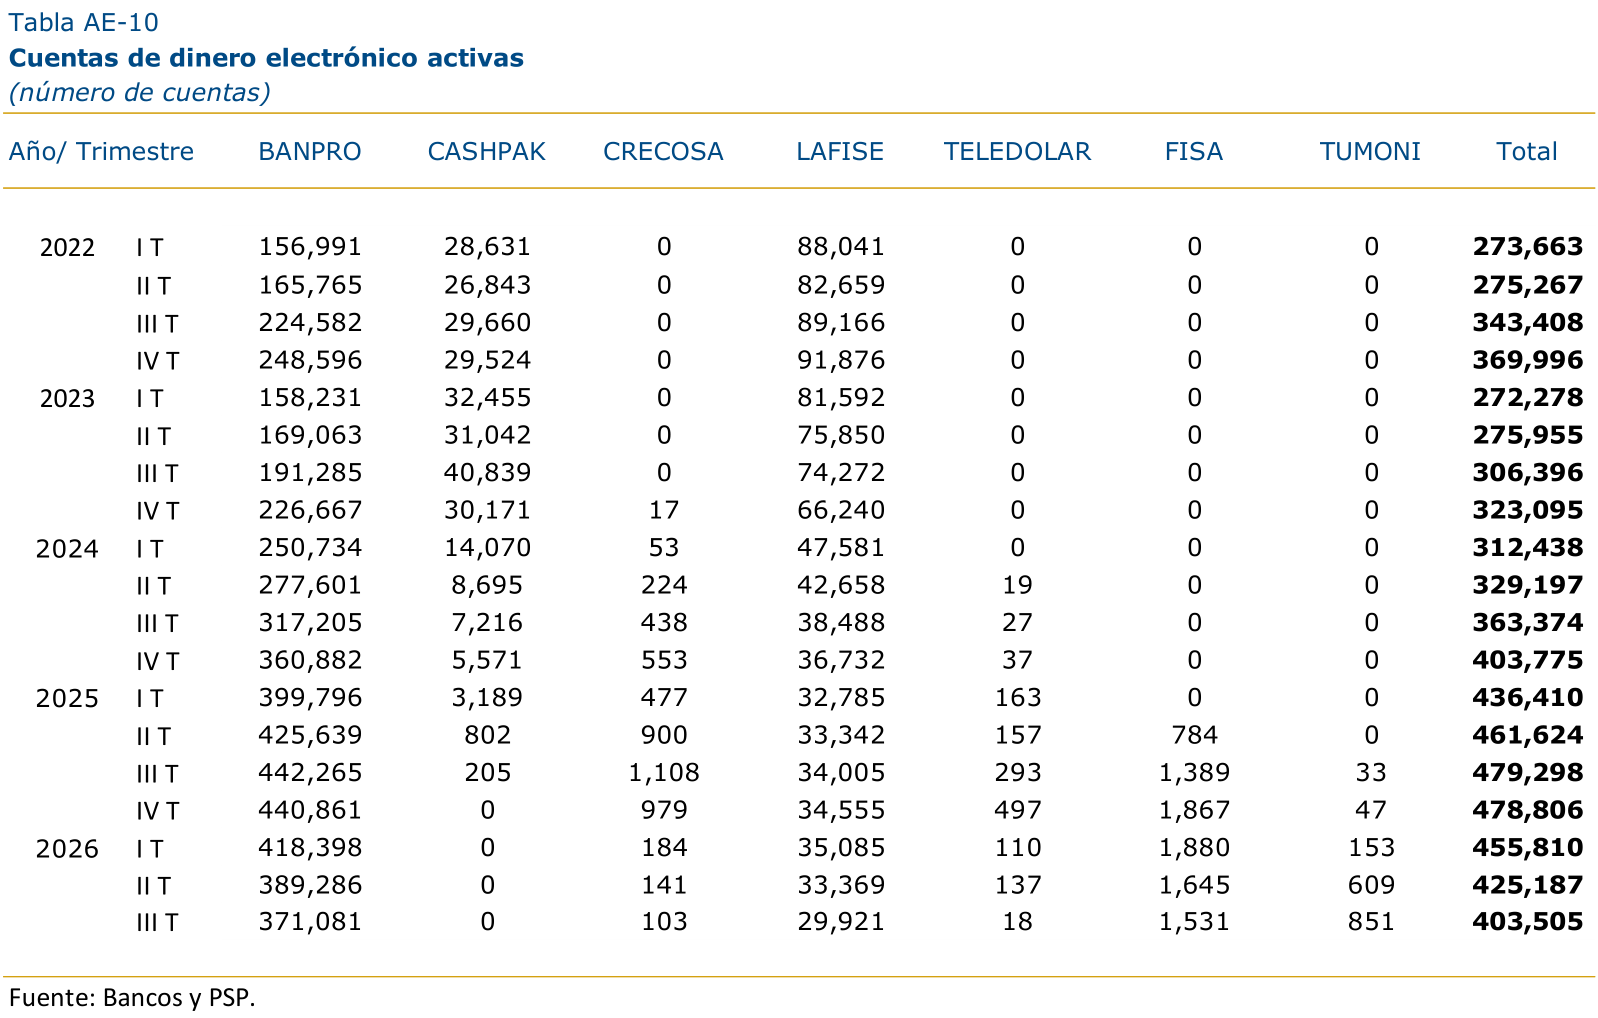
Al finalizar el tercer trimestre de 2026, se reportaron 403,505 cuentas de dinero electrónico activas[14] (aquellas cuentas que registran transacciones en los últimos 6 meses) lo que representó una disminución interanual de 15.8 por ciento.
Del total de cuentas de dinero electrónico, 373,542 se almacenaron en carteras digitales y 29,963 en tarjetas prepagadas.
Durante el tercer trimestre de 2026, se realizaron 10.5 millones de transacciones con dinero electrónico (aumento interanual de 8.3%), por valor de 11,926.8 millones de córdobas (aumento de 20.9% en términos interanuales). El valor promedio de las operaciones con dinero electrónico fue de 1,135.1 córdobas.
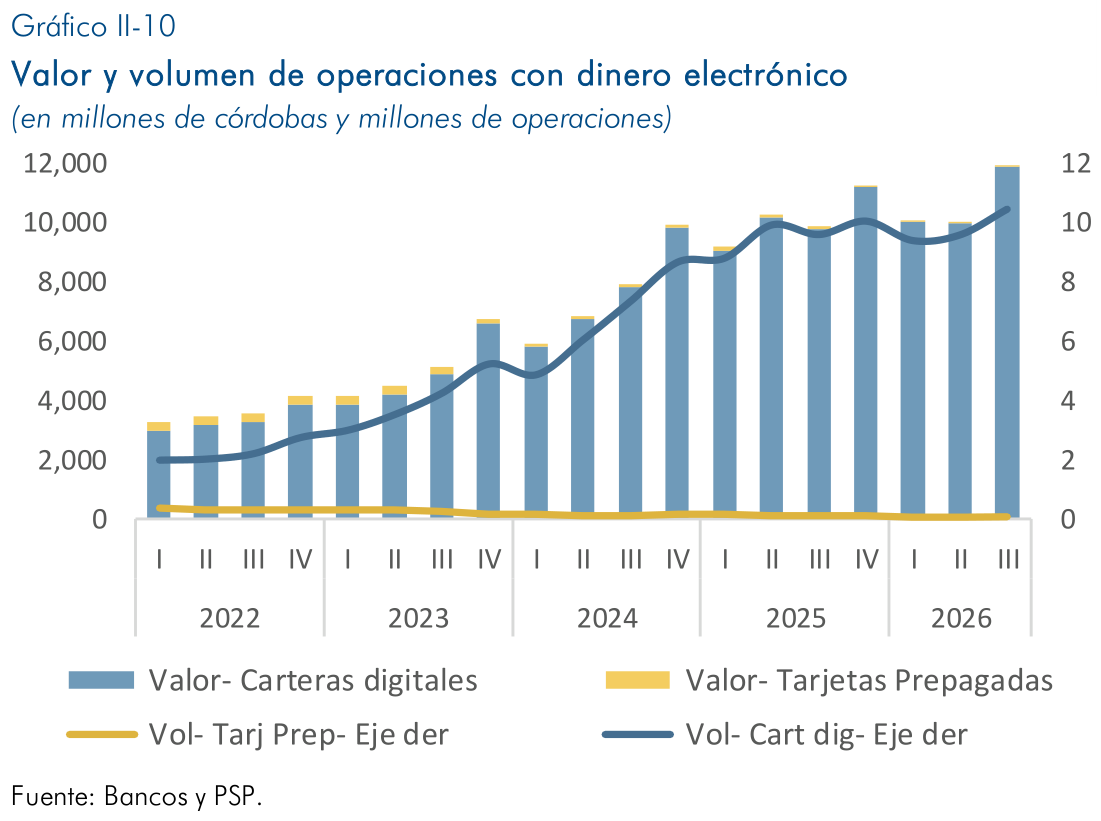
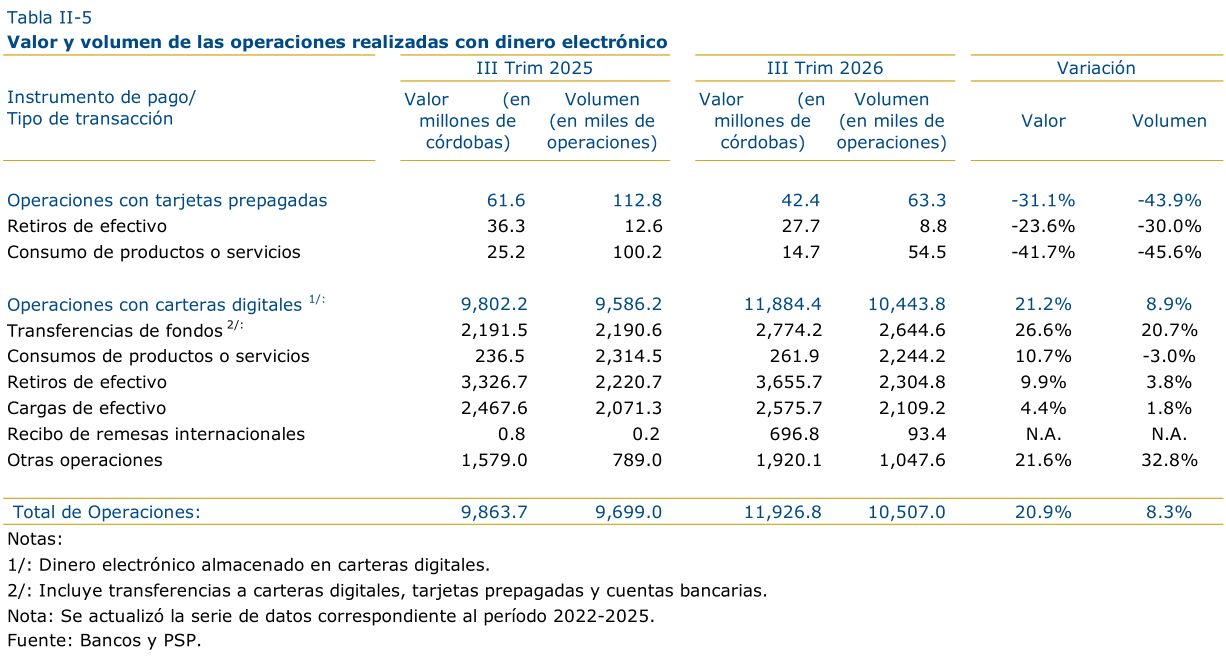
Las operaciones a través de carteras digitales fueron las más representativas, con el 99.4 y 99.6 por ciento del volumen y del valor total de operaciones con dinero electrónico.
Por tipo de operación, los retiros de efectivo fueron el tipo de transacción más relevante en las carteras digitales (30.8% del valor y 22.1% del volumen), seguido de las transferencias de fondos (23.3% del valor y 25.3% del volumen) y de las cargas de efectivo (21.7% del valor y 20.2% del volumen).
Por tipo de moneda, las operaciones en córdobas fueron las más representativas (96.0% del volumen y 87.6% del valor).
Carteras digitales
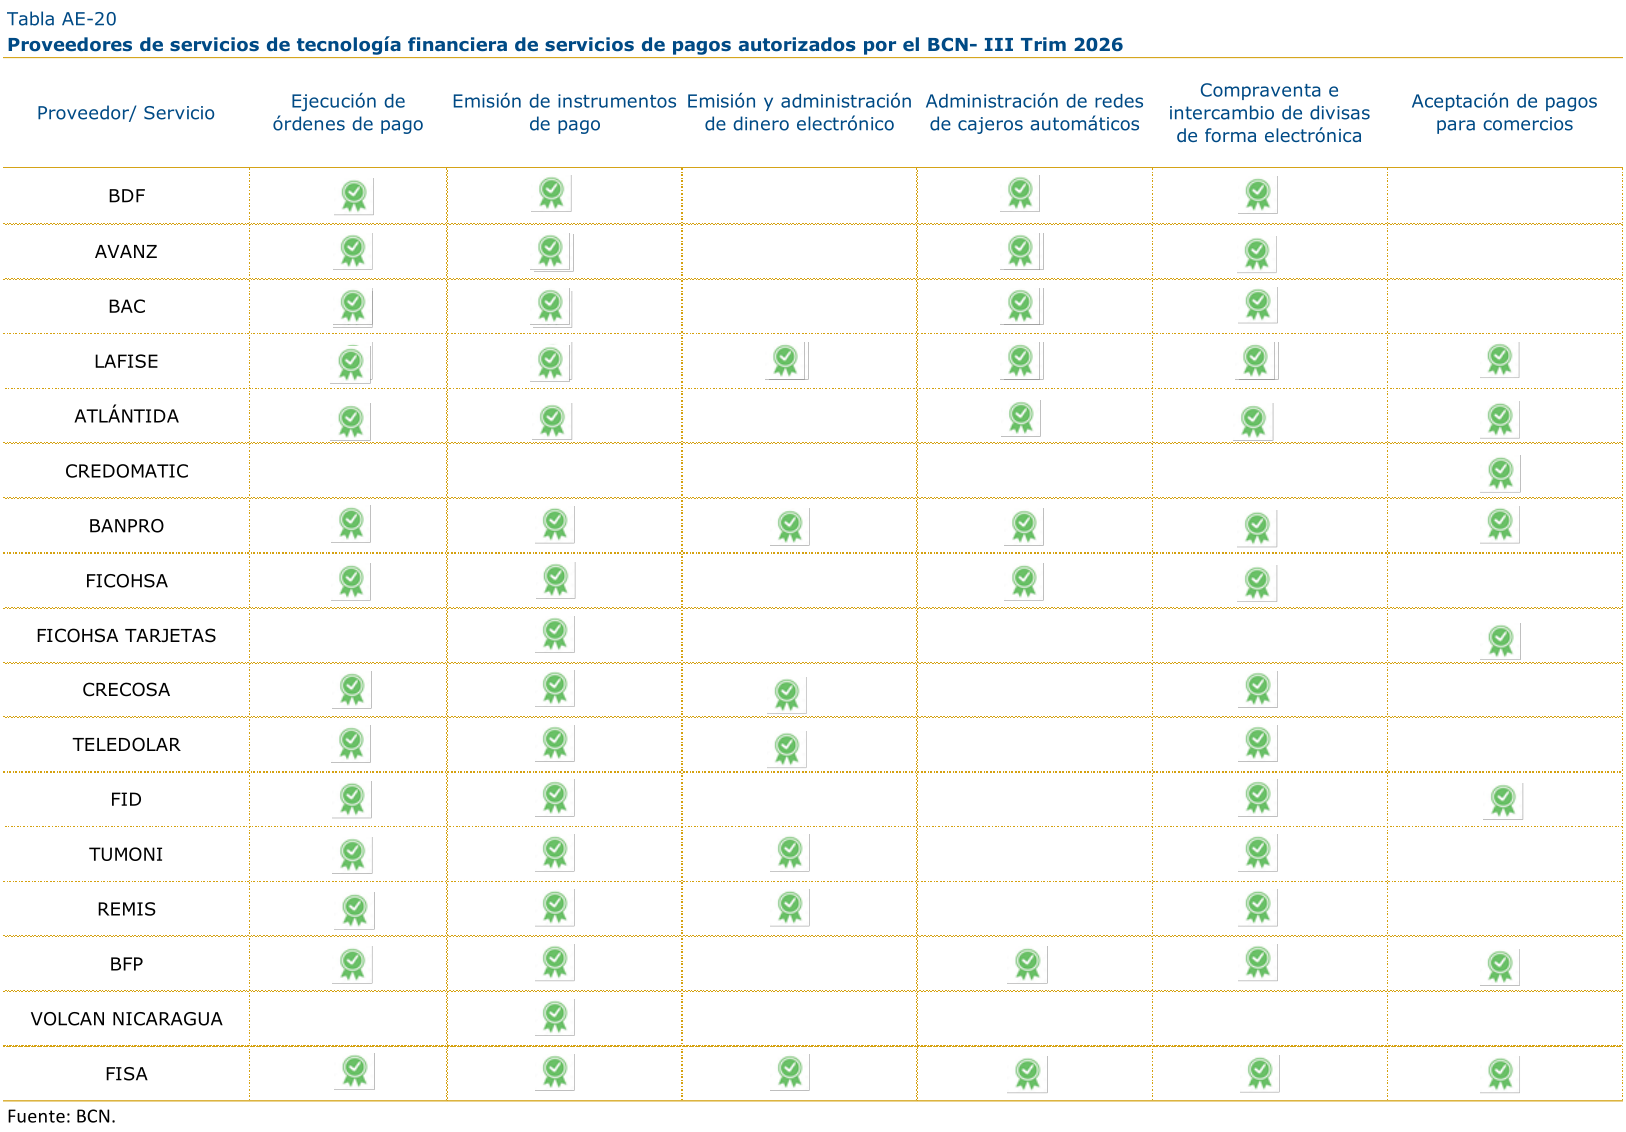
Al finalizar el tercer trimestre de 2026, estaban en operación 10 carteras digitales[15], de las cuales 8 son administradas por PSP autorizados por el BCN y 2 carteras son administradas por terceros. Por tipo de instrumento asociado: 5 almacenaban dinero electrónico, 1 cartera almacenaba tarjetas de débito y 4 almacenaban tarjetas de crédito.
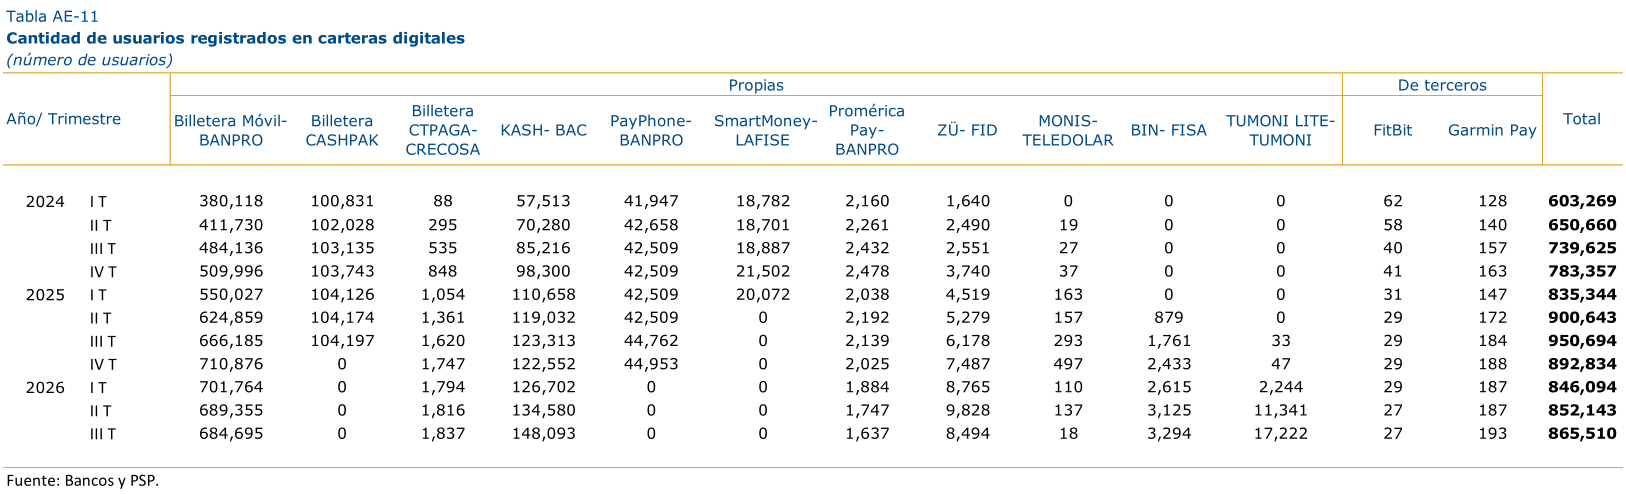
En el mismo período, se contabilizaron 865,510 usuarios registrados de carteras digitales (disminución interanual de 9.0%), de los cuales, 391,974 estaban activos[16] (45.3% del total).
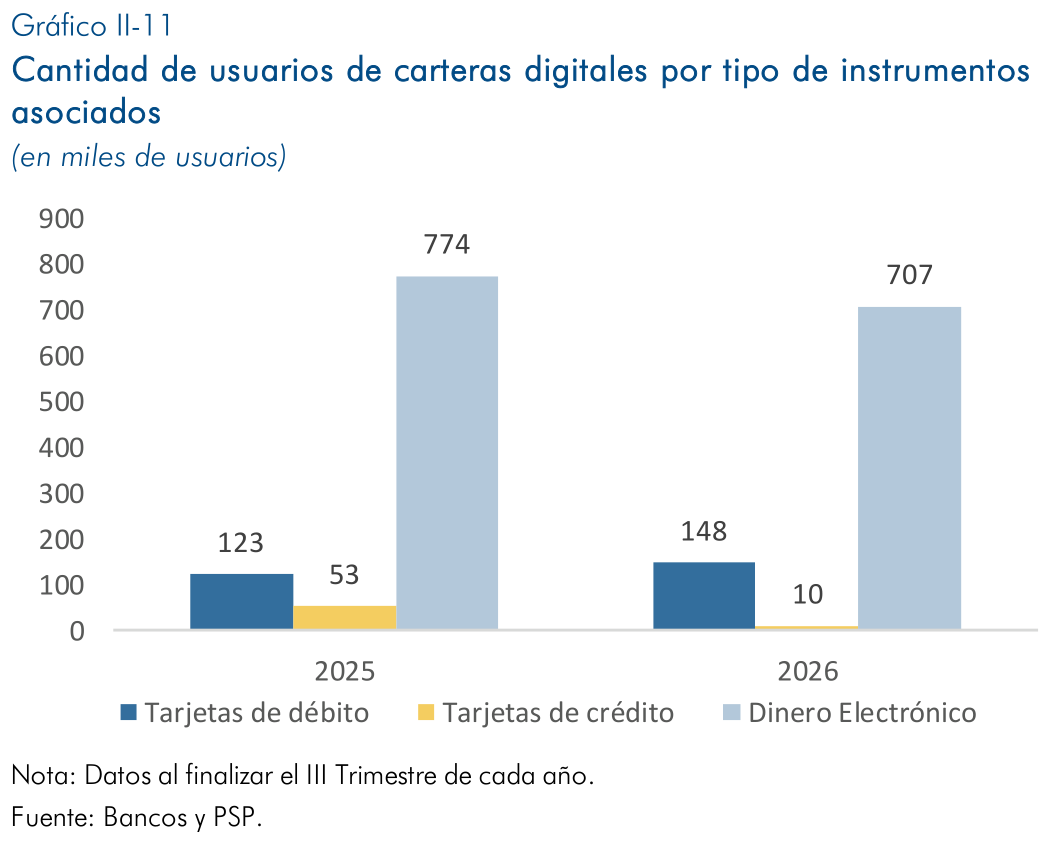
Por tipo de instrumento de pago asociado a las carteras digitales, se registraron 707,066 carteras que tenían asociadas cuentas de dinero electrónico, 10,351 que tenían registradas tarjetas de crédito y 148,093 tarjetas de débito.
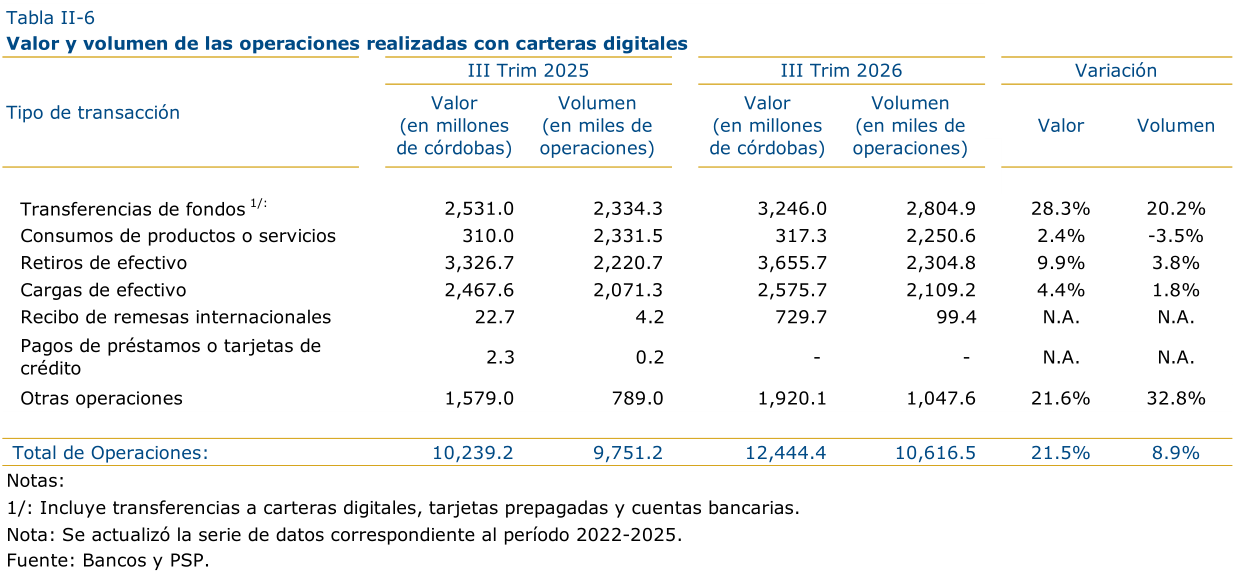
Durante el tercer trimestre de 2026, las operaciones con carteras digitales ascendieron a 10.6 millones de transacciones (un aumento interanual de 8.9%), por valor de 12,444.4 millones de córdobas (lo que representó un aumento de 21.5% en términos interanuales). El valor promedio de las operaciones con carteras digitales fue de 1,172.2 córdobas.
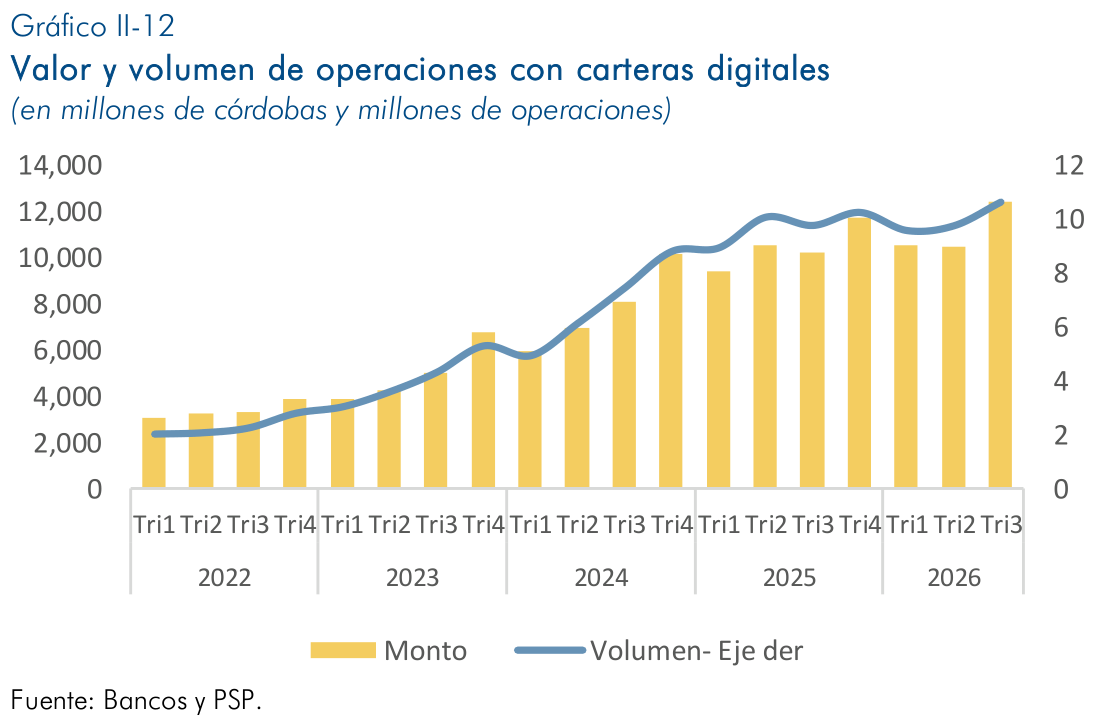
Por tipo de moneda, las operaciones en córdobas fueron las más representativas (96.4% del volumen y 87.5% del valor).
Por tipo de transacción, los retiros de efectivo fueron el tipo de transacción más relevante (29.4% del valor y 21.7% del volumen), seguido de las transferencias de fondos (26.1% del valor y 26.4% del volumen) y cargas de efectivo (20.7% del valor y 19.9% del volumen).
Efectivo en circulación
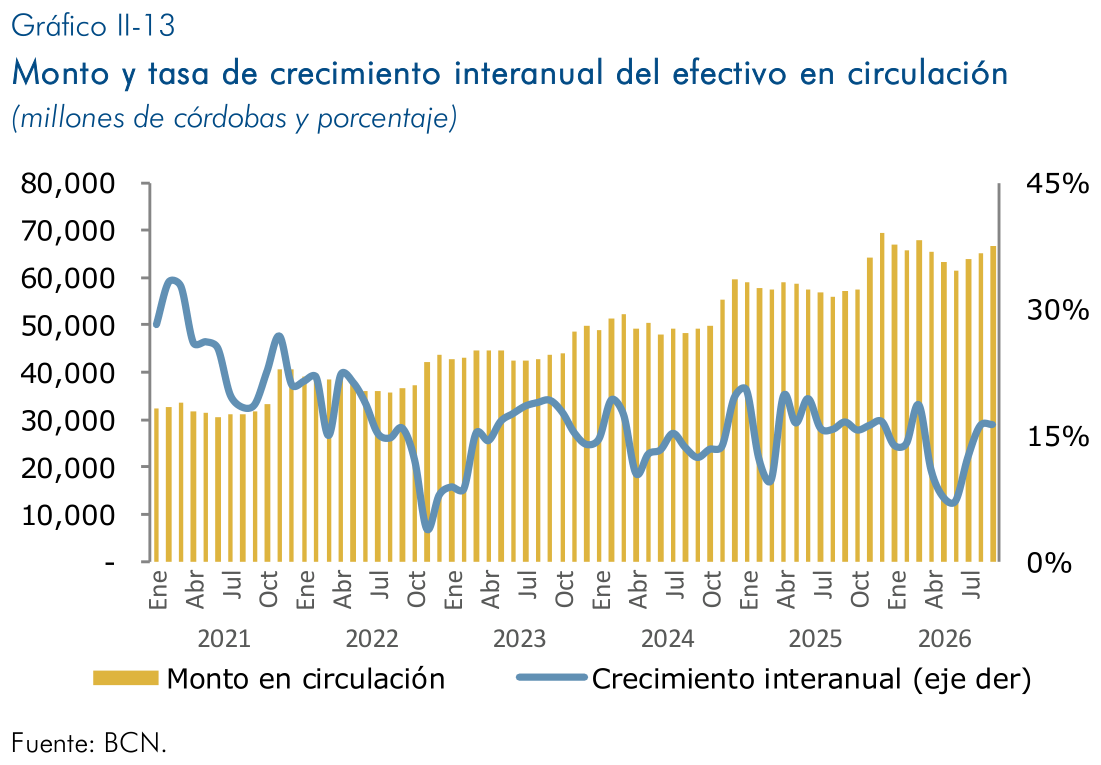
Al cierre del tercer trimestre de 2026, el efectivo en circulación ascendió a 66,529.3 millones de córdobas, lo que representó un aumento interanual de 16.3 por ciento.
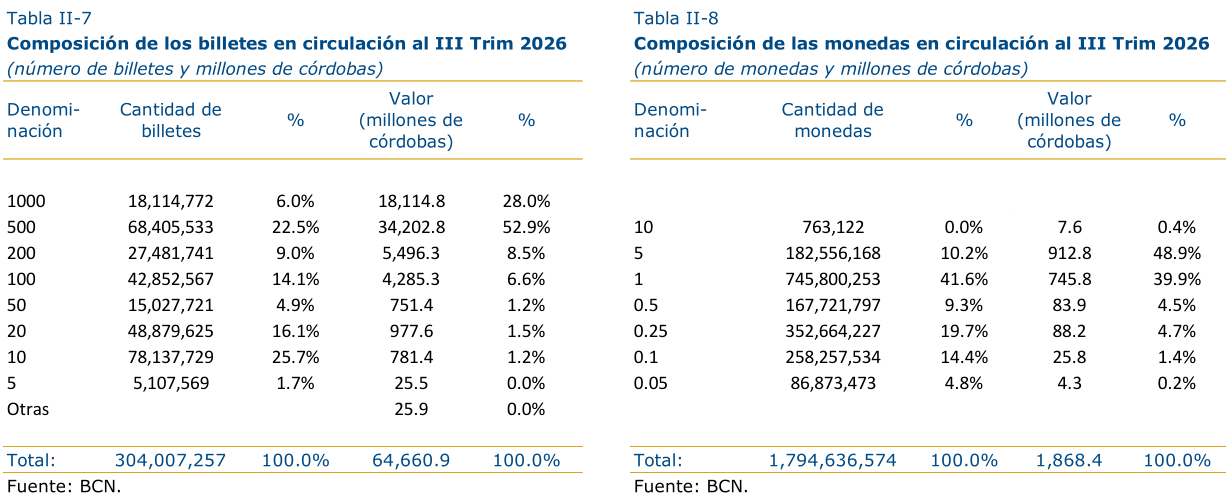
Del total en circulación, 97.2 por ciento (C$64,635.0 millones) correspondió a billetes con denominaciones de circulación habitual, de 5 córdobas hasta de 1,000 córdobas; y el 2.8 por ciento restante lo constituyeron las monedas (C$1,868.4 millones) y billetes de más baja denominación (C$25.9 millones).
Por denominación, los billetes de 1,000, 500, 200 y 100 córdobas tuvieron una mayor participación en el monto total nominal de billetes de circulación regular (96.1%). Mientras que las denominaciones menores o iguales a 100 córdobas fueron las de mayor cantidad de piezas/billetes (62.5%).
Asimismo, la composición de las monedas reflejó que las denominaciones de 1.00, 0.25 y 0.10 córdobas fueron las de mayor circulación en cuanto a la cantidad de piezas (75.6%); mientras que la mayor participación con relación al valor nominal en circulación la tuvieron las monedas de 5.00 y 1.00 córdobas (88.8%).
CAPÍTULO III: CANALES DE PAGO
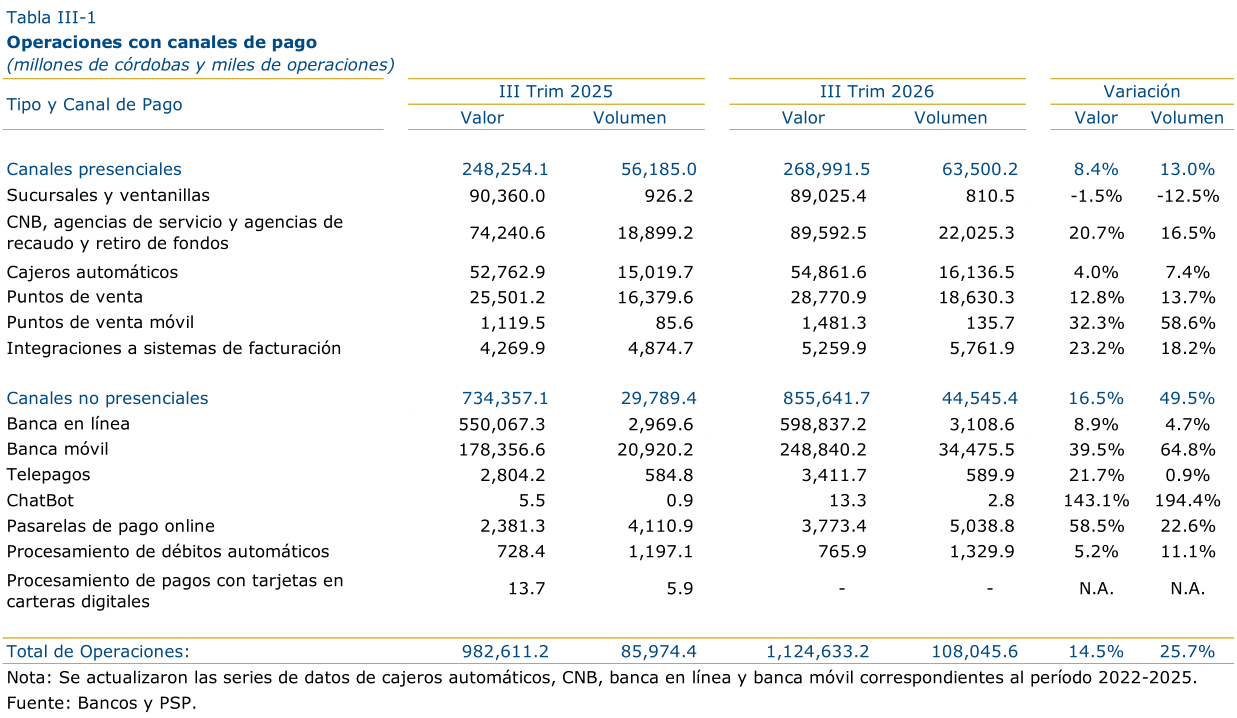
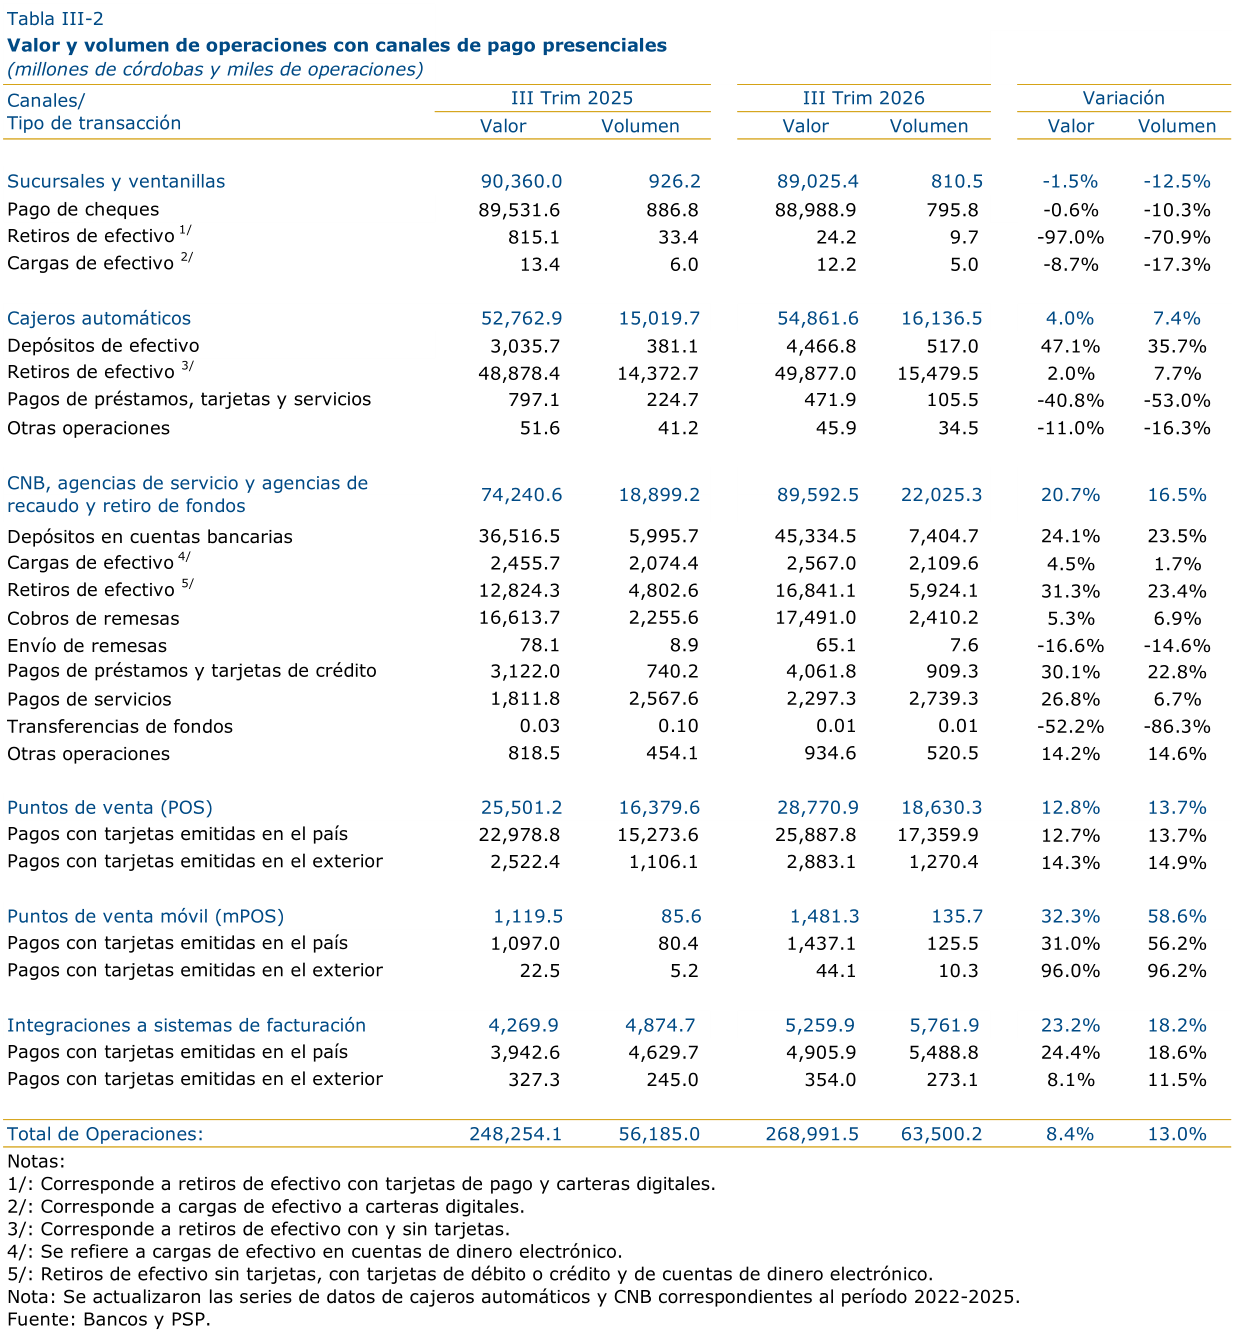
Durante el tercer trimestre de 2026, se realizaron 108.0 millones de operaciones a través de los distintos canales de pago, por un valor total de 1.1 billones de córdobas. Por tipo de canal, el mayor volumen de operaciones se realizó en canales de pago presenciales (58.8% del volumen total), mientras que la mayor participación en el valor la tuvieron los canales no presenciales (76.1% del valor total).
Canales de pago presenciales
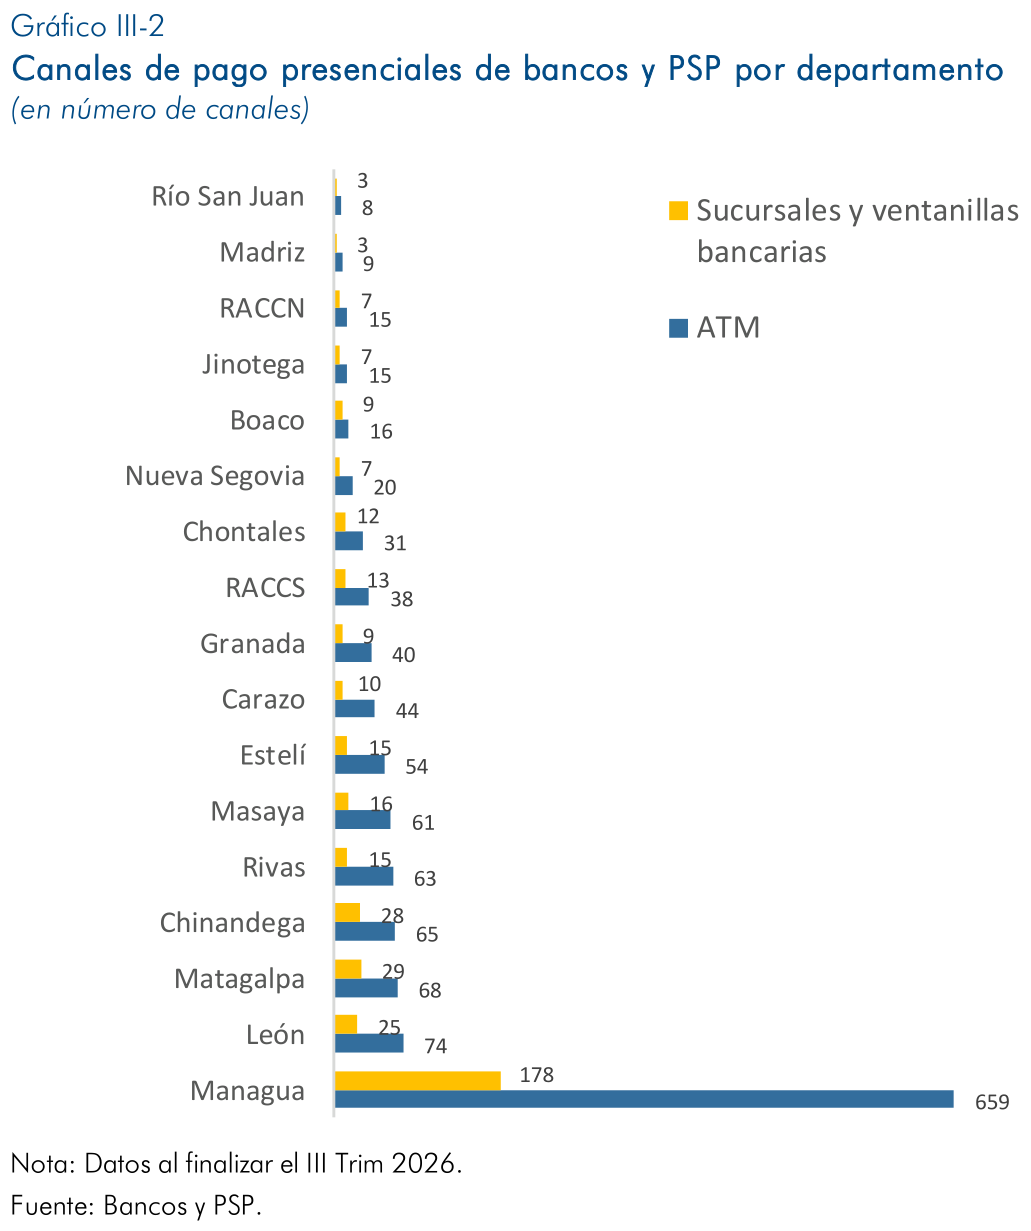
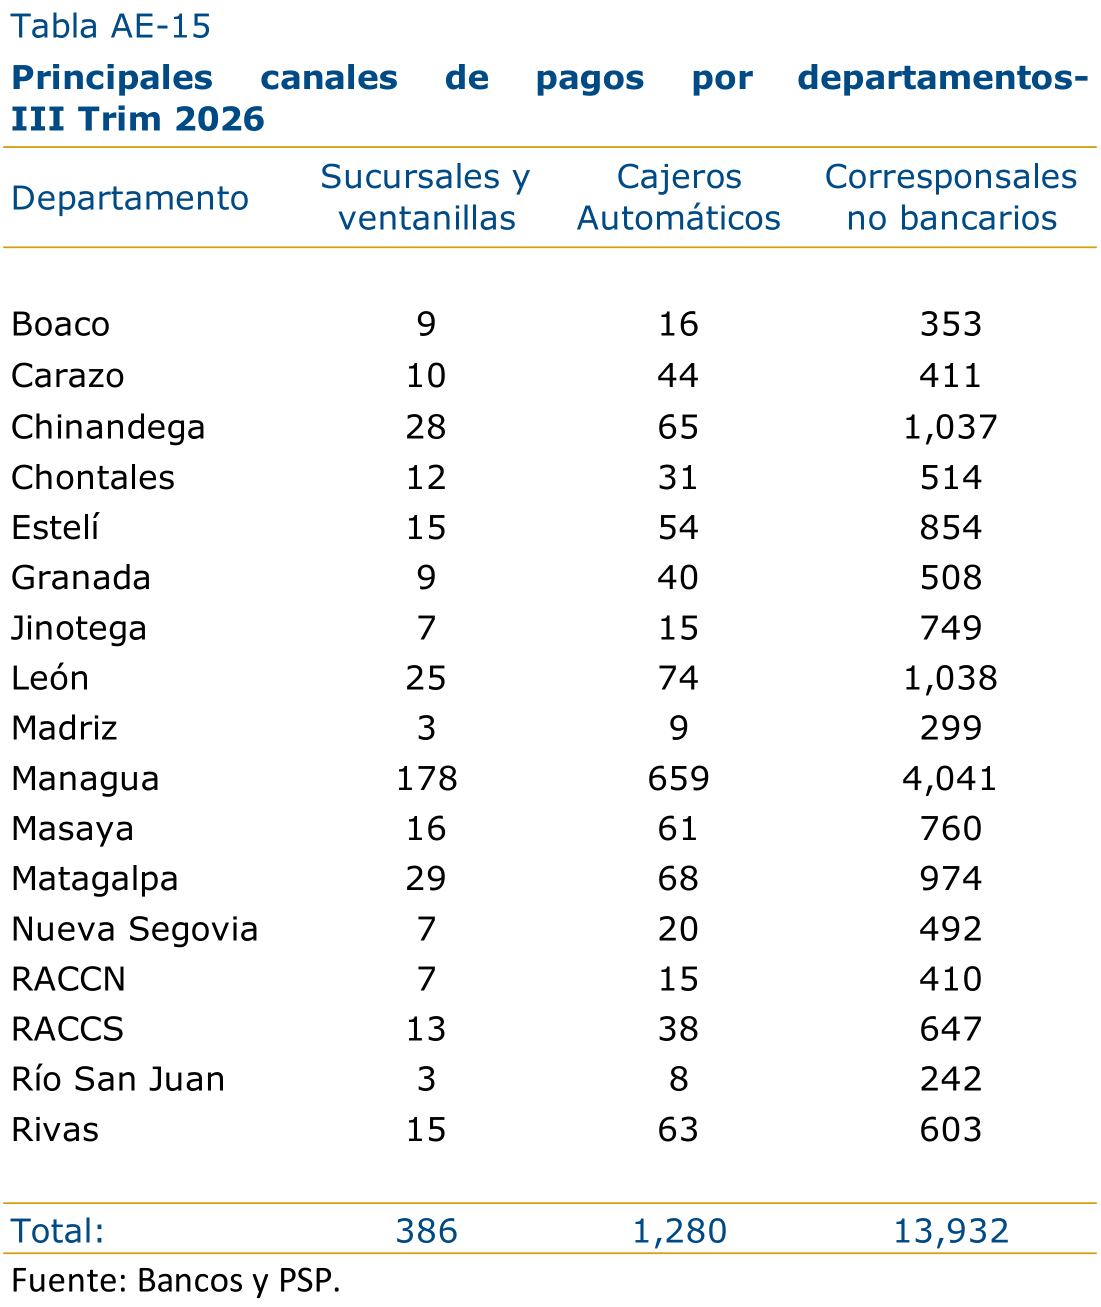
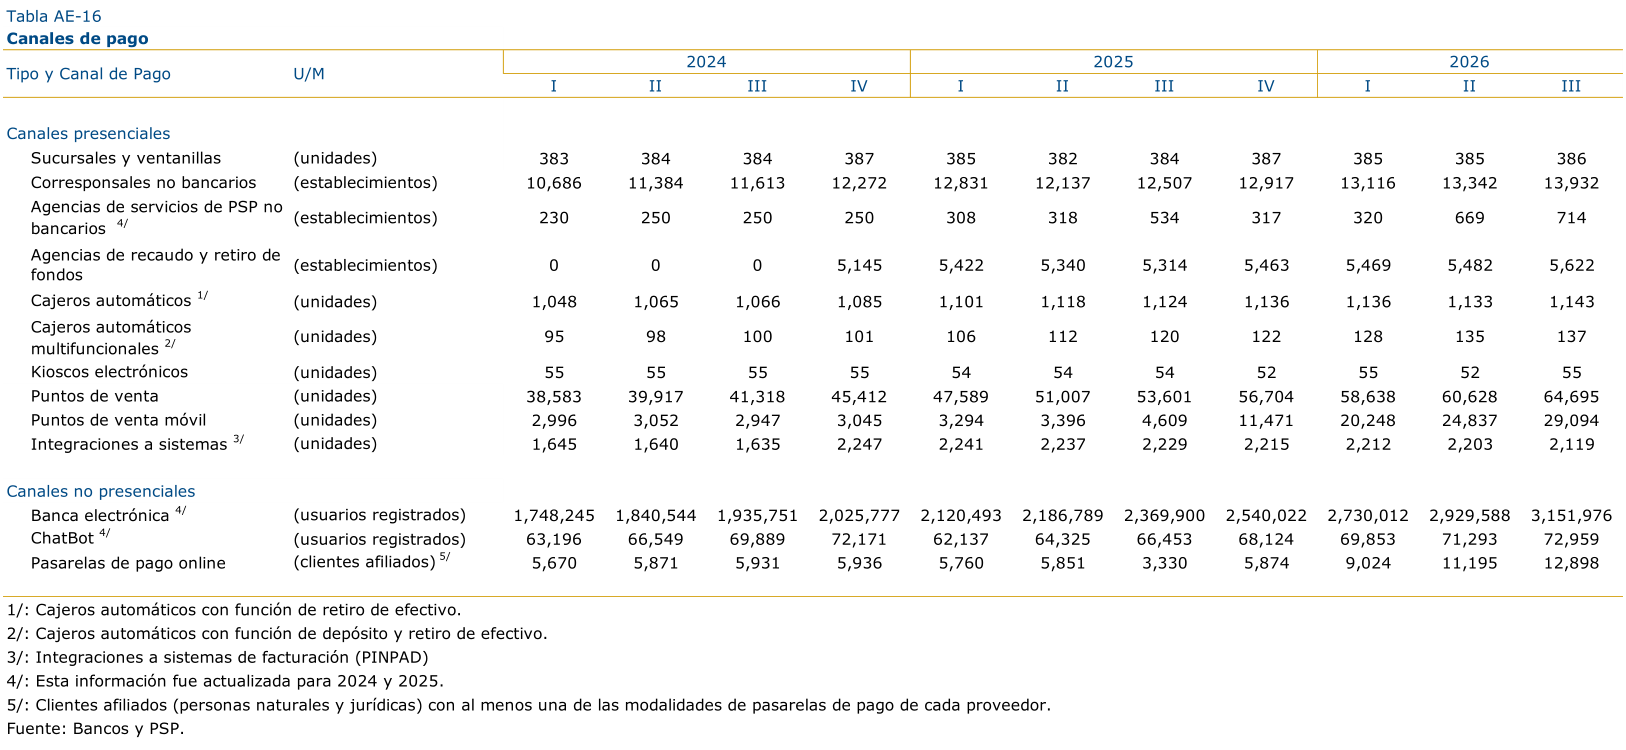
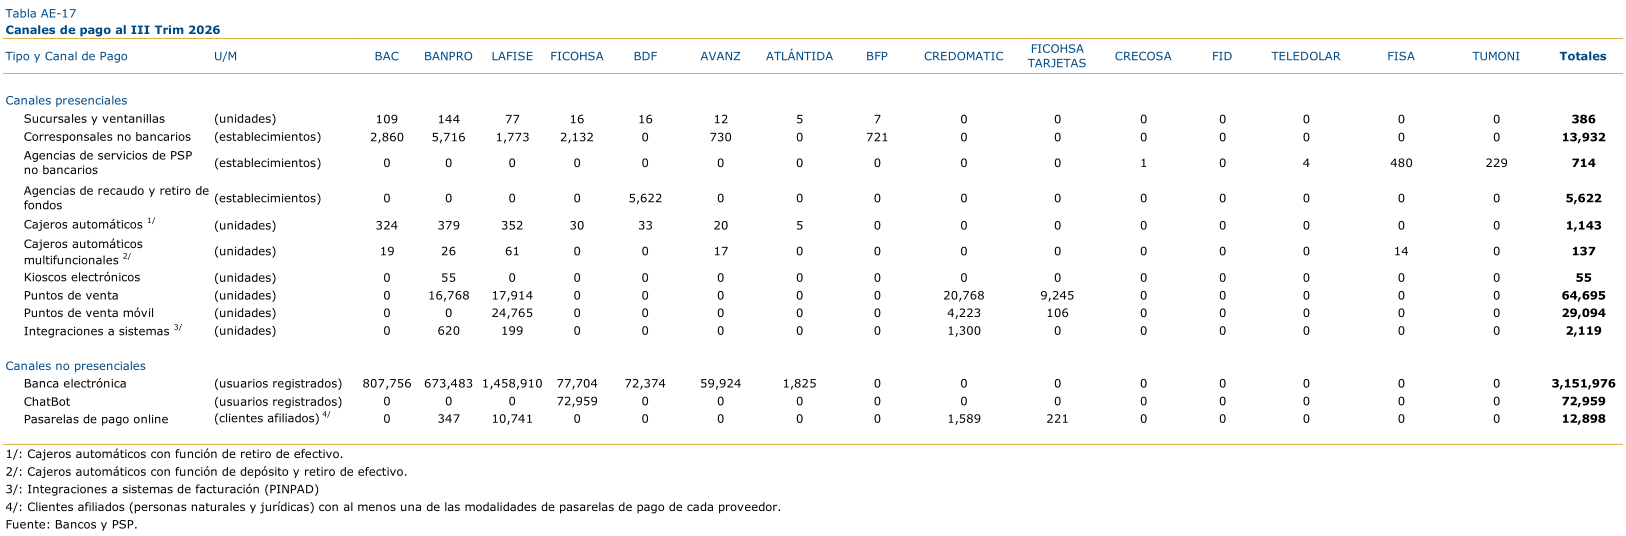
Al finalizar el tercer trimestre de 2026, se registraron 386 sucursales y/o ventanillas bancarias (384 en el tercer trimestre de 2025) y 1,280 cajeros automáticos (aumento de 2.9% en comparación con el tercer trimestre de 2025), de los cuales 137 tenían la capacidad de depósito y retiro de efectivo.
Asimismo, los bancos reportaron 13,932 establecimientos que operan como corresponsales no bancarios[17], lo cual representó un incremento de 11.4 por ciento, mientras que los PSP no bancarios registraron 714 agencias de servicios[18]. Asimismo, se reportaron 5,622 agencias de recaudo y retiro de fondos[19].
Adicionalmente, se registraron 55 kioscos electrónicos[20] (54 kioscos en igual período de 2025).
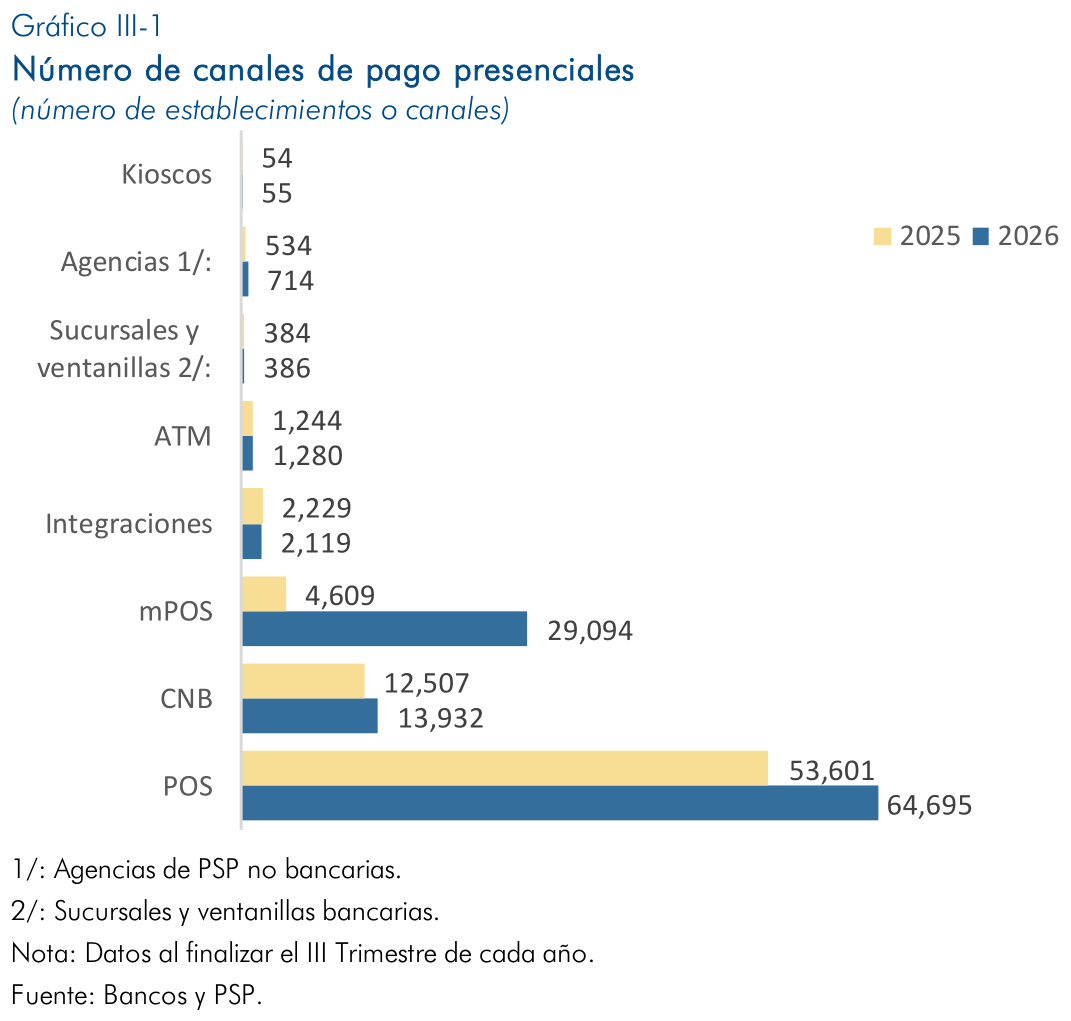
En cuanto a las terminales de pago, se contabilizaron 64,695 terminales de punto de venta (POS), lo cual representó un crecimiento interanual de 20.7 por ciento. Además, se reportaron 29,094 terminales de punto de venta móvil[21] y 2,119 integraciones a sistemas de facturación (PINPAD[22]). Estos dispositivos son utilizados como canales de pago presenciales con tarjetas de pago.
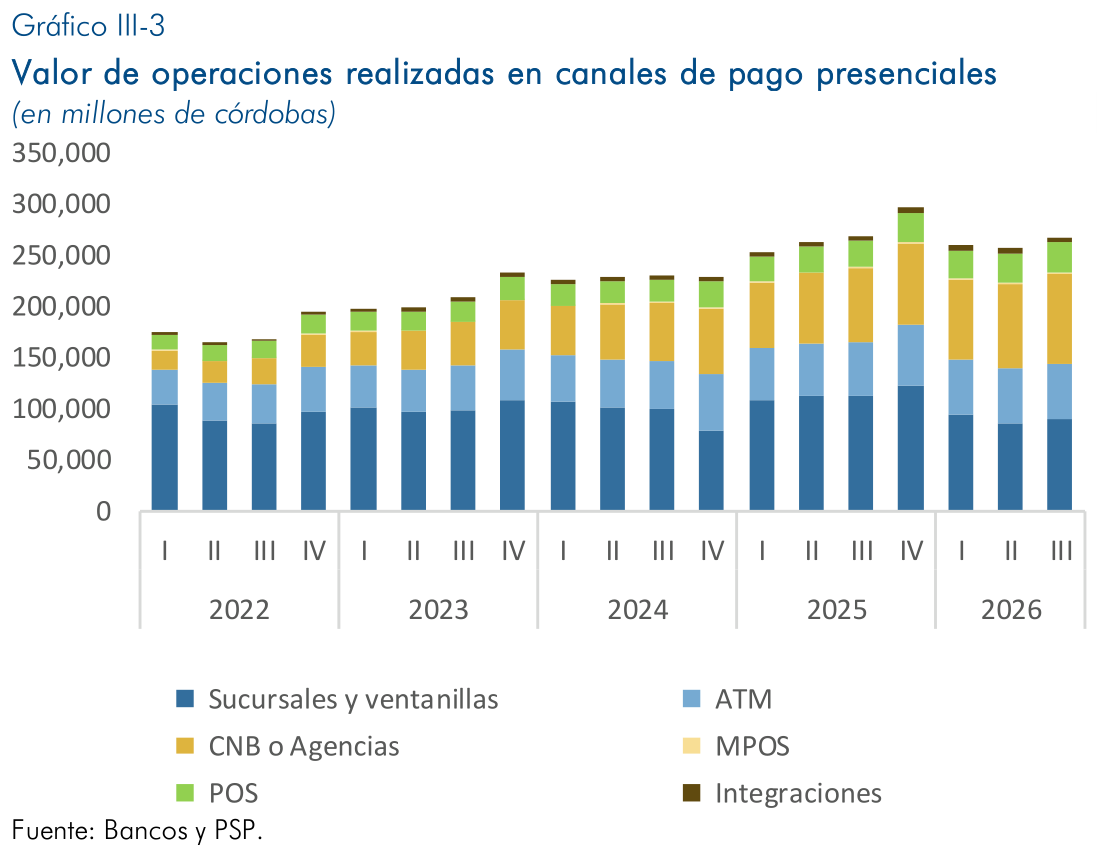
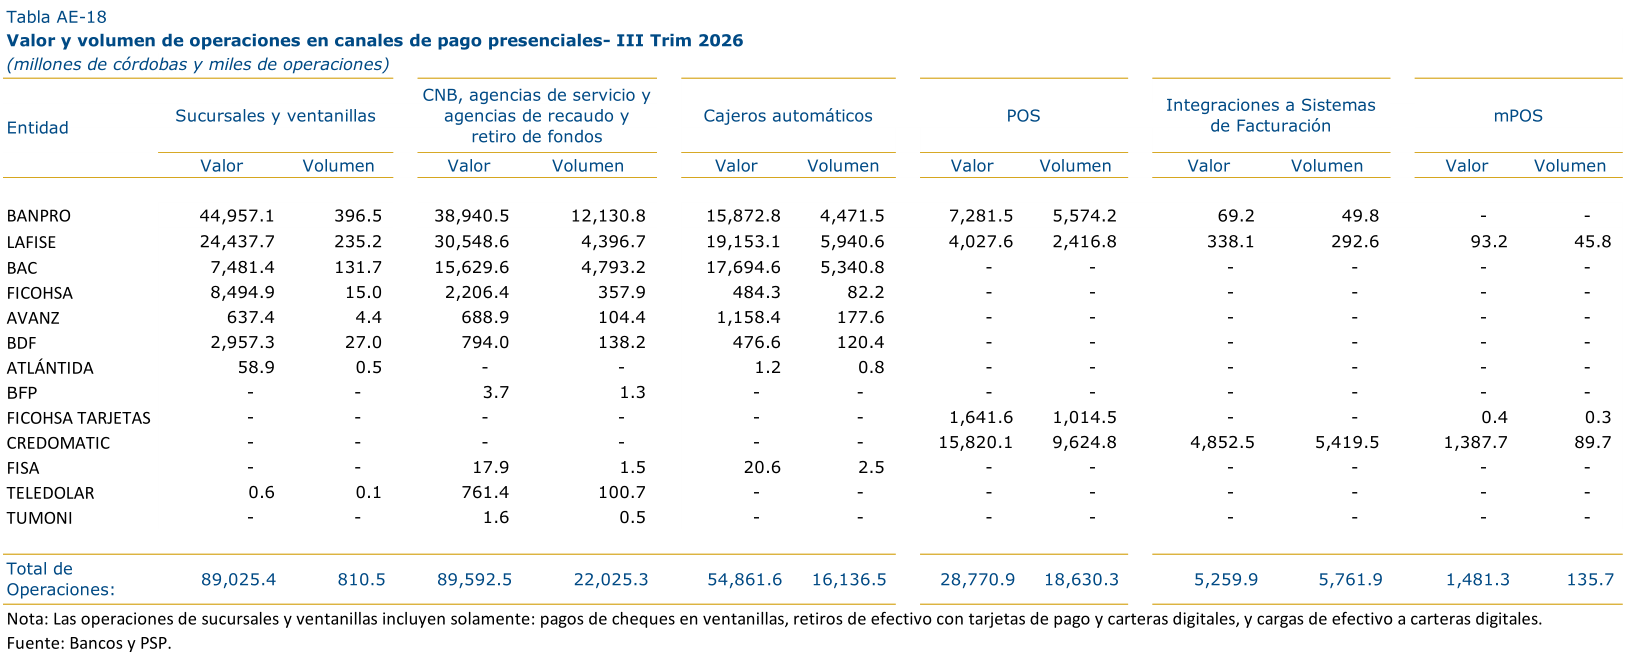
Durante el tercer trimestre de 2026 se realizaron 63.5 millones de operaciones a través de canales de pago presenciales, lo cual representó un incremento interanual de 13.0 por ciento. El valor de dichas operaciones ascendió a 268,991.5 millones de córdobas (un incremento de 8.4%).
En los cajeros automáticos, el 95.9 por ciento de las transacciones fueron retiros de efectivo (90.9% del valor).
Por su parte, en los corresponsales no bancarios, agencias de servicio y agencias de recaudo y retiro de fondos, los depósitos en cuentas bancarias fueron las transacciones más realizadas (50.6% del valor y 33.6% del volumen).
El valor promedio de las operaciones en sucursales y ventanillas fue de 109,842.8 córdobas, mientras que en cajeros automáticos fue de 3,399.8 córdobas y en los CNB, agencias de servicio y agencias de recaudo y retiro de fondos, de 4,067.7 córdobas.
En el tercer trimestre de 2026, se procesaron de forma presencial, 24.5 millones de pagos con tarjetas (adquirencia), por un valor equivalente a 35,512.0 millones de córdobas. El 76.0 por ciento de este volumen se procesó a través de POS (81.0% del valor), mientras que el 23.5 por ciento a través de integraciones a sistemas de facturación y 0.6 por ciento a través de mPOS (14.8% y 4.2% del valor, respectivamente).
Los pagos presenciales con tarjetas emitidas en el país representaron el 93.7 por ciento del volumen total (90.8% del valor), mientras que el 6.3 por ciento restante se realizó con tarjetas emitidas en el exterior (9.2% del valor).
El valor promedio de las operaciones con mPOS fue de 10,911.9 córdobas, mientras que con POS e integraciones a sistemas de facturación, los promedios por transacción fueron por 1,544.3 y 912.9 córdobas, respectivamente.
Canales de pago no presenciales
Al finalizar el tercer trimestre de 2026, se registraron 3,151,976 usuarios de banca electrónica[23] (incremento interanual de 33.0%) y 72,959 de chatbot[24] (incremento interanual de 9.8%).
Del total de usuarios registrados de banca electrónica, 1,833,234 fueron usuarios activos, es decir, que realizaron transacciones en los últimos 6 meses (58.2% de los usuarios registrados). De los usuarios activos, 273,687 hicieron uso de la banca en línea y 1,782,740 de la banca móvil[25].
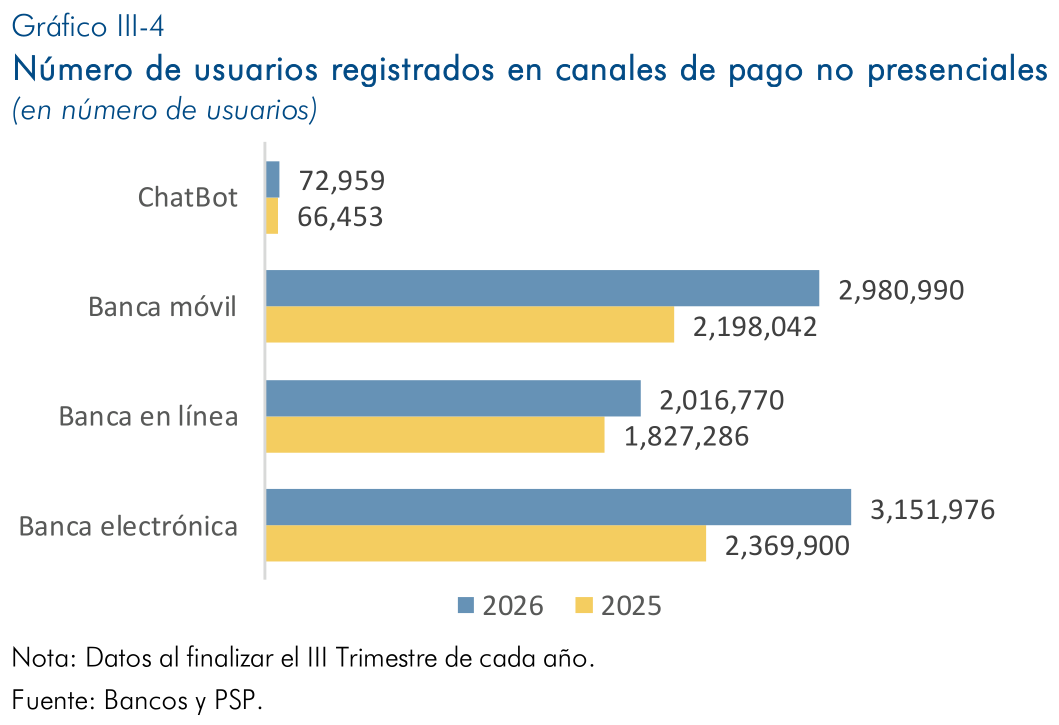
Del total de usuarios registrados de chatbot, 20,908 fueron usuarios activos[26] (28.7% de los usuarios registrados), de ellos 20,857 ingresaron a través de WhatsApp y 57 a través de Facebook Messenger[27].
Adicionalmente, se reportaron 12,898 clientes afiliados a pasarelas de pago online[28]; de los cuales 11,088 son clientes de bancos (512 personas jurídicas y 10,576 personas naturales) y 1,810 de PSP no bancarios (1,204 personas jurídicas y 606 personas naturales).
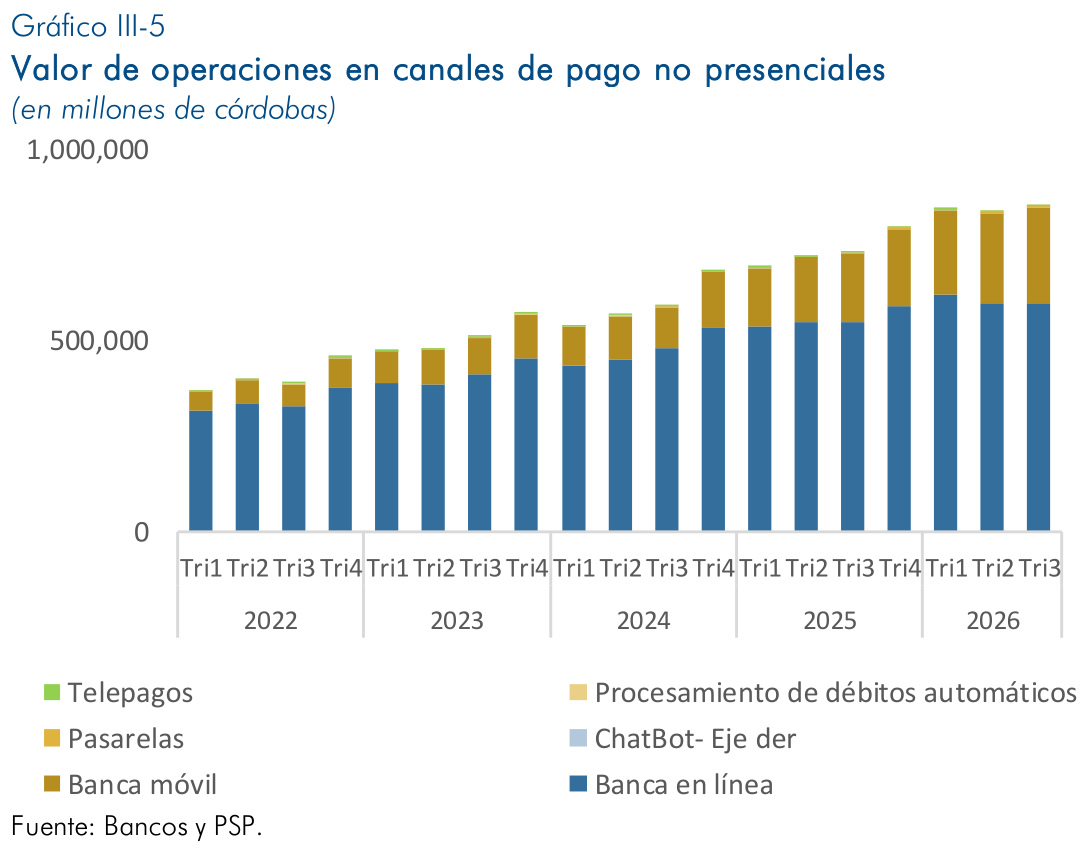
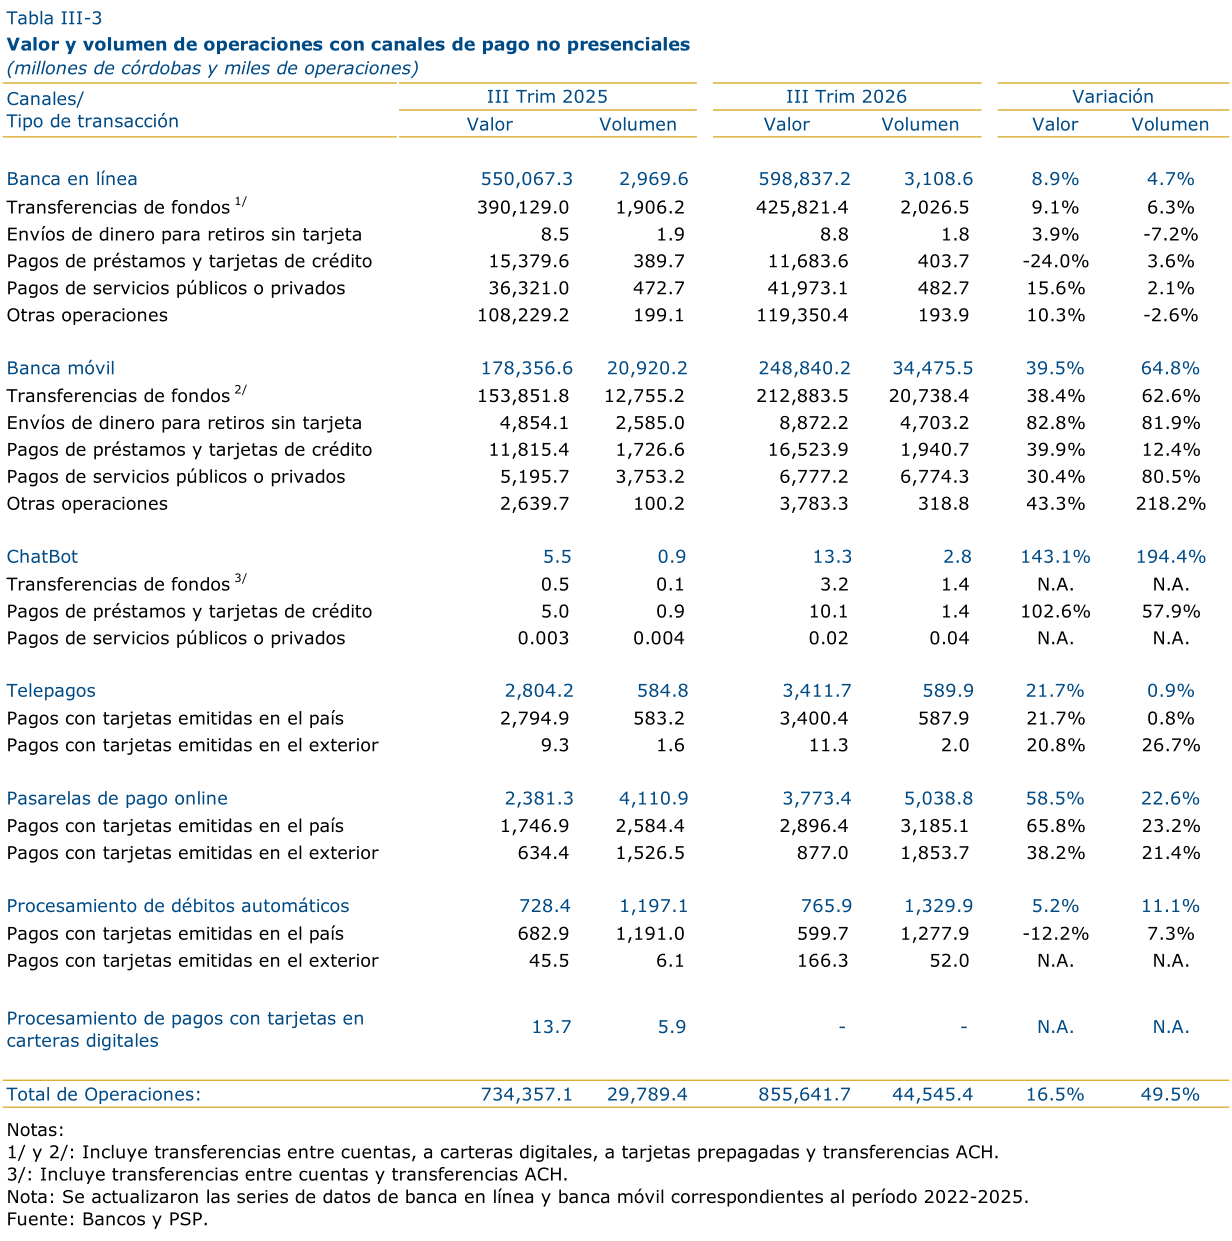
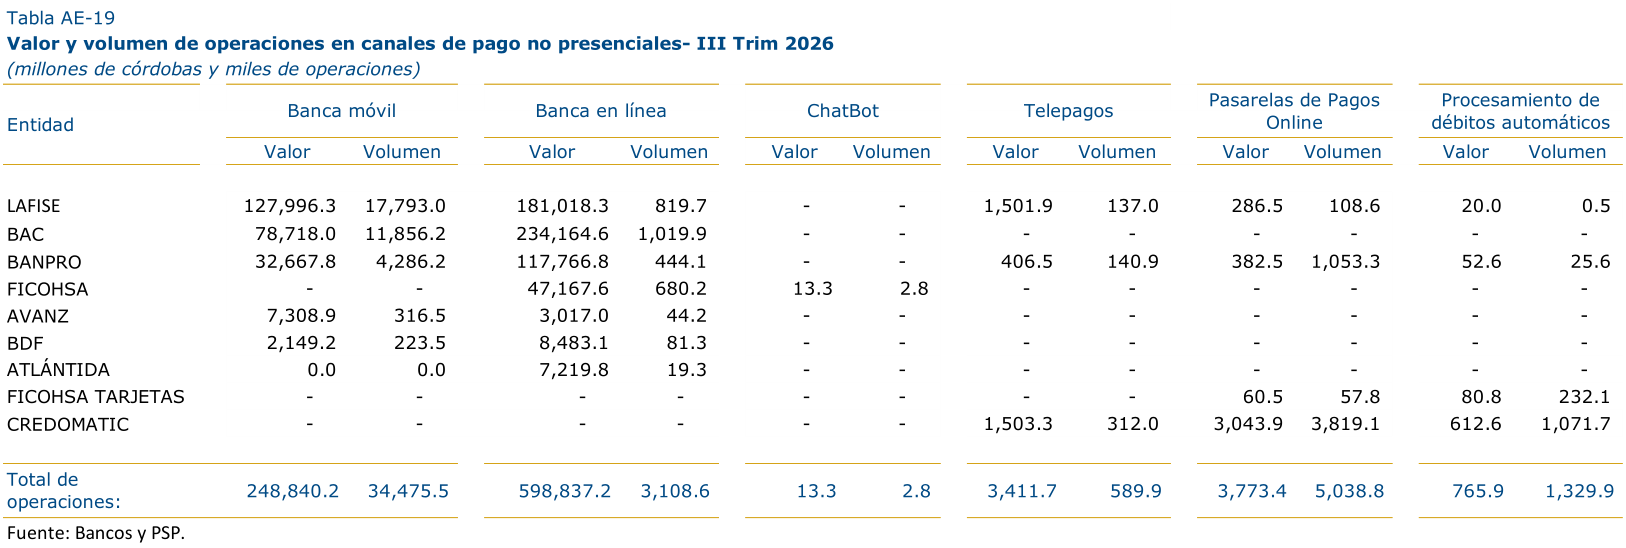
Durante el tercer trimestre de 2026 se realizaron 44.5 millones de operaciones a través de canales de pago no presenciales, que incluyen operaciones realizadas en banca en línea, banca móvil, chatbot, telepagos[29], pasarelas de pago online y procesamiento de débitos automáticos, lo cual representó un incremento de 49.5 por ciento.
El valor de dichas operaciones ascendió a 855,641.7 millones de córdobas (un incremento interanual de 16.5%).
Por tipo de canal y de transacción, las transferencias de fondos fueron el tipo de transacción más relevante en banca en línea (71.1% del valor y 65.2% del volumen) y en banca móvil (85.6% del valor y 60.2% del volumen); mientras que a través de chatbot, los pagos de préstamos y tarjetas de crédito fueron las operaciones con mayor participación (75.7% del valor y 49.2% del volumen).
El valor promedio de las operaciones en banca en línea y en banca móvil fue de 192,640.5 y 7,217.9 córdobas, respectivamente; mientras que en chatbot el promedio por transacción fue de 4,827.5 córdobas.
En el tercer trimestre de 2026, se procesaron 7.0 millones de pagos con tarjetas de forma no presencial, por un valor equivalente a 7,951.0 millones de córdobas. El 72.4 por ciento de este volumen se realizó a través de pasarelas de pago online (47.5% del valor); el 19.1 por ciento corresponde al procesamiento de débitos automáticos (9.6% del valor); y el 8.5 por ciento a telepagos (42.9% del valor).
Los pagos efectuados en canales no presenciales, con tarjetas emitidas en el país, representaron el 72.6 por ciento del volumen (86.7% del valor), mientras que el 27.4 por ciento restante fueron realizados con tarjetas emitidas en el exterior (13.3% del valor).
El valor promedio de las operaciones con telepagos fue de 5,783.4 córdobas; en los débitos automáticos, 576.0 córdobas; en las pasarelas de pago online, 748.9 córdobas.
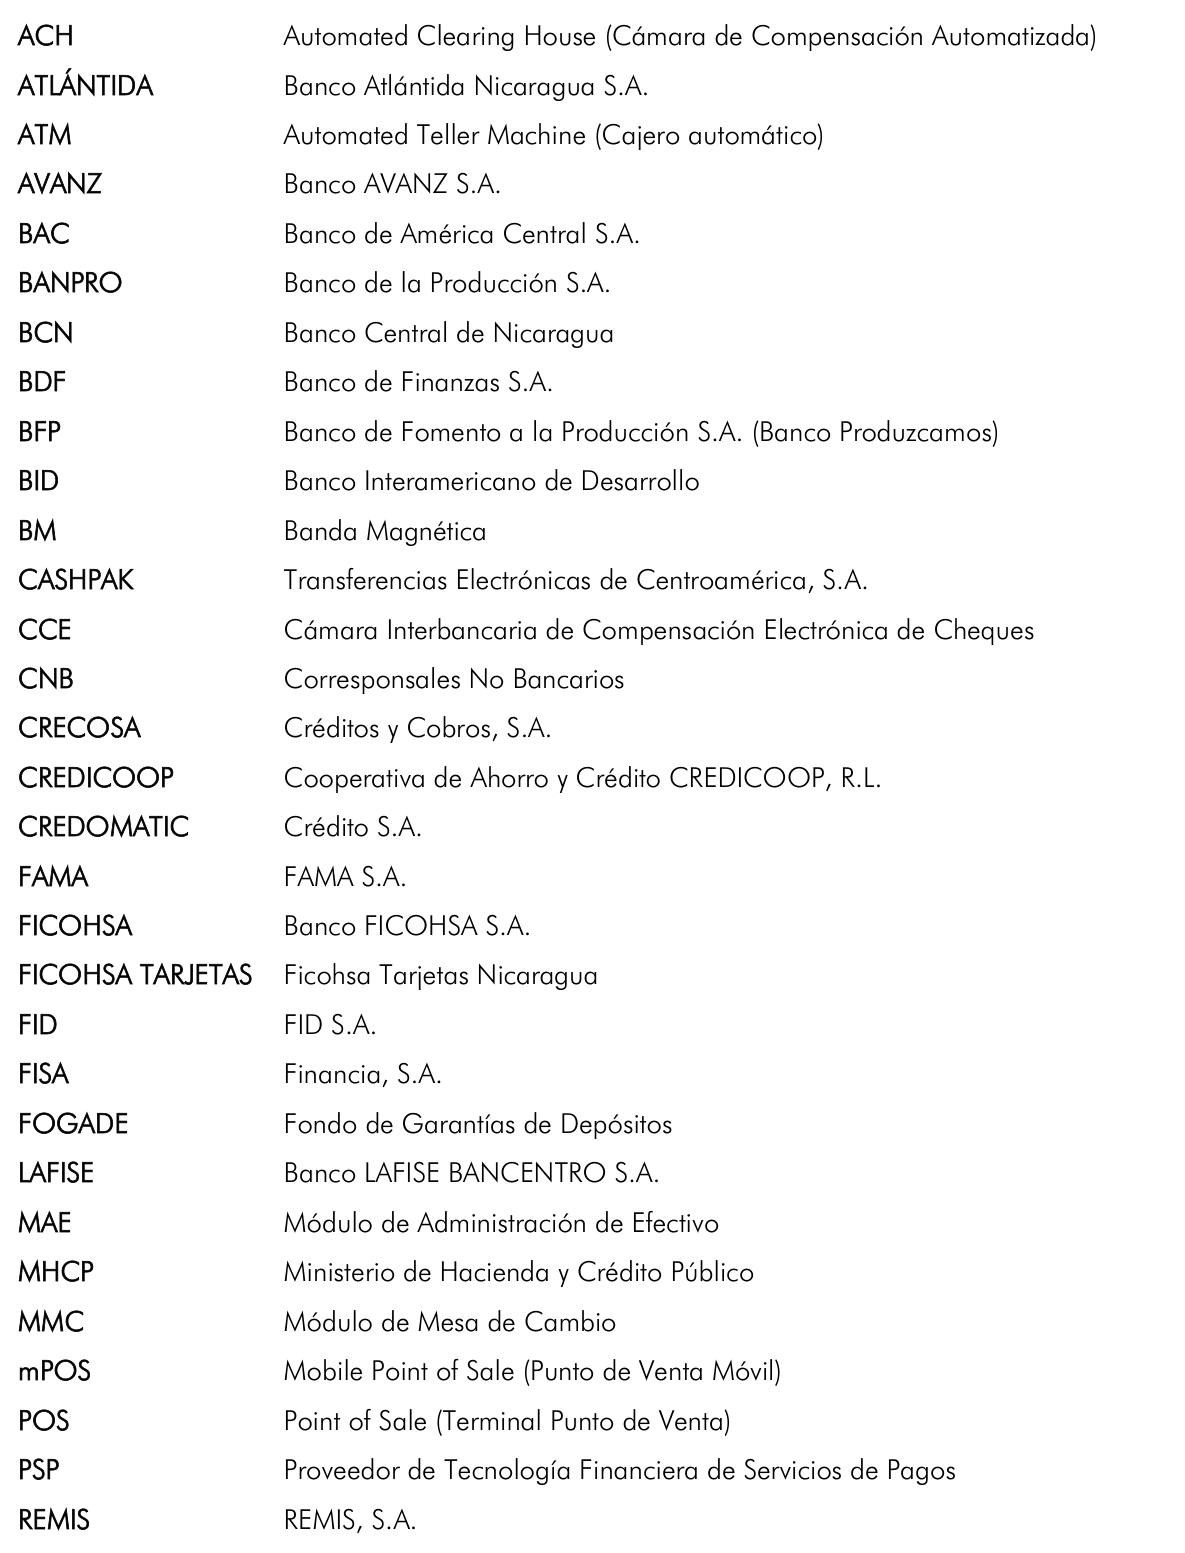
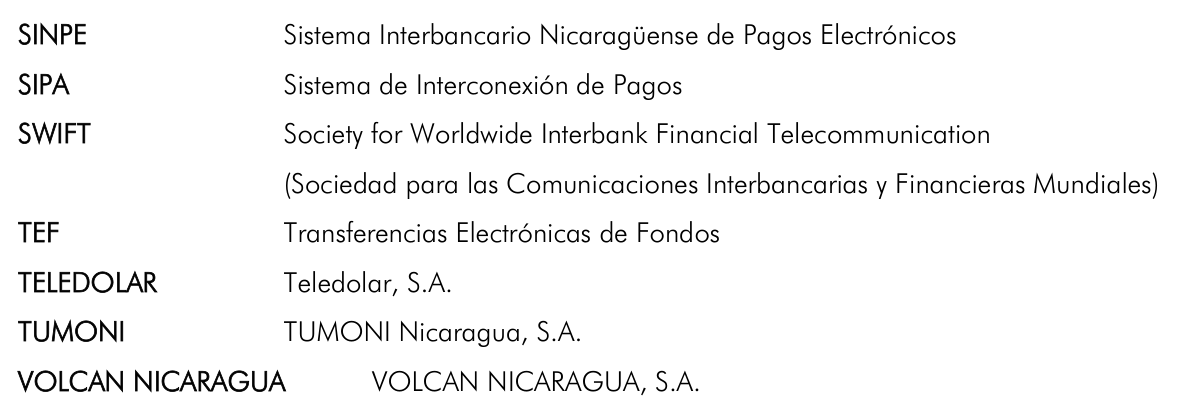
SIGLAS, ACRÓNIMOS Y ABREVIATURAS
ANEXOS ESTADÍSTICOS
[1]El SINPE es un sistema de pagos administrado por el BCN a través del cual los bancos liquidan transacciones entre ellos y entre sus clientes. Este sistema conecta al Gobierno, los bancos, entidades financieras y administradores de sistemas de pagos privados, a través de una red de telecomunicaciones que les permite realizar la movilización electrónica de fondos. Los servicios cubiertos por el SINPE son: Transferencias Electrónicas de Fondos (TEF), Compensación y liquidación electrónica de cheques (CCE), Liquidación de Operaciones ACH (ACH), Compra y venta de divisas (MMC) y Depósito y retiro de efectivo (MAE).
[2]La compensación y liquidación electrónica de cheques es realizada en la Cámara Interbancaria de Compensación Electrónica de Cheques (CCE) administrada por el BCN. Este es un servicio de compensación multilateral neta diferida a través de la cual se realiza el proceso de compensación y liquidación de las órdenes de pagos que resulten de cheques presentados y recibidos por todos los participantes (bancos y BCN), en nombre propio o por órdenes de terceros. En la CCE se pueden negociar cheques de alto o bajo valor.
[3]UNIRED por su nombre comercial, es una Cámara de Compensación Automatizada de bajo valor administrada por la empresa “ACH de Nicaragua S.A.”, autorizada por el BCN en diciembre de 2015.
[4]A través de la plataforma de UNIRED, los cuentahabientes de los bancos participantes, que pueden ser personas naturales o jurídicas, envían en tiempo real desde una cuenta bancaria, transferencias (individuales o múltiples) a cuentas en cualquier otro banco del Sistema Financiero Nacional. Además de las transferencias, en este sistema los usuarios pueden realizar pagos de tarjetas de crédito y préstamos (propios y de terceros), y transferencias a tarjetas prepagadas. Las transferencias son realizadas en línea y el servicio está disponible las 24 horas del día, los 365 días del año.
[5]El SIPA es un sistema electrónico de pagos regional, por medio del cual los clientes de las entidades financieras participantes pueden realizar transferencias electrónicas de fondos, en dólares de los Estados Unidos de América, a Centroamérica y República Dominicana. Las transferencias a través del SIPA son acreditadas el mismo día hábil al beneficiario final de la misma, desde su ingreso al sistema de pagos local del participante indirecto receptor (banco destino), una vez compruebe la procedencia y origen de los fondos. Los participantes directos del SIPA son los bancos centrales de los países miembros, mientras que las entidades de intermediación financiera de cada país operan como participantes indirectos.
[6]Corresponde al saldo de tarjetas de débito, crédito y prepagadas, activas y vigentes.
[7]Transferencias entre cuentas del mismo banco.
[8]Transferencias entre cuentas de diferentes bancos.
[9]Para los cheques truncados, el intercambio físico del cheque entre los bancos se elimina como parte del proceso de pago del cheque al beneficiario, siendo reemplazado por imágenes electrónicas del cheque, procesadas y transmitidas a través de la CCE. El truncamiento de cheques inició el 14 de agosto de 2023.
[10]Las operaciones con tarjetas prepagadas se incluyen en la sección de operaciones con dinero electrónico, debido a que estas tarjetas son utilizadas para almacenar dinero electrónico.
[11]Incluye transferencias (individuales o múltiples) a cuentas, pagos de tarjetas de crédito y préstamos y transferencias a tarjetas prepagadas de otros bancos del Sistema Financiero Nacional.
[12]Los débitos directos o domiciliaciones, son cargos automáticos recurrentes que gestionan los bancos, previa autorización del cliente, a cuentas y tarjetas de pago, respectivamente, para pagos de facturas de servicios, pago de préstamos, seguros, colegiaturas, universidades, suscripciones, entre otros.
[13]Estas son transferencias de fondos que realizan los clientes de un banco, con fondos provenientes de una cuenta bancaria o tarjeta, para ser retirados en efectivo sin la necesidad de una tarjeta, en corresponsales no bancarios o ATM.
[14]Dinero electrónico: Representación electrónica de la moneda fiat con anotación en cuenta o registro contable del valor monetario de un crédito exigible a su emisor, que reúne las siguientes características: a) Puede ser almacenado en un dispositivo móvil, una tarjeta prepagada, una cartera digital o en otro instrumento definido por su emisor; b) Es aceptado como medio de pago por personas naturales o jurídicas dentro del mismo circuito; c) Es emitido por un valor igual a los fondos requeridos; d) Es convertible a dinero en efectivo en cualquier momento; e) No constituye depósito; f) No genera intereses; g) Es registrado en los pasivos del emisor.
[15]También denominada billetera digital, billetera electrónica o e-wallet, es una plataforma accesible desde navegadores web, aplicaciones móviles, dispositivos físicos o cualquier interfaz segura utilizada para llevar a cabo pagos en línea, pagos sin contacto y/o transferencias de fondos, a través de instrumentos de pago asociados a ella que incluyen, de manera enunciativa mas no limitativa, tarjetas de crédito, débito y prepagadas. Asimismo, las carteras digitales permiten almacenar y realizar transacciones u operaciones con dinero electrónico y activos virtuales.
[16]Usuarios que registraron transacciones en los últimos seis meses.
[17]Un corresponsal no bancario es una persona natural o jurídica que ejerce actividades comerciales o de servicios, con la cual un banco suscribe un contrato, para que, por cuenta de él, pueda prestar servicios financieros mediante sistemas de transmisión de datos conectados en tiempo real.
[18]Establecimientos comerciales que suscriben contratos con un PSP no bancario, para que, por cuenta de este, ofrezca servicios para adquirir y distribuir dinero electrónico, o convertirlo en dinero en efectivo, dentro del sistema o plataforma del proveedor.
[19]Corresponde a establecimientos comerciales que operan como corresponsales no bancarios de otro banco, que prestan servicios de recaudo y retiro de fondos a los clientes de una entidad bancaria.
[20]Es un medio electrónico de consulta a través del cual se puede obtener información relacionada a cuentas bancarias, préstamos, tarjetas de crédito y débito, entre otras.
[21]Dispositivo portátil que está enlazado a una red de pagos con el fin de procesar y registrar transacciones de pago presenciales con tarjetas, a través de lectores compatibles con teléfonos móviles, bluetooth, u otros medios.
[22]Dispositivo electrónico utilizado en una transacción con tarjetas, para aceptar y cifrar el número de identificación personal del titular de la tarjeta. Estos se utilizan normalmente con dispositivos integrados de punto de venta en los que un sistema de facturación es responsable de tomar el importe de la venta y de iniciar y gestionar la transacción.
[23]La banca electrónica es la plataforma que permite a los clientes de los bancos acceder a un sistema en línea para realizar transacciones, consultar sus cuentas, solicitar créditos, entre otras operaciones. Los clientes pueden acceder a la banca electrónica a través del sitio web oficial del banco (banca en línea), o a través de la aplicación del banco en un dispositivo móvil (banca móvil).
[24]Un chatbot de transferencias y pagos es un sistema que permite al usuario realizar transacciones de transferencias y pagos, a través de un software que se integra en un determinado sistema de mensajería o redes sociales oficiales del banco o PSP, tales como WhatsApp, Facebook Messenger, X, entre otros.
[25]Un usuario puede contarse en ambos canales.
[26]Usuarios que ingresaron a la plataforma en los últimos seis meses.
[27]Un usuario puede contarse en ambos canales.
[28]Sistemas que permiten la transferencia de información de tarjetas de pago entre un portal de pago y el procesador o adquirente de manera rápida y segura. Las pasarelas de pago online son canales de pago con tarjetas no presenciales.
[29]Centro de atención de llamadas donde los clientes pueden efectuar transacciones de pagos de servicios.
 Informe de Sistemas y Servicios de Pago en Nicaragua, III Trimestre 2026


