Octubre 2026
En esta nota se presentan los resultados de las proyecciones más recientes del Banco Central de Nicaragua (BCN) de las principales variables macroeconómicas, obtenidas a través de herramientas de programación financiera y con los datos disponibles a la fecha.
Contexto
Al tercer trimestre de 2026, la economía nicaragüense se mantiene en una senda de expansión con bajas tasas de desempleo e inflación, sustentada en políticas fiscal y monetaria coordinadas que siguen preservando y fortalecimiento la estabilidad macroeconómica. En este sentido, las políticas públicas garantizan la sostenibilidad fiscal y externa, con el Gobierno acumulando ahorros precautorios para enfrentar choques y el BCN incrementando las reservas internacionales para reforzar la capacidad de resguardar el régimen cambiario vigente y apoyar la estabilidad del sistema financiero.
En el entorno internacional, los principales riesgos que amenazan la estabilidad global provienen del choque de oferta negativo del petróleo y de factores climáticos adversos, además de la persistencia de la incertidumbre respecto políticas comerciales. En particular, el choque energético derivado de conflictos geopolíticos que afectan las cadenas de suministros, continúa incidiendo en la evolución de los precios internacionales. Por otra parte, el fenómeno climático El Niño está presionando los precios de los alimentos. En este contexto, la prolongación del repunte inflacionario reciente ha conducido a que los principales bancos centrales aumenten las tasas de interés, consolidando una postura de política monetaria restrictiva por más tiempo. Pese a este escenario adverso, la economía global muestra capacidad de adaptación y se mantiene en la senda de crecimiento, aunque con señales de moderación.
En el ámbito doméstico, se estima que el Producto Interno Bruto (PIB) creció 4.1 por ciento en el primer semestre de 2026, respaldado por la expansión de la mayoría de las actividades económicas e impulsado, por el lado del gasto, por la inversión y el consumo —que dinamizaron la demanda interna—, así como por el incremento de las exportaciones. De acuerdo al Índice Mensual de Actividad Económica (IMAE), correspondiente a junio de 2026, se destaca el desempeño de los servicios y de actividades productivas como la construcción, pecuario, y explotación de minas y canteras.
En el mercado laboral, la tasa de desempleo permanece baja (3.1% en julio de 2026) y el empleo formal muestra un crecimiento moderado. Así, a septiembre de 2026, se registró un incremento en el número de afiliados al Instituto Nicaragüense de Seguridad Social (INSS) con relación al cierre de 2025, equivalente a 11,577 trabajadores (1.4% en términos interanuales).
La inflación doméstica se ubicó en 4 por ciento interanual en julio de 2026 (2.1% acumulada), reflejando la incidencia de factores adversos, como los derivados de la evolución de los precios internacionales y las condiciones climáticas de El Niño. No obstante, los precios domésticos reflejaron también factores atenuantes como la continuidad de los subsidios a bienes y servicios clave, la política de deslizamiento cambiario de cero por ciento y la coordinación de las políticas monetaria y fiscal.
En la balanza de pagos, se mantiene una dinámica positiva de los flujos externos hacia la economía, destacándose el incremento de las exportaciones de mercancías en 32.1 por ciento interanual a junio de 2026, asociadas al desempeño de las exportaciones mineras y de manufactura, ante un contexto de precios favorables para los principales productos de exportación nacional y de una estructura productiva y exportadora sólida. A su vez, las importaciones crecieron debido al aumento en la factura petrolera y el impulso de las actividades productivas. En lo relativo a otros flujos externos, se espera que estos continúen dinámicos, en particular, los ingresos por inversión extranjera directa (IED).
Los balances del sector público se mantienen equilibrados, reflejando superávits determinados principalmente por el crecimiento de los ingresos tributarios y una política de focalización del gasto público. En este contexto, el Gobierno ha acumulado reservas financieras y ha garantizado la sostenibilidad de la deuda.
El proceso de intermediación financiera se ha consolidado, destacándose el desempeño de la actividad crediticia, apalancada por el aumento de los depósitos del público. Asimismo, se continúan observando niveles adecuados en la calidad del crédito, solvencia, liquidez y rentabilidad. La estabilidad financiera ha sido propiciada por el dinamismo de la actividad económica, que ha incidido positivamente sobre las expectativas de los agentes económicos y la capacidad de pago de los hogares y de las empresas.
En este contexto de desempeño favorable de la economía, pero con desafíos derivados del entorno internacional, la política monetaria y cambiaria del BCN sigue velando por la estabilidad de la moneda nacional, propiciando condiciones monetarias que faciliten la intermediación financiera. Así, en correspondencia con la evolución de las tasas de interés internacionales y las condiciones monetarias internas, en enero de 2026 el BCN redujo la Tasa de Referencia Monetaria (TRM) en 25 puntos base, situándola en 5.75 por ciento, para luego mantenerla en este nivel al mes de octubre. A su vez, las principales variables monetarias continúan reflejando un comportamiento positivo, con el numerario y los agregados monetarios creciendo, en línea con la evolución de la actividad económica. También destaca el mayor uso de la moneda nacional en las transacciones, en el marco de las políticas para propiciar el uso del Córdoba.
El mercado cambiario continuó reflejando dinamismo y estabilidad, en un contexto de crecimiento económico y de factores que han favorecido la generación de flujos externos al país. Así, la mayor oferta de dólares, una política monetaria consistente con las condiciones domésticas y externas, y la posición en córdobas de los bancos y el Gobierno han propiciado que en las operaciones cambiarias del BCN se continúen registrando compras netas de divisas y que se mantenga una brecha cambiaria estable. Esto ha contribuido al aumento de las reservas internacionales brutas (RIB), que al cierre de septiembre de 2026 se situaron en 10,076.6 millones de dólares, consistente con una cobertura de 4.5 veces la base monetaria, fortaleciendo la capacidad para resguardar el régimen cambiario.
Proyecciones 2026
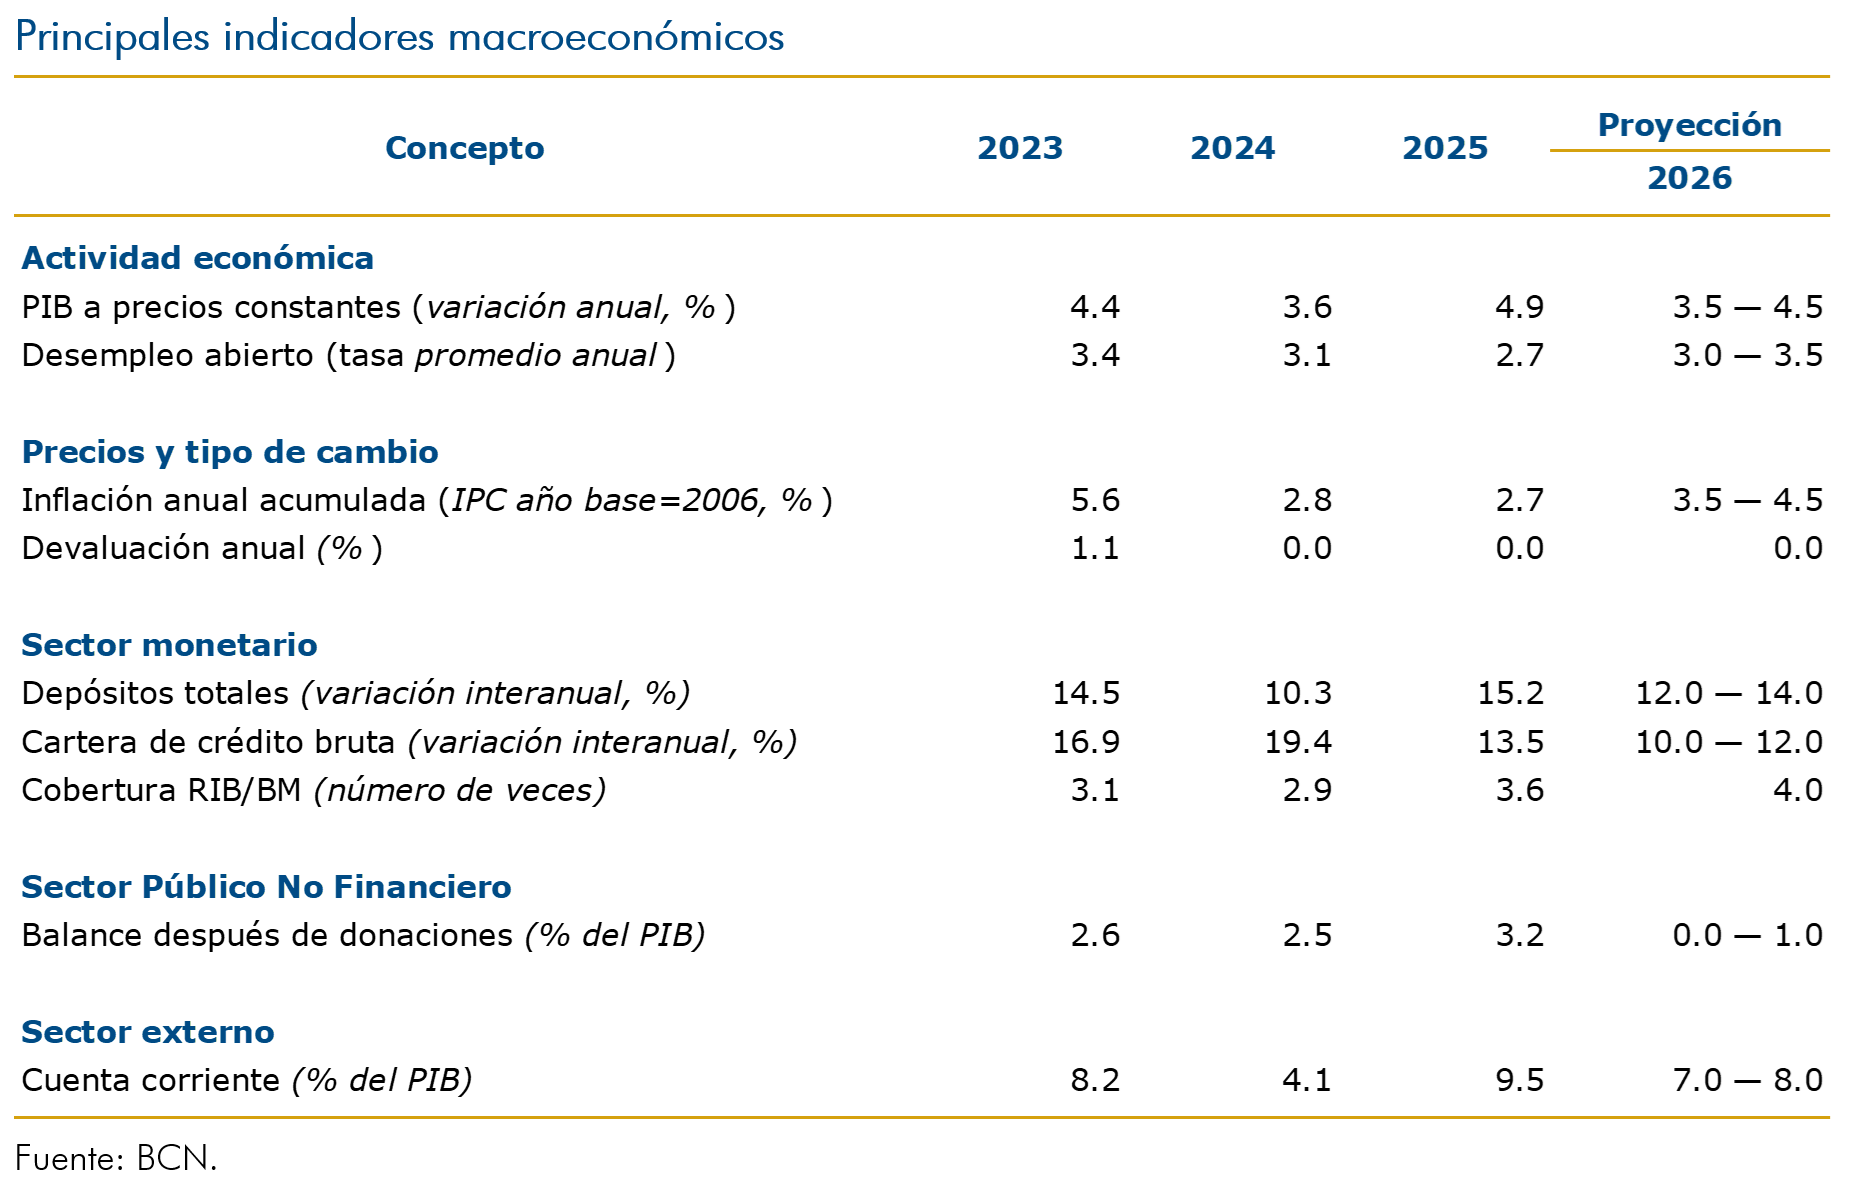
Dado los resultados positivos del desempeño de las principales variables de la economía nicaragüense al tercer trimestre de 2026 (IMAE, empleo, inflación, exportaciones, recaudación, crédito, entre otras), se mantiene el escenario macroeconómico presentado en el Informe de Política Monetaria y Cambiaria (IPMC) de julio de 2026, con algunas actualizaciones derivadas de la coyuntura económica.
Con respecto a la actividad económica, en esta nota sobre Perspectivas Macroeconómicas 2026, el BCN mantiene la proyección de crecimiento para 2026 en un rango de 3.5 – 4.5 por ciento. Esto se fundamenta en los resultados positivos reflejados en los datos más recientes, en la expectativa de una dinámica favorable en la mayoría de los sectores de la economía y en que las fortalezas de la economía contrarresten los efectos sobre el producto ante la materialización de riesgos asociados a choques externos y eventos climáticos. Respecto al mercado laboral, se prevé que el empleo continúe estable, con una tasa de desempleo promedio de 3.0 – 3.5 por ciento.
En cuanto a la inflación doméstica, el BCN estima un rango de proyección de la inflación para 2026 de 3.5 – 4.5 por ciento (2.5-3.5% estimado anteriormente), incidido por las presiones de precios internacionales derivadas del contexto externo y de ciertas afectaciones en el ciclo de producción agropecuaria resultado de las condiciones climáticas de El Niño. Asimismo, las estimaciones se sustentan en la continuidad de un marco de política fiscal, monetaria y cambiaria adecuado, con las políticas de subsidio del Gobierno y una tasa de deslizamiento cambiario de cero por ciento, que contribuyen a atenuar la transmisión de las presiones de precios externas.
Por el lado del sector externo, se mantiene la proyección de un superávit de la cuenta corriente de la balanza de pagos en un rango de 7.0 – 8.0 por ciento del PIB en 2026, sustentado en la continuidad del crecimiento de las exportaciones de mercancías y considerando un impacto neto moderado sobre el comercio exterior de los choques externos vinculados a los conflictos geopolíticos y políticas arancelarias. Asimismo, se espera que las reservas internacionales se mantengan en niveles fortalecidos, consistente con las proyecciones fiscales y monetarias y del resto de balances macroeconómicos, garantizando la estabilidad del mercado cambiario.
En el ámbito de la política monetaria, el BCN considera que el nivel actual de la Tasa de Referencia Monetaria (TRM) es consistente con los objetivos de crecimiento y de estabilidad de la intermediación financiera; no obstante, considerará ajustes en función de la evolución de las condiciones monetarias internas y externas. La política de tasas de interés del BCN, junto con el resto de sus instrumentos monetarios, continuará enfocada en favorecer la intermediación financiera y la movilización del crédito, con el propósito de apoyar el crecimiento económico.
Las proyecciones del BCN, y en particular las perspectivas de fortalecimiento de las reservas internacionales, son consistentes con las proyecciones fiscales del Gobierno, las cuales son elaboradas bajo un marco de política fiscal prudente, comprometido con la sostenibilidad financiera del sector público y la generación de amortiguadores fiscales para afrontar choques. En este contexto, la coordinación estrecha de la política fiscal, monetaria y financiera continuará siendo un factor fundamental del marco de políticas nacionales que garantiza la estabilidad macroeconómica del país.
Si bien las perspectivas macroeconómicas para el cierre de 2026 continúan siendo favorables, persisten riesgos que podrían incidir sobre la evolución de variables económicas, como la permanencia de los conflictos geopolíticos a nivel mundial que deriven en mayores afectaciones a las cadenas de suministro, aumentos persistentes de precios, inestabilidad en los flujos de comercio, condiciones financieras restrictivas por más tiempo y mayor desaceleración en la dinámica de producción mundial. A nivel doméstico, las condiciones climáticas de El Niño podrían afectar temporalmente la producción agropecuaria y los precios de alimentos.
No obstante, la economía nicaragüense presenta fortalezas que se derivan de un marco de políticas macroeconómicas adecuadas, el grado de apertura comercial alcanzado, la atracción de inversión privada y flujos externos, y el dinamismo del proceso de intermediación financiera, que pudieran incluso propiciar indicadores económicos mejores a los proyectados. Adicionalmente, la estabilidad del sistema financiero y la adecuada coordinación de las políticas fiscales, monetarias y financieras contribuyen a salvaguardar un entorno macroeconómico favorable. Finalmente, es importante mencionar que el fortalecimiento del marco regulatorio monetario y financiero realizado a finales de 2024 y durante 2025 aumentó el conjunto de herramientas a disposición de las autoridades monetarias y financieras para mitigar el impacto de choques a los que está expuesta la economía.